


消費品股今年漲幅擴散到食品供應鏈,財報後還能續強嗎?


2023 年消費品股的年初至今報酬,先把名單看清楚
第二季財報接近尾聲,市場開始回頭看年初至今的報酬表現。這一輪消費品股的領先名單,集中在農產品、食品分銷、零售與家庭用品幾個子產業。DAR 以 86.22% 居首,CHEF 與 TGT 分別是 75.00% 與 58.04%,前段班的漲幅差距已經很明顯。
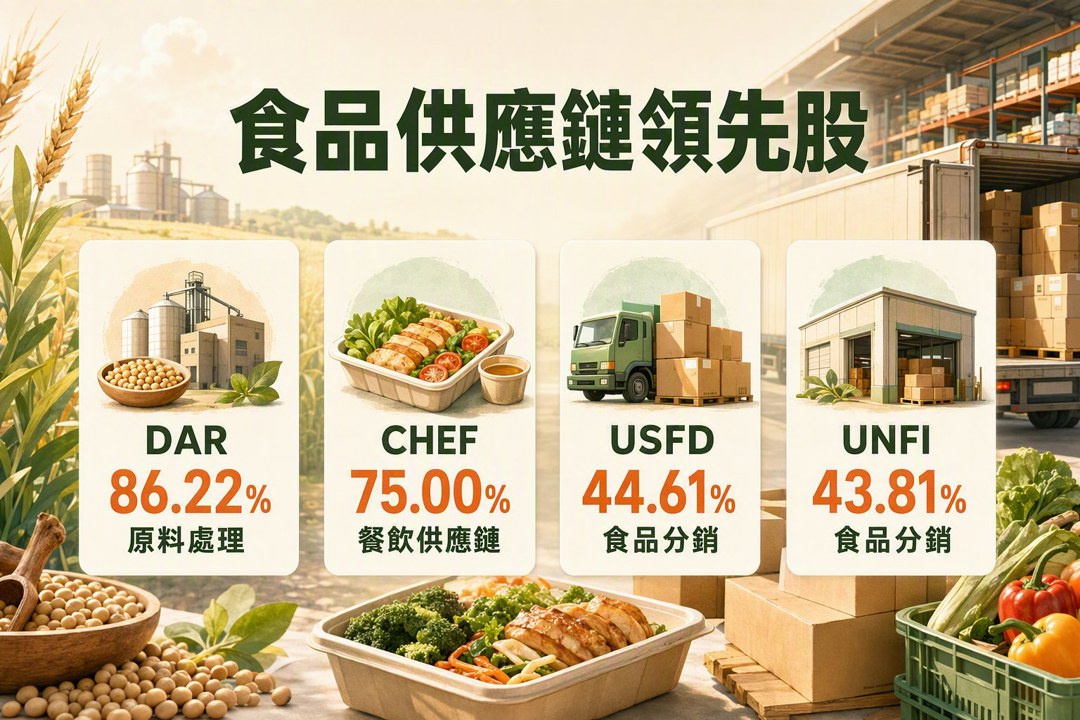
前十名裡,農產品與食品分銷公司占了多數
這份榜單的第一個訊號,是領先股並不平均分布在傳統大型消費品牌。Darling Ingredients(DAR)、The Chefs' Warehouse(CHEF)、US Foods Holding(USFD)、United Natural Foods(UNFI)與 Archer-Daniels-Midland(ADM),都落在原料、食品服務或分銷鏈條上。這表示今年的資金偏好,往供應鏈中段與上游原物料延伸。
DAR 年初至今上漲 86.22%,CHEF 漲 75.00%,ADM 也有 39.94%。這幾檔公司各自的生意模式不同,但共同特徵是和食品流通、原料處理、餐飲供應鏈連動較深。當需求與價格條件同時改善時,這類公司常會先反映在股價上。
食品供應鏈領先,這是這份名單最一致的地方。USFD 漲 44.61%,UNFI 漲 43.81%,兩者都落在前十,且排名都在中段之上。對我來說,這種分布顯示市場今年對消費品的想像,已經延伸到企業採購、通路補貨與供應效率這一側。
零售與家用品也有表現,TGT、CASY、SPB 都在前段
第二個訊號,是消費需求沒有只集中在單一類型公司。Target(TGT) 年初至今漲 58.04%,Casey's General Stores(CASY) 漲 53.15%,Spectrum Brands(SPB) 漲 52.22%。這三檔涵蓋大型零售、便利商店與家庭用品,代表資金也願意追逐內需通路與民生消費的恢復。
Primo Brands(PRMB) 漲 51.07%,PriceSmart(PSMT) 漲 46.91%,都維持在前十名內。這些公司有的偏批發倉儲,有的偏會員制零售,有的偏瓶裝飲料與民生用品,商業模式差異很大,但都被放進同一份領先名單,代表市場看的是需求韌性與通路周轉,而不只是一個單純題材。
年初至今漲幅 40% 以上,已經足以說明這些公司今年受到的資金青睞。從榜單結構看,消費品股的強勢,更多來自食品分銷、原料、零售與家庭用品的交錯表現,範圍比單一品牌股更廣。
Quant Rating 也同步偏強,但分數與股價沒有一對一
這份資料還附上 Quant Rating。DAR 是 Strong Buy 4.88 分,CHEF 是 Strong Buy 4.80 分,SPB 是 Strong Buy 4.52 分,ADM 也是 Strong Buy 4.67 分。USFD 與 UNFI 分別是 Buy 4.36 分與 4.05 分,整體評級偏正向。
但 TGT、CASY、PRMB、PSMT 都是 Hold,分數介於 3.14 到 3.47。這一點很有意思,因為股價表現與量化評分並沒有完全同步。也就是說,市場今年先買進了部分消費品與食品供應鏈公司,評分系統的保守程度還留在另一個節奏。
這種分歧提醒我,年初至今的報酬只能說明市場已經給出偏好的方向,卻不能直接等同於後續空間。若後面要追蹤,還是得回到公司營收、同店銷售、毛利率與庫存週轉這些更接近經營面的數字。
接下來要看的,是領先名單能否延續到財報後半段
目前這份榜單比較像是一張截圖,拍下第二季財報接近尾聲時,市場把錢放在哪些消費品公司。DAR、CHEF、TGT、CASY、SPB、USFD、UNFI、ADM 這些名字,都說明今年的內需與食品鏈條仍有資金承接。後面如果要確認趨勢能不能延續,我會繼續看公司對需求、毛利與補庫存的說法有沒有接上。
若這些公司的股價續強,但後續營收動能與獲利預期開始分化,榜單的意義就會從「領先群」轉成「歷史表現紀錄」。目前能確認的是,今年消費品板塊的強勢,已經不只停留在單一零售巨頭,而是擴散到食品分銷、農產品與民生通路的多個環節。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

