


美國運通(AXP)回檔走弱,問題不只財報,而是高利率下合理價格怎麼重算


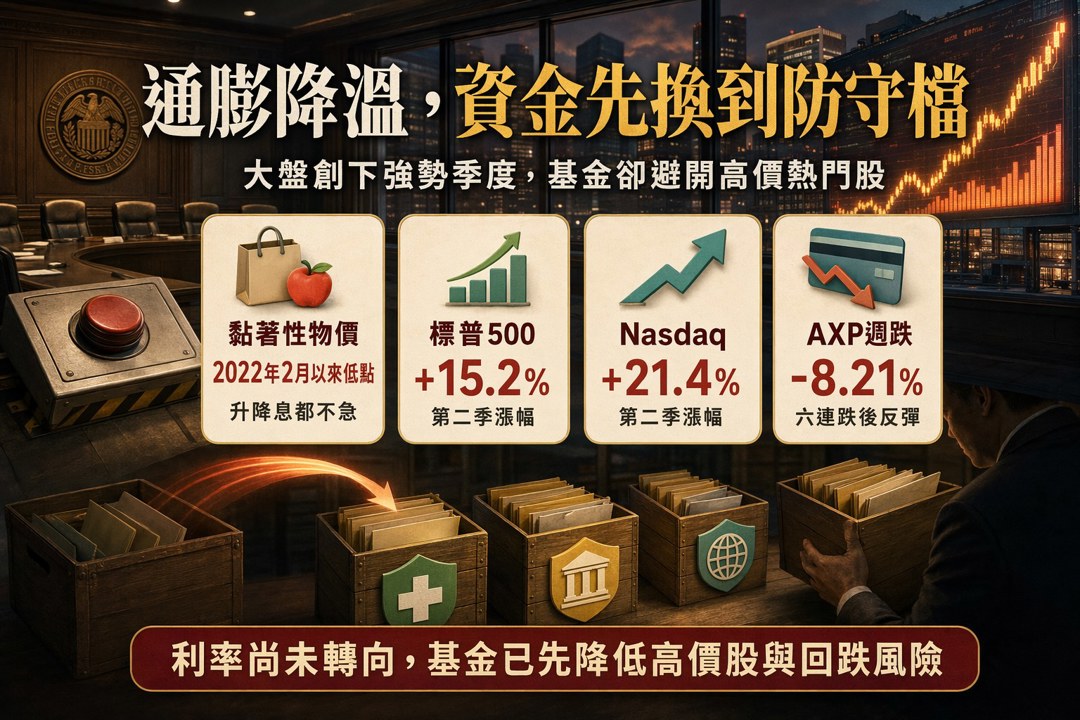
利率先按兵不動,資金卻已先轉向防守
聯準會新主席 Kevin Warsh 會不會在上任後立刻出手,市場這幾天其實都在等答案。
但從最新通膨數字與基金持股變化來看,我反而覺得,這一輪真正值得盯的,不是「會不會立刻動」,而是資金已經先替政策不確定性做準備。
我看到的是:通膨降溫,但資金沒有跟著變激進
BNY Investments 首席經濟學家 Vincent Reinhart 的判斷很直接:Warsh 在本週會議上大概率不會採取行動。理由也不難理解——最新 CPI 表現明顯優於預期,黏著性價格(sticky-price inflation)已回落到 2022 年 2 月以來低點,這代表聯準會沒有急著升息或降息的壓力。
他同時提到,若中東局勢沒有進一步惡化,原油價格合約走弱也可能在今年稍後替通膨再多卸一層壓力。
換句話說,短線利率路徑雖然仍有雜音,但至少就物價面來看,聯準會有空間先觀望。
不過 Reinhart 也提醒一個很有意思的點:對新主席來說,第一步怎麼走,本身就是政治與領導力測試。若 Warsh 太快動作,市場可能解讀成他是被 FOMC 其他成員推著走;相反地,若選擇延後重大決策,反而更能維持政策主導性。
大盤很強,但基金已經悄悄在換檔
和利率市場的猶豫相比,美股本身上半年其實非常強。
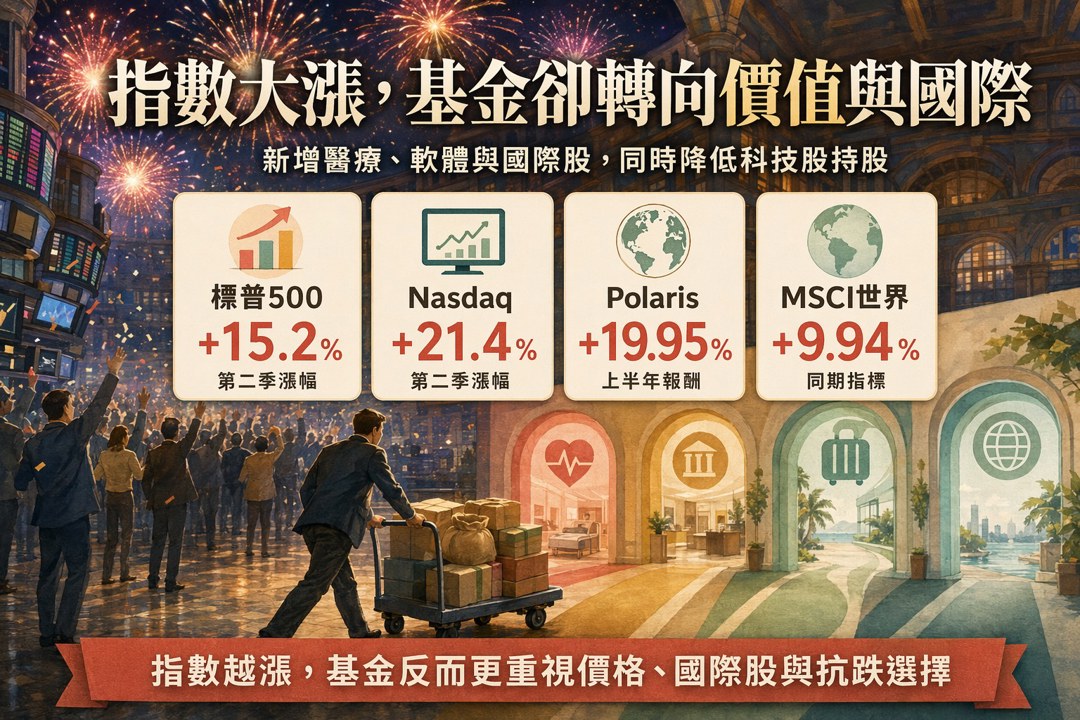
O'Keefe Stevens Advisory 在第二季投資人信中寫得很直白:標普 500 單季上漲 15.2%,Nasdaq 單季上漲 21.4%,兩者都是自 2020 年第二季 以來最強的一段。
但有趣的是,基金沒有追著最熱的科技股一路加碼,而是做了相當明顯的持股調整:
新建倉 Sotera Health(SHC),同時透過現股與選擇權組合,降低 Qualcomm(QCOM) 與 Corning(GLW) 部位。這種動作我會解讀成,資金雖然仍站在風險資產一側,但已經開始更在意估值與回撤風險。
另一檔國際型基金 Polaris Global Equity Composite 也很能反映這件事。
它第二季報酬 13.26%,略低於 MSCI World Index 的 13.90%,但若拉長到今年上半年,累積報酬卻有 19.95%,明顯領先指標的 9.94%。持股上,Polaris 第二季新增 Adobe(ADBE)、UniCredit(UNCFF)、Cytokinetics(CYTK)、Booking Holdings(BKNG) 與土耳其能源股 Astor Transformator Enerji,同時退出 MKS Instruments(MKSI)、HD Hyundai Electric(HHNDF)、SKF(SKFRY) 與 Daicel(DACHF)。
它想傳達的訊號其實很清楚:偏價值、偏國際、偏基本面勝過純追價。
AXP 的震盪,比市場更像高利率環境的縮影
如果說基金是在調整風格,那 American Express(AXP) 的股價波動,就是高利率世界下消費金融股最直接的寫照。
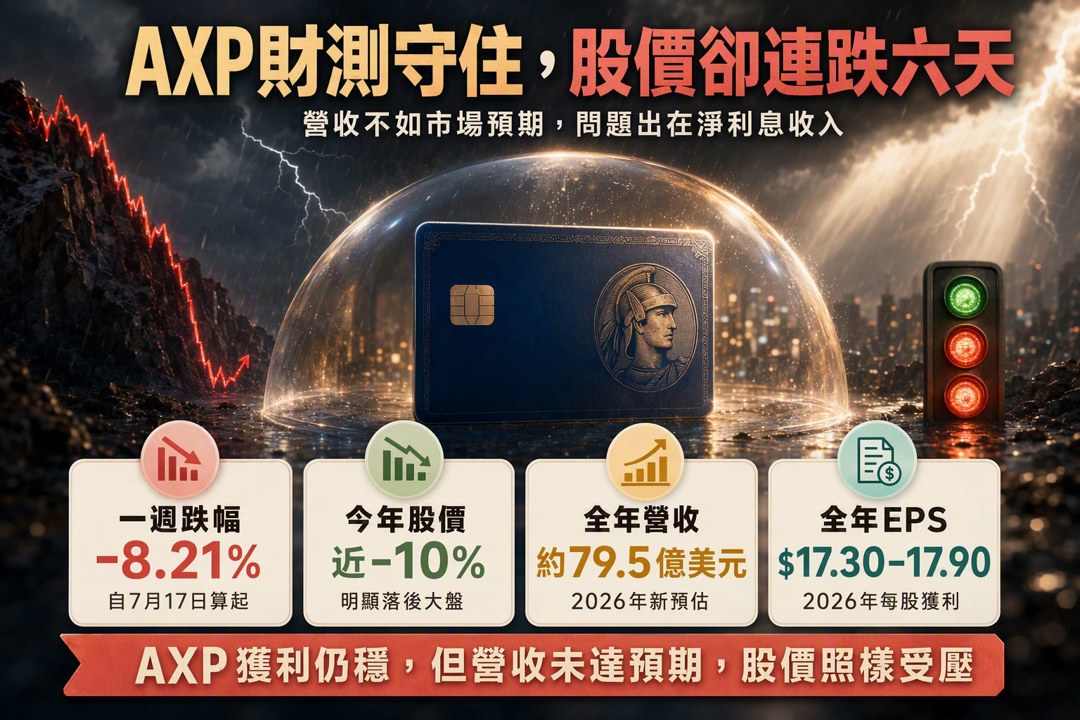
AXP 在連跌六個交易日後,週一盤中反彈 2.42% 至 334.05 美元;但如果回看 2026 年 7 月 17 日收盤價 355.35 美元,短短一週已經累跌 8.21%。
今年以來,AXP 股價也已下跌近 10%,明顯落後 標普 500 年初至今上漲 8.28% 的表現。
壓力點來自第二季財報的組合:
EPS 優於預期,但淨利息收入低於預期,最後拖累整體營收不如市場共識。
財報後,公司也把全年營收成長展望由原本的 9%–10% 調整為 10%,新預估對應 2026 年營收約 79.5 億美元,與市場預期大致一致;同時重申 2026 年 EPS 為 17.30 至 17.90 美元,落在分析師平均預估 17.69 美元 附近。
也就是說,AXP 的問題不是「基本面崩了」,而是市場開始不願意再只看獲利,還要一起看估值、利差與風險報酬。
市場其實已經下結論:好公司,不等於好買點
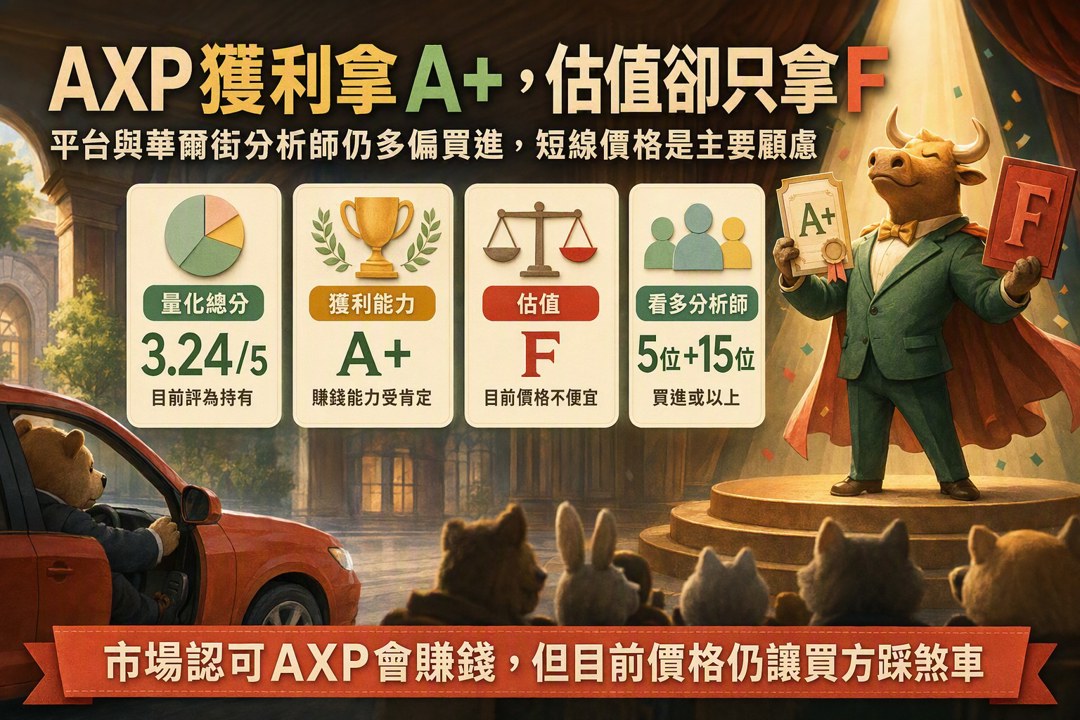
從 Seeking Alpha 的量化評分來看,AXP 目前被給予 Hold,總分 3.24/5,其中獲利能力拿到 A+,但估值只有 F。這個分數結構很典型:市場承認它賺錢能力強、商業模式穩,但也同時認為股價並不便宜。
不過整體研究共識還沒有轉空。
平台分析師有 5 位、華爾街分析師有 15 位 給出 買進或以上 評等,代表專業機構仍相信它的長期質地,只是短線股價已經把很多樂觀預期先反映掉了。
我覺得這件事放回現在的環境來看,其實很有代表性:
高利率不是只有壓估值,也會重新定義什麼叫「合理價格」。
對消費金融股來說,利息收入可能有支撐,但持卡人壓力、壞帳風險與資本成本都會一起被放大;反過來,如果利率很快下來,成長股估值能再抬頭,但金融股的利差又會被壓縮。
後面更值得盯的,不只是利率,而是板塊輪動
Reinhart 的看法偏向「先不動」,但市場上也不乏另一派聲音,認為 Warsh 應該在能升息的時候先動手,而不是拖到不得不動。
這種差異,最後會直接反映在資金怎麼切:成長、價值、金融、防禦,哪一邊會先被加碼,往往比官員談話更早出現在持股和股價上。
所以我現在會把觀察重點放在兩件事:
- 聯準會到底是繼續觀望,還是開始給出更明確方向
- 機構資金是否持續往價值與防禦靠攏,而不是追逐高估值強勢股
AXP 這種走勢,其實已經先把答案講了一半:
在高利率與不確定政策並存的時點,市場不再接受「只要 EPS 好就夠了」的敘事。
估值、風險與利率路徑,現在是同一題。
source: [BNY Investments 首席經濟學家 Vincent Reinhart 談聯準會與通膨;O'Keefe Stevens Advisory 第二季投資人信;Polaris Global Equity Composite 第二季持股調整;American Express 2026 年第二季財報與財測;Seeking Alpha 量化評分 / 分析師共識]
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
2hours ago
收藏內容 讓好文不錯過

