




那斯達克跌入修正區,半導體賣壓還會擴散嗎?


那斯達克跌逾5%,正式進入修正區間
今年11月5日(2026年),那斯達克綜合指數單日重挫超過5%。收盤位置較今年10月創下的歷史高點回落逾11%,已經跌入修正區間。
華爾街通常把高點回落10%定義為修正,跌幅擴大至20%則視為熊市。這套分類只能描述跌幅,無法單獨判定底部,也無法保證反彈很快出現。眼前可以確認的是,科技股賣壓快速升高,短期波動可能繼續放大。
過去十次修正顯示短期賣壓仍可能延續
回顧過去十年的10次修正,2025年、2022年、2020年與2018年的拋售之後,那斯達克綜合指數在接下來一個月都曾進一步大跌。這段紀錄提醒我們,進入修正區的第一天,通常還無法確認跌勢已經結束。
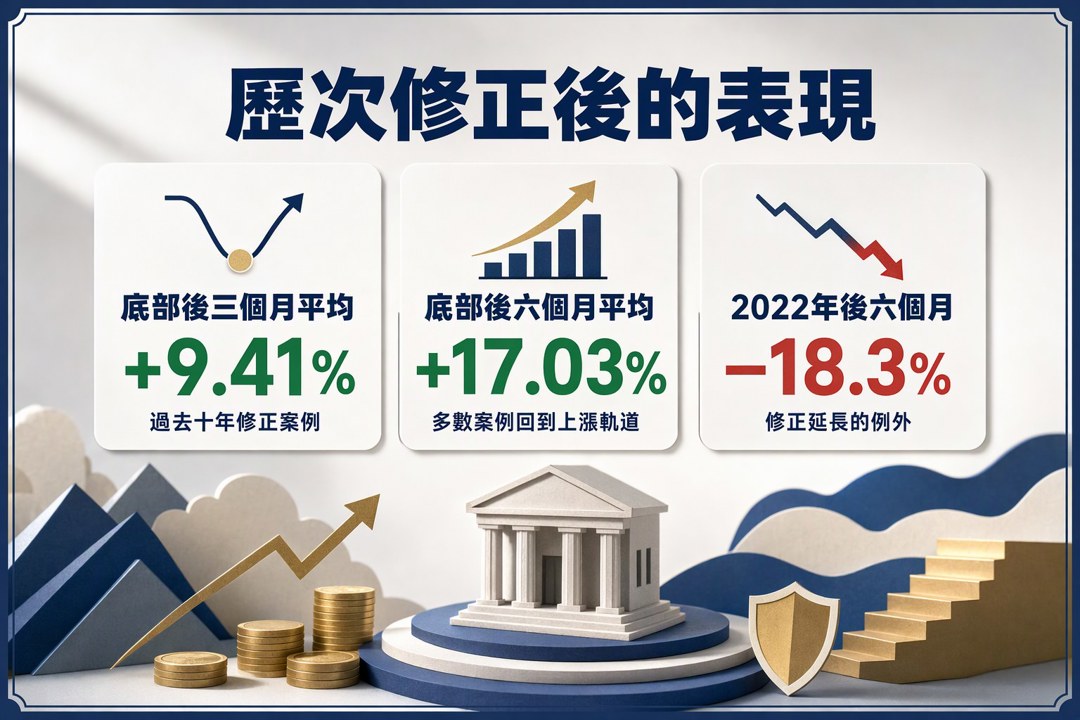
若從各次修正的底部起算,指數隨後三個月平均上漲9.41%,六個月平均上漲17.03%。除了2022年,其餘案例在六個月後都回到上漲軌道。這組數字呈現出三到六個月的反彈傾向,前提是底部已經形成。
目前市場仍缺少底部位置,因此不能把9.41%直接套用在今年11月5日的收盤價。歷史平均值提供時間尺度,投資人仍可能先經歷一段明顯虧損。
2022年的例外也很有參考價值。當年1月進入修正後,那斯達克綜合指數接下來六個月再跌18.3%,一年後仍下跌24.3%。當利率、獲利預期與市場評價同時轉弱,修正可能延伸成更長的下跌循環。
民主黨勝選讓資料中心政策風險升高
這次修正的導火線,市場指向今年11月3日(2026年)的美國期中選舉。民主黨橫掃參眾兩院,並在德州取得重大進展,讓投資人開始重新評估人工智慧相關投資的政策環境。
吉娜・伊諾霍薩在德州州長競選期間承諾,當選後將立即暫停資料中心開發,最終成功勝選。州政府若採取更嚴格的開發限制,資料中心建設速度可能放慢,電力、伺服器與晶片需求也可能受到影響。
目前可以確認的是,市場已把政策風險反映到AI概念股價格。實際影響仍取決於暫停措施的範圍、執行時間,以及既有專案能否繼續推進。政策承諾尚待轉成具體規則,企業訂單與資本支出的變化也需要後續資料確認。
期中選舉後一年常上漲,過程仍可能劇烈震盪
CappThesis創辦人弗蘭克・卡佩萊里整理1974年以來的13次期中選舉週期,其中12次的那斯達克綜合指數在選後12個月走高。這項紀錄對中期走勢偏正面,也保留了短期大幅震盪的可能。
2018年就是很清楚的例子。當年民主黨贏得眾議院後,那斯達克綜合指數隔天反彈,到了12月又遭遇猛烈拋售;從選舉後一年來看,指數最終仍上漲約15%。
選後一年上漲與途中急跌可以同時發生。歷史統計提供方向與時間框架,單次選舉的政策內容、利率環境及企業獲利,仍會影響這一次修正的深度。
半導體ETF暴跌12%,集中風險快速浮現
晶片股是今年11月5日(2026年)賣壓最沉重的族群之一。iShares半導體ETF(SOXX)單日暴跌12%,寫下2020年3月疫情爆發以來最差的單日表現。半導體賣壓高於大盤,顯示市場正在快速降低AI與資料中心相關部位。
我40歲才開始投資,後來經歷幾次市場大跌,對修正最深的體會,就是資產配置會決定自己能否撐過波動。我常說,退休金準備要同時安排股票、債券與生活預備金,讓短期支出無須依賴賣股。
0050、0056等ETF可以在退休配置中扮演不同角色,高股息配息也有現金流價值。評估時仍要把淨值變化與配息合併計算,回到總報酬與可承受風險。殖利率很高,若淨值下跌更多,退休資產依舊會縮水。
這次那斯達克修正已確認跌幅與政策壓力,底部位置仍未確認。短期可留意資料中心限制的具體內容、AI企業資本支出,以及半導體賣壓是否擴散;中期則觀察企業獲利與指數能否重新站穩。歷史經驗支持三到十二個月後的回升可能,也清楚提醒我們,抵達反彈之前仍可能經過更深的下跌。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
台股失守4萬大關!史詩級崩跌3737點 國安基金啟動護盤、金管會正式發布「限空令」5大救市措施
3
主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【美股週報】費半單日重挫 12%:泡沫消化,還是更大的崩跌?
6hours ago
【宏觀週報】台股急跌:上市融資訊號亮了,上櫃槓桿還沒洗完
6hours ago
【美股特別報導】一千億美元「照規則賣」,下周怎麼看?
7hours ago
放風箏週末庫存11/07
10hours ago
下半年度購買軟體的附加價值-[line]社群,連結在文內!
14hours ago