


REITs指數回跌,誰能扛住升息壓力?


升息預期升溫,房地產類股同步回跌
今年8月下旬,聯準會主席Kevin Warsh在傑克森霍爾全球央行年會發表演說,市場解讀偏向鷹派。芝商所FedWatch工具顯示,投資人預估9月升息一碼,也就是25個基點的機率,從週四的35.4%升至55.0%。短期公債殖利率隨即走高,利率敏感型資產承受壓力。
截至今年8月下旬該週,標普500房地產指數下跌1.28%,收在283.05點;房地產ETF(XLRE)下跌1.33%,收在44.48美元。道瓊REITs總報酬指數及富時Nareit全股權REITs指數,也都較前一週下跌1.22%。幾項指標跌幅接近,反映升息預期全面壓抑REITs評價,影響範圍涵蓋多個房地產次產業。
我常說,REITs雖然常被當成收息工具,價格仍會受到利率、融資成本與資產評價影響。殖利率往上走時,投資人對REITs要求的報酬也會提高,股價便容易先行調整。退休配置若只盯著配息率,很容易忽略價格波動與總報酬。
飯店與資料中心大型股跌幅較深
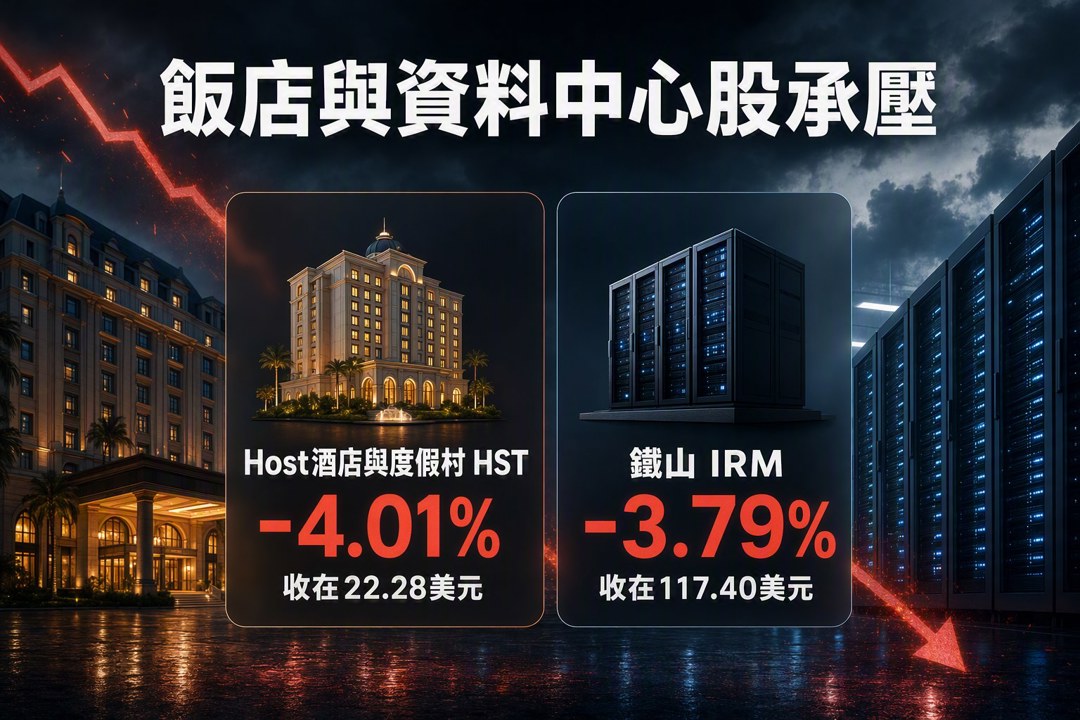
大型房地產股之中,Host酒店與度假村(HST)於今年8月下旬該週下跌4.01%,收在22.28美元。自最大品牌合作夥伴萬豪國際(MAR)公布第二季財報後,HST累計跌幅約11%,顯示市場對飯店業短期獲利仍有疑慮。
萬豪調高2026財年的可售客房平均營收財測。這項RevPAR指標,用來衡量飯店每間可銷售客房創造的營收。另一方面,萬豪第三季獲利指引低於華爾街預期,短期獲利壓力抵銷了全年住宿需求改善帶來的支撐。營收展望改善與近期獲利壓力同時存在,HST的跌勢因此延續。
鐵山(IRM)於今年8月下旬該週下跌3.79%,收在117.40美元,其中週五單日跌幅達4.31%。市場在當天集中消化聯準會偏鷹言論與升息機率上升,具資料中心概念、同時帶有REITs屬性的鐵山,也受到利率重新定價影響。
通訊塔、房仲平台與辦公室REITs逆勢上漲
同一週仍有三檔大型房地產股逆勢走強。SBA通訊(SBAC)上漲4.58%,收在190.95美元;貝殼(BEKE)上漲3.21%,收在18.32美元;波士頓地產(BXP)上漲2.44%,收在69.32美元。這些漲幅顯示,公司個別消息仍可在類股回檔時提供支撐。
SBA通訊先前因SpaceX計畫進入無線服務領域而遭遇賣壓。美國銀行於今年8月下旬發布報告,認為SpaceX投入無線服務,對通訊塔營運商與頻譜價值可能帶來正面影響。市場因此重新評估通訊塔產業受到的衝擊,SBAC股價出現反彈。
貝殼也獲得美國銀行調高價格評估。波士頓地產方面,瑞銀與摩根大通轉趨正向,派傑投資則向下調整看法。分析機構對BXP仍有分歧,股價上漲可以確認當週情緒改善,後續營運表現仍需靠出租率、租金與辦公室需求支持。
中小型REITs走勢分散,公司事件主導跌幅
中型股方面,Curbline Properties(CURB)於今年8月下旬該週上漲2.04%,收在29.99美元;Fermi(FRMI)則重挫15.54%,收在5.00美元。兩者差距很大,顯示中型REITs的公司風險已蓋過類股共同因素。
Fermi延續前一週跌勢。公司先前揭露收到美國地方法院傳票,法院要求提供西德州Project Matador資料中心園區的相關文件。法律程序可能影響開發時程、資金安排及市場信心,目前資訊只能確認調查文件要求,案件影響範圍仍需等待後續揭露。傳票事件讓FRMI承受額外風險溢價。
小型房地產股也呈現明顯分化。Real REMAX Group(REAX)於今年8月下旬該週下跌20.11%,收在21.09美元。Real Brokerage與Re/Max完成先前公布的合併案,新公司隨即宣布4.5億美元股票回購計畫;市場對合併後的資本安排與執行仍有疑慮。Postal Realty Trust(PSTL)同期上漲3.80%,收在23.77美元,成為小型股中的強勢個股。
退休配置要同時看配息、利率與總報酬
這一週的房地產市場提供兩層觀察。聯準會言論推高升息預期,造成REITs指數普遍下跌;個別公司仍會因財測、外資報告、合併或司法事件走出不同方向。利率決定類股環境,公司事件拉開個股差距。
我自己做退休配置時,會把REITs視為股票資產的一部分,也會控制單一產業比重。配息可以補充現金流,股價、配息穩定度與長期資產增值仍要合併計算。高殖利率若伴隨融資成本攀升、營運轉弱或法律風險,總報酬可能受到侵蝕。
短期可持續追蹤9月升息機率與公債殖利率變化。飯店需求、辦公室出租情況、資料中心開發進度及公司指引,則決定個別REITs能否抵抗利率壓力。退休投資追求穩定現金流,也需要靠ETF分散與股債配置降低單一事件帶來的衝擊。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
7minutes ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
收藏內容 讓好文不錯過

