


Patria(PAX)殖利率達6.01%,2.25億美元現金流撐得起股息嗎?


Patria殖利率達6.01%,現金流才決定股息成色
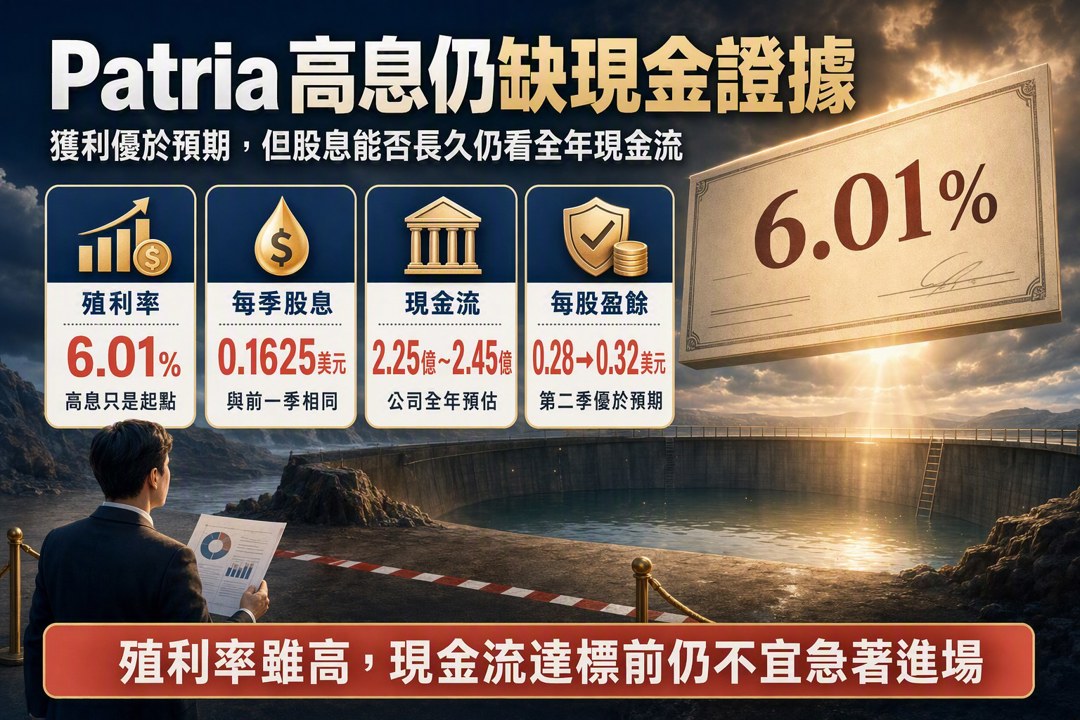
Patria殖利率達6.01%,我傾向等現金流證據再進場。Patria Investments(PAX)維持每季0.1625美元股息,收入吸引力確實存在。依目前配息年化計算,每股一年約配0.65美元。
我自己做退休配置時,會把股息視為現金流的一部分,同時看本金能否長期成長。6.01%殖利率只是起點,公司每年能留下多少現金,才會影響股息能維持多久。
每季0.1625美元維持原額,市場已先算進穩定配息
Patria這次股息與前一季相同,代表董事會目前願意延續既有配息節奏。以2026年8月3日的資料來看,前瞻股息殖利率為6.01%。前瞻殖利率,就是用未來一年預估股息除以股價。
同一天,PAX股價下跌1.37%。單日漲跌很難單獨證明市場態度,至少可以看出穩定配息並未帶來明顯追價。這個價位已經包含每季0.1625美元的好消息,市場仍替自由現金流能否達標保留折價。
我40歲才開始投資,早期也很容易被高殖利率吸引。後來才體會到,配息入帳與資產增加是兩件事。退休金規畫最終仍回到股息加上價格變化的總報酬。
2026年現金流估2.25億美元起,58%附近是關鍵
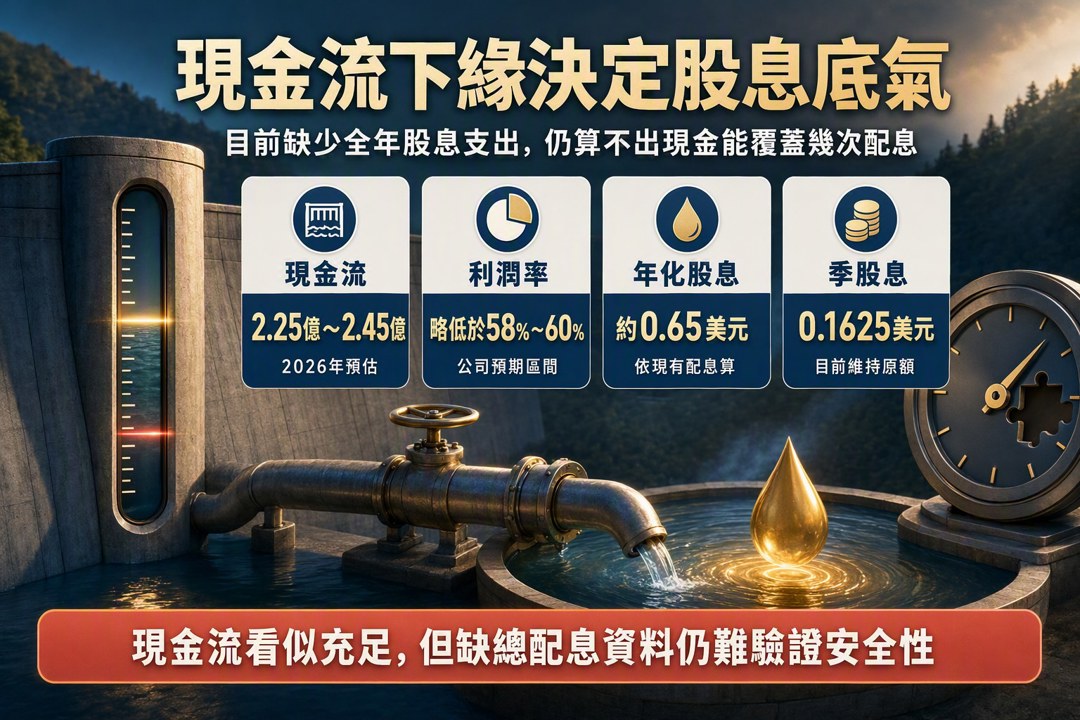
Patria預估2026年自由現金流介於2.25億至2.45億美元。自由現金流,可以理解成公司營運與必要投資之後,真正能用來配息、還債或再投資的現金。
公司同時預期,自由現金流利潤率將略低於58%至60%區間。這個比率反映每一美元收入最後能留下多少現金。接近58%的水準,代表資產管理業務仍具有相當好的現金轉換能力。
來源沒有提供流通股數,也沒有列出全年股息支出總額。因此,2.25億美元能覆蓋幾倍股息,目前算不出來。配息覆蓋倍數仍缺一塊資料,這也是我暫時保留的原因。
第二季每股盈餘多出0.04美元,全年指引因而更可信
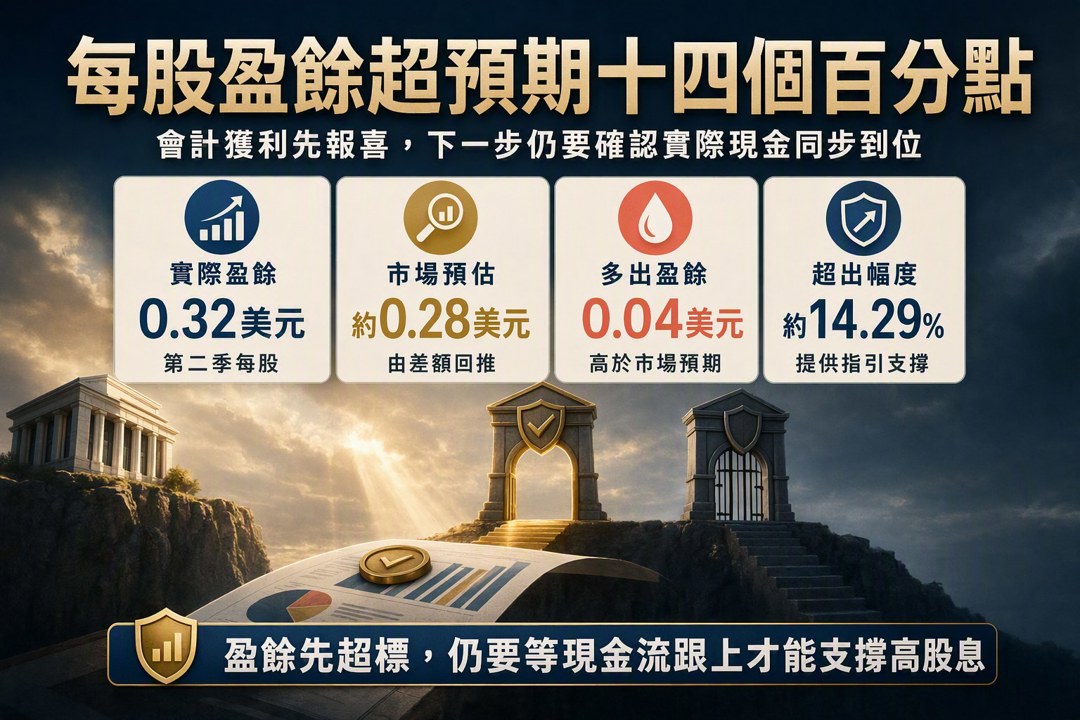
Patria第二季調整後每股盈餘為0.32美元,比市場預期高出0.04美元。由此回推,市場原先預估約0.28美元。超出預期約14.29%,幅度具有參考性。
這份成績讓2.25億至2.45億美元的全年自由現金流指引更有支撐。不過,調整後每股盈餘屬於會計獲利,自由現金流則是實際進出的現金。兩者方向通常相關,金額仍可能受到應收款、費用認列與投資支出影響。
市場接下來等的是現金流跟上獲利。若下一季仍維持全年指引,且利潤率貼近58%,6.01%的殖利率才有更完整的支撐。
8月10日除息、9月14日付款,兩個日期意義不同
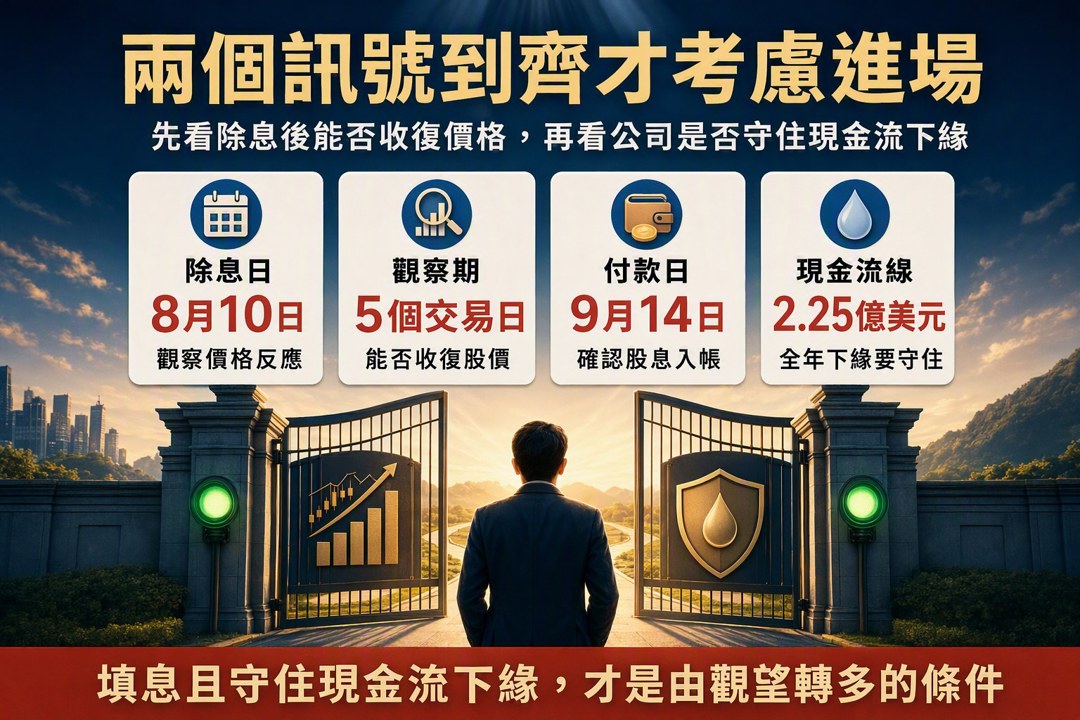
這次股息的股東名冊截止日與除息日都是2026年8月10日,付款日為9月14日。除息日代表股息權利完成切割,當天股價理論上會反映每股0.1625美元的權利移轉。
我會把8月10日之後的股價反應當成較早的市場訊號。若PAX在除息後五個交易日內收復8月9日收盤價,代表市場願意承接除息造成的價格調整。若價格持續弱於除息前水準,6.01%的收入吸引力仍未換來足夠買盤。
9月14日完成付款,可以確認這一季股息如期執行。這項事件證明公司履約,對2026年全年現金流是否落在指引區間,提供的資訊仍有限。
缺少總配息與估值資料,6.01%仍難證明便宜
來源提到分析師認為Patria的折價已經難以忽視,可是沒有提供本益比、自由現金流倍數或同業比較。價格究竟便宜多少,目前缺乏可核對的尺度。
6.01%的殖利率可能來自穩定現金流,也可能反映市場對資產管理收入波動的疑慮。公司管理多少資產、管理費收入如何變化,以及績效費收入占比,來源都沒有交代。這些資料會影響獲利穩定度,也會影響合理估值。
因此,我把目前價格歸在收益率有吸引力、估值證據仍不足的區域。對退休資金來說,這類個股較適合放在衛星部位。我的核心仍會以0050、0056與債券分散,個別公司的股息則作為補充現金流。
我的傾向是先等下一季,兩項訊號出現才轉多
Patria目前偏多的依據,包括股息維持原額、第二季每股盈餘超出預期,以及2026年自由現金流指引仍在2.25億至2.45億美元。偏保留的原因,則是市場已知道這些消息,股價在2026年8月3日仍下跌1.37%。
我的進場條件會放在兩個訊號。其一是8月10日除息後五個交易日內,股價收復8月9日收盤價;其二是下一季業績公布時,公司維持至少2.25億美元的全年自由現金流下緣,利潤率也維持在接近58%的區域。
來源沒有提供下一季財報日期。眼前較明確的時間點,就是8月10日除息與9月14日付款。近期基本面催化劑偏少,也提高了等待的合理性。
現金流若升破2.45億美元,我的等待策略就會太保守
等待也有代價。若Patria下一季把2026年自由現金流指引上修至2.45億美元以上,同時除息後迅速填息,股價可能在完整財報出來前先走一段。屆時,我這個等待判斷會顯得太保守。
另一條路徑是自由現金流指引降到2.25億美元以下,或利潤率進一步遠離58%。這會削弱股息的安全邊際,等待時間也需要拉長。
我的傾向仍是先等。除息後五個交易日內填息,加上全年現金流指引維持,是我轉向偏多的條件;指引跌破2.25億美元,則是延後進場的認錯線。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
5minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
5minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
6minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
24minutes ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
anhour ago
收藏內容 讓好文不錯過

