


三類法人ETF對作加劇,退休配置該偏向0050還是債券


8月24日台股跌461.97點,三類法人ETF方向分歧
截至今年(2026年)8月24日收盤,加權指數下跌461.97點,收在44,762.32點,跌幅1.02%。八大公股行庫、外資與自營商在ETF市場各有不同布局,單看某一類法人,很容易把一天的交易解讀得太滿。
我常說,單日籌碼反映短期資金選擇,很難直接推導長期報酬。退休投資更需要回到資產配置、持有期間與可承受波動,法人一天買進多少張,只能當成市場溫度計。
八大公股買進台股主動型ETF,同時賣出台股反向ETF
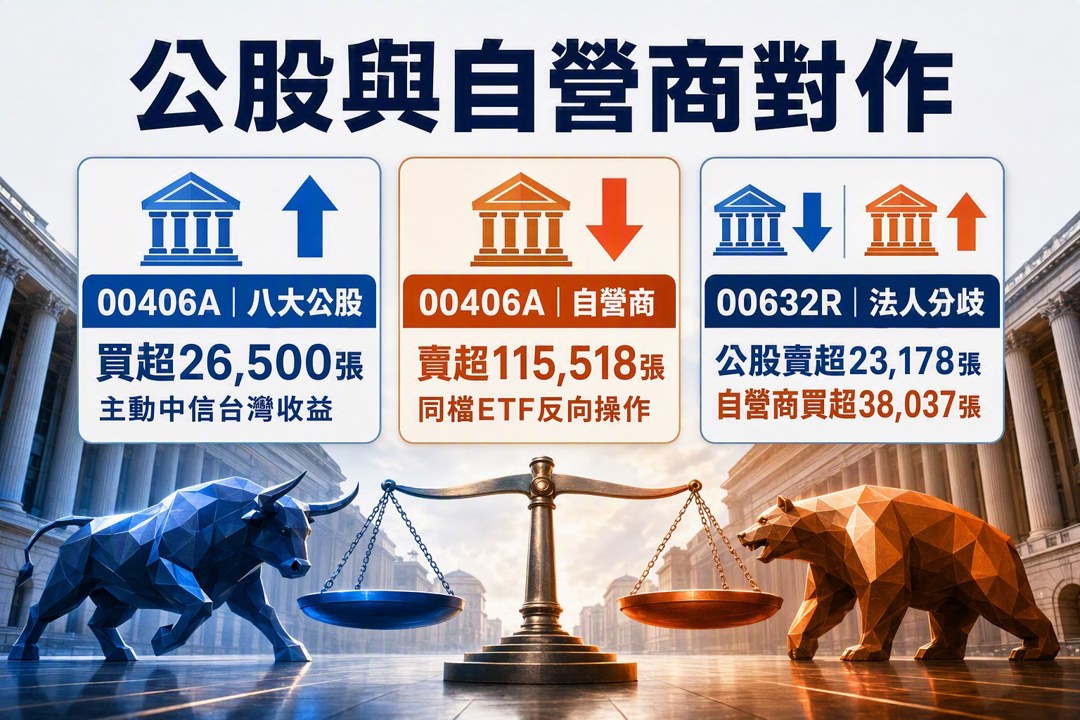
8月24日八大公股買超第一名為主動中信台灣收益(00406A),買超26,500張,金額約2.49億元。大華韓國KOSPI50(009829)與主動統一升級50(00403A)分居第二、第三名,買超7,226張及4,232張。
其他買超標的涵蓋台股槓桿、高股息、非投資等級債與中國市場。群益台灣精選高息(00919)獲買超3,394張,群益臺灣加權正2(00685L)獲買超4,129張,顯示公股資金分散在收益、成長與區域市場。
公股賣超第一名則是元大台灣50反1(00632R),賣超23,178張,金額約2.37億元。反向ETF在指數下跌時上漲,當週漲幅為0.79%;公股於當日減碼,只能確認交易方向,無法單獨判定後續大盤走勢。
外資賣出0050逾20億元,資金流向債券與高股息ETF
外資8月24日買超群益ESG投等債20+(00937B)9,028張,金額約1.29億元。國泰永續高股息(00878)獲買超6,146張,金額約2億元;主動群益台灣強棒(00982A)獲買超5,939張,金額約1.28億元。
外資賣超金額最大的是元大台灣50(0050),賣超19,905張,金額達20.75億元。主動統一升級50(00403A)、凱基台灣TOP50(009816)與群益台灣精選高息(00919)也名列賣超前段。
這組數據顯示,外資當日減碼部分台股市值型、主動型與高股息ETF,同時增加投資級債、00878及部分主題ETF。0050單日遭賣超,不等於長期配置價值消失。對退休族來說,市值型ETF仍可作為股票部位的基礎,持續看企業獲利與長期總報酬較有意義。
自營商買進反向ETF,並大幅調節00406A
自營商8月24日買超元大台灣50反1(00632R)38,037張,金額約3.88億元,居買超首位。野村稀土關鍵資源(009821)獲買超15,792張,金額約2.48億元;群益ESG投等債20+(00937B)則獲買超7,311張。
賣超方面,主動中信台灣收益(00406A)遭賣超115,518張,金額約10.88億元。大華韓國KOSPI50(009829)遭賣超38,972張,金額約4.06億元;群益台灣精選高息(00919)也遭賣超14,018張。
公股大買00406A,自營商卻大幅賣出;公股賣出00632R,自營商則積極買進。同一檔ETF出現法人對作很常見,交易可能包含避險、部位調整及商品流動性需求。把自營商買進反向ETF直接解讀成全面看空,證據仍嫌不足。
退休配置看總報酬,槓桿與反向ETF宜放在衛星部位
我40歲才開始投資,很早就發現,退休金準備靠的是長期投入與配置紀律。現在我自己債券比例偏高,股債比約2比8,原因是我更在意現金流穩定與波動承受度。每個人的年齡、收入與退休時間不同,比例自然會調整。
高股息ETF可以提供現金流,0056、00878或00919都有各自的選股規則。殖利率仍要搭配總報酬檢視,配息後淨值下降、產業集中與填息能力,都會影響長期成果。市值型ETF如0050則較適合承擔台股長期成長的角色。
槓桿與反向ETF的每日報酬設計,較容易受到持有時間與波動影響。我會把這類商品放在短期策略或小比例衛星部位,退休核心仍以市值型ETF、高股息ETF及債券ETF分工。8月24日的法人流向提供短期風險偏好的線索,長期退休計畫仍應由目標現金流、總報酬與資產配置共同決定。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
3hours ago
收藏內容 讓好文不錯過

