




【台股研究報告】樺漢(6414)2022年營收再創歷史新高!今年有望延續雙位數成長,在手訂單超過100億元!


圖片來源:樺漢科技
公司介紹
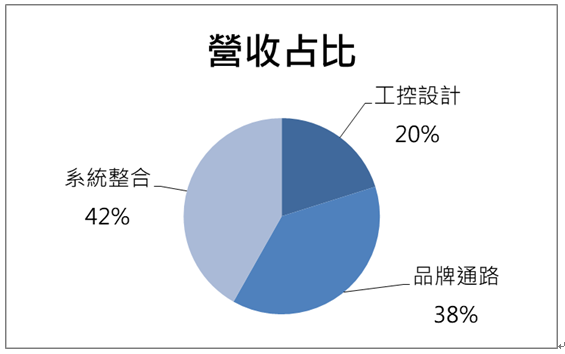
樺漢(6414)成立於1999年,為全球工業電腦的領導廠商,其產品包括POS系統、工業控制系統、ATM系統、車載系統和其他電腦周邊,並廣泛應用於金融、博奕、交通、醫療、工控等領域;樺漢主要有三大事業群,其營收占比分別為:工控設計20%、品牌通路38%、系統整合42%;另外,樺漢為鴻海(2317)轉投資的公司,目前持股約33%,並為最大股東。
資料來源:樺漢、CMoney研究部製作
三大事業體爆發性成長、子公司處分利益,帶動樺漢2022年營收續創新高
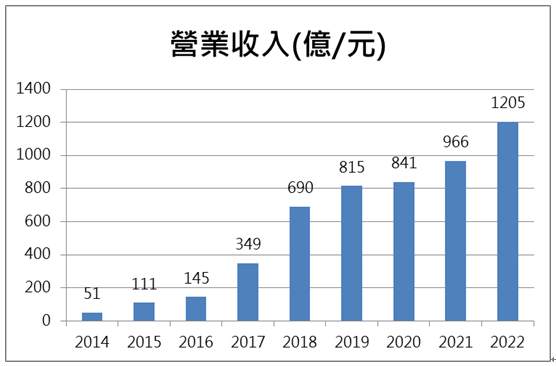
樺漢2022年營收1,204億元,年增24%,EPS 32.6元,營收呈現逐年增長的趨勢,並續創歷史新高,三大事業群在去年皆為正成長,並以系統整合、工控設計為主要成長動能,營收分別年增46%、28%;此外,樺漢的子公司在去年出售部分IT Service的業務,貢獻樺漢營收121億元和EPS 13.93元,帶動獲利更上一層樓。
綜觀樺漢過去的營收表現,其成長幅度相當亮眼,2014~2022年營收的年複合成長率為42%,且EPS從2015年開始都賺超過一個股本,整體獲利表現極佳。
資料來源:樺漢、CMoney研究部製作
工業電腦產業穩定成長!樺漢接單更為突出,在手訂單超過100億元!
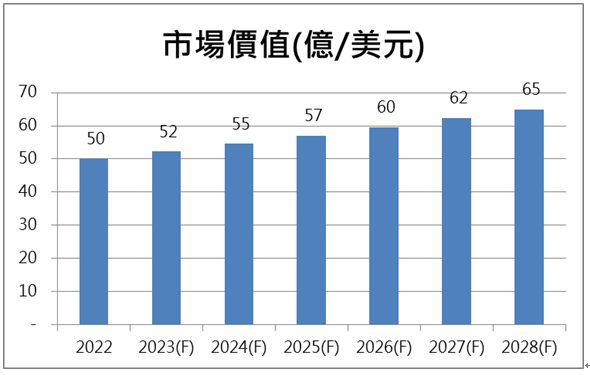
針對整個工業電腦市場,受惠於疫情解封後的時代,旅遊觀光、網通、博奕等需求大量提升,進而帶動各大企業對於工業電腦的採買需求,公司對此表示,目前歐洲工廠在手訂單超過100億元,工廠開工將為2023年帶來更多的營收貢獻;此外,根據IMARC Group的數據,工業電腦的市值在2022年達到50億美元,預估2028年將達到66億美元,年複合成長率達4.4%,後續將為樺漢提供良好的營運動能。
資料來源:IMARC Group、CMoney研究部製作
2023年營運展望佳,三大事業群有望延續雙位數成長!預估2023年EPS 22.04元
展望2023年,樺漢在出售部分IT Service的業務後,逐漸轉型至高毛利的產業,並朝著數位、資安、綠能等方向前進,未來也將提供一條龍的系統輔導方案,為各大企業建置更節能、有效率的架構;在匈牙利廠的部分,大型機具將在歐洲生產,可以有效降低運輸成本,並避免類似烏俄戰爭所帶來的影響;另外,公司對於三大事業群的營運保持樂觀,有望延續去年的雙位數成長,且目前在手訂單超過100億元,整體展望佳,預估樺漢2023年營收1,260億元,年增4%(扣除處分利益後年增率為16%),EPS 22.04元。
投資建議
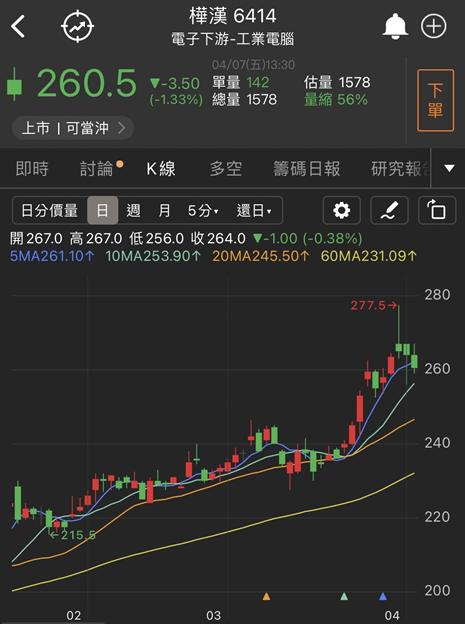
在產業趨勢穩定、三大事業群雙位數成長、高毛利產業布局的情況下,預估樺漢2023年EPS 22.04元,目前本益比在11倍,預期未來有機會往14倍靠攏,建議偏多操作。
圖片來源:籌碼K線
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律徒徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【美股新聞】Amazon稱消費者支出仍然強勁,股價於盤後飆漲超過13%(2022.07.29)
【美股新聞】Jim Cramer:「投資者不應該錯過這個買股票的時機點」(2022.07.29)
【美股新聞】Yallen:「儘管GDP下滑,但美國經濟並未陷入衰退」(2022.07.29)
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【技術籌碼】贏勢股 APP 選股-鈊象、東和鋼鐵、時碩工業-20261030
18minutes ago
[資料新增公告]已於 2026/10/29(四) 執行 (影響表格:日股週收盤還原表排行等6張表)
2hours ago
動能app盤後速覽_20261030
2hours ago
聯準會 FOMC 分析:美國經濟仍強,但打壓通膨決心不變!
5hours ago
基本面明明很好,為什麼股價還是一直跌?── 基本面逆勢交易完整攻略
6hours ago