


AI重塑晶片產業結構!掌握半導體週期 用「2策略」抓準布局契機


【我們想讓你知道】
自2023年以來,人工智慧(AI)正改寫半導體產業節奏。當台積電(2330)CoWoS先進封裝供不應求、輝達(Nvidia)股價創高但本益比下滑,市場意識到:這不再是傳統3到4年的庫存循環,而是AI驅動的結構性變革。科技巨頭的資本支出、算力需求與供應鏈重組,正重新定義半導體的投資邏輯。
本期〈封面故事〉將從技術躍遷、資本擴張、寡占深化三股力量切入,解析半導體產業的投資邏輯,為讀者建立穿越週期的投資框架。
沈萬鈞 小檔案
國際財資雜誌2018年亞洲最佳基金經理人。擁有18年以上操盤經驗與台積電產業背景,累計獲得18座基金金鑽獎,以法人視角解析市場。
臉書粉絲專頁:萬鈞法人視野 WJ Capital Perspective
Ming(本名謝旻樺) 小檔案
擁有外商與科技業15年經驗, 曾任職英特爾半導體產業。專注市場趨勢與產業洞察,持續以深度思考分享經驗,主張價值應經得起時間與理性的檢驗。
臉書粉絲專頁:The Insight
技術更迭、資本支出與寡占深化3股力量正重塑半導體投資邏輯。這不只是景氣循環,而是一場由AI驅動的轉變。為解析這場轉變,我們邀請基金經理人沈萬鈞與投資觀察家Ming,一起剖析AI時代的新格局。
第1股力量:技術典範加速移轉
算力需求讓技術迭代速度加快,為了提升效能,尚在實驗階段也可能被採用。沈萬鈞指出,為了解決算力提升帶來的散熱挑戰,創新技術被快速導入,例如微通道蓋板冷卻(Micro-channel Lid)。「只要有效果,科技巨頭馬上採用。」掌握這些關鍵技術的廠商,將在AI供應鏈中占據優勢地位。
第2股力量:資本支出持續擴張
2025年第2季,科技7巨頭資本資出季增達24.6%,這股投資動能正轉化為半導體的實質需求。輝達(Nvidia)甚至與多國電力公司簽約鎖定能源,顯示這場浪潮已超越景氣循環,邁向結構性變革。
第3股力量:寡占格局深化
半導體產業正在形成某種寡占格局。台積電(2330)在先進製程、輝達在AI晶片,艾司摩爾(ASML)的極紫外光(EUV)曝光機更是全球唯一的技術。寡占不只是市占率的集中,更是技術、資本、生態系統的全面綁定。
哪些企業真正受益於這場轉變?答案指向擁有結構性優勢的龍頭。沈萬鈞觀察,AI 時代的領先廠商持續領漲,因為客戶更重視技術領先而非分散風險。Ming 也強調,與其押注整個產業週期,不如鎖定台積電這類在製程、資本與生態系上具不可替代性的龍頭,才能在波動加劇的環境中維持穩健報酬。
小循環疊加大循環 長短週期並存的新現實
若從全球半導體出貨金額來看,產業的真正谷底落在 2023 年,而股價最低點則出現在 2022 年底。這段時間差顯示,市場情緒與資金動能通常會領先產業基本面約半年至9個月。從 2023 年底部回推至今,景氣已進入第3年,按照半導體產業慣有的3至4年庫存週期推算,目前確實接近本輪景氣的相對高檔區。
但Ming提出了一個更精準的框架:現在半導體產業同時存在多層週期。傳統的3到4年的庫存調整週期(Mini Cycle),主導著成熟製程與消費性應用的起伏。而當前正處於一個由AI驅動的十年商業週期,類似1990年代網路革命時期。而這個十年商業週期,實際上是一個跨度30年以上的超級週期(Mega Cycle)中的爆發階段,就像個人電腦與行動裝置各自主導的時代,AI 正推動半導體產業進入新一輪的擴張與技術革新週期。
這樣的雙週期結構有效解釋了市場的困惑點:為什麼台積電、輝達可以持續創高,而成熟製程與被動元件廠卻多空交錯?答案是前者搭上了大循環的浪頭,後者仍被小循環的重力牽引。
先進製程供不應求 從週期走向成長
台積電最能體現半導體產業結構轉變。過去它的業績高度依賴智慧型手機,蘋果(Apple)與高通(Qualcomm)貢獻超過3成營收,屬於典型的週期性業務,因此長期被市場以15至20 倍本益比評價。而如今AI 相關營收正在快速攀升。沈萬鈞指出,明年台積電來自輝達與博通(Broadcom)等客戶的AI訂單將占營收3到4成,能見度長達3年。
AI 的需求具有高度成癮性,用過的人難以回頭,這與手機換機的邏輯截然不同。沈萬鈞指出,AI 之所以不同於傳統週期,是因為算力尚未飽和。他轉述台積電前高層的觀察:「從沒看過這麼強的需求。」過去挖礦熱潮時,台積電仍抱持保留態度,但這次 AI 訂單落地後,需求真實且持續,甚至被形容為「無窮無盡」。
從財務面看,台積電先進製程產能利用率長期維持9成以上,本益比雖回升至約 25 倍,但仍低於 2021 年的 30 倍高點。沈萬鈞指出,這代表獲利成長速度快於股價漲幅,是典型成長股特徵而非泡沫前兆。「當市場真正認定台積電是成長股時,或許會給它 30~50 倍的本益比,那時才可能接近泡沫」。
記憶體產業 介於週期與成長間的灰色地帶
記憶體產業正站在矛盾的十字路口,它是AI浪潮下最受惠,也是週期性最強的產業之一。一方面AI生成內容帶來爆發性存儲需求。用戶使用生成式AI工具創作,檔案都必須保存在雲端以備。沈萬鈞用一個生動的比喻:「過去寫一篇文章占用空間不多,如今一晚用 AI 生成10支影片,即便多數無用也不會被刪除,因為隨時可能再被拉出來修改。」
這導致記憶體需求呈指數型成長。HBM(高頻寬記憶體)需求暴增,部分產線從傳統 DRAM 轉向生產 HBM,造成標準型 DRAM 供給收縮,反而推升整體記憶體價格。
但另一方面,Ming提醒,記憶體目前看來仍保有週期特徵。「雖然現在大家一直談論HBM會有爆發式成長,但我認為還是要看到財報營收後,才能確定是否真的能持續往上,」他保持謹慎,認為明年算是比較關鍵的判斷點。
AI需求強勁,但是否足以打破記憶體產業的4年週期仍是未知。市況顯示隨著 HBM 需求延伸,DRAM 與 NAND 也開始出現供應緊張與價格上漲的現象。雖然短期需求暢旺,但記憶體廠往往在價格高點擴大投資,新產能於1、2年後釋出,隨即引發新一輪供過於求。這樣的循環仍是產業結構難以擺脫的宿命。
被動元件與矽晶圓 資源排擠下的正常週期
沈萬鈞對這兩個領域的定位很明確:「它們不是真的變成長股,只是從週期谷底走向相對高點。」週期邏輯沒有改變,但這一輪復甦的驅動力與過去不同。過去週期回升通常來自需求爆發,但這次恰恰相反,是供給端在主動收縮。因為被動元件在週期低谷時,毛利率會降到個位數。
沈萬鈞解釋,當成熟製程無利可圖,無人願意擴產。 更關鍵的是AI帶來的資源排擠效應。「全世界新創的錢,百分之七、八十全部被AI吸走。」沒有資金願意投入產能,供給端因此持續萎縮,需求端雖然成長緩慢,卻從未消失。傳統消費性電子、工業應用仍需要這些元件。
供需收斂,價格自然回升,形成一個正常的週期性復甦。 這類標的適合在週期谷底布局、相對高點獲利了結。沈萬鈞提醒,台灣廠商在這些領域多集中在中低階市場,真正受惠AI高階需求的是村田、TDK等歐美日大廠。因此選股時要區分誰真正受益於AI、誰只是搭上週期回升順風車。
這種K型分化對投資策略有深遠影響,沈萬鈞強調當產業正在經歷結構性轉變,追逐短期進出點反而容易錯失大波段。但Ming則提醒不要忽視市場的短線節奏,即使認同10年長週期,中間也會有2、3年的中期修正。
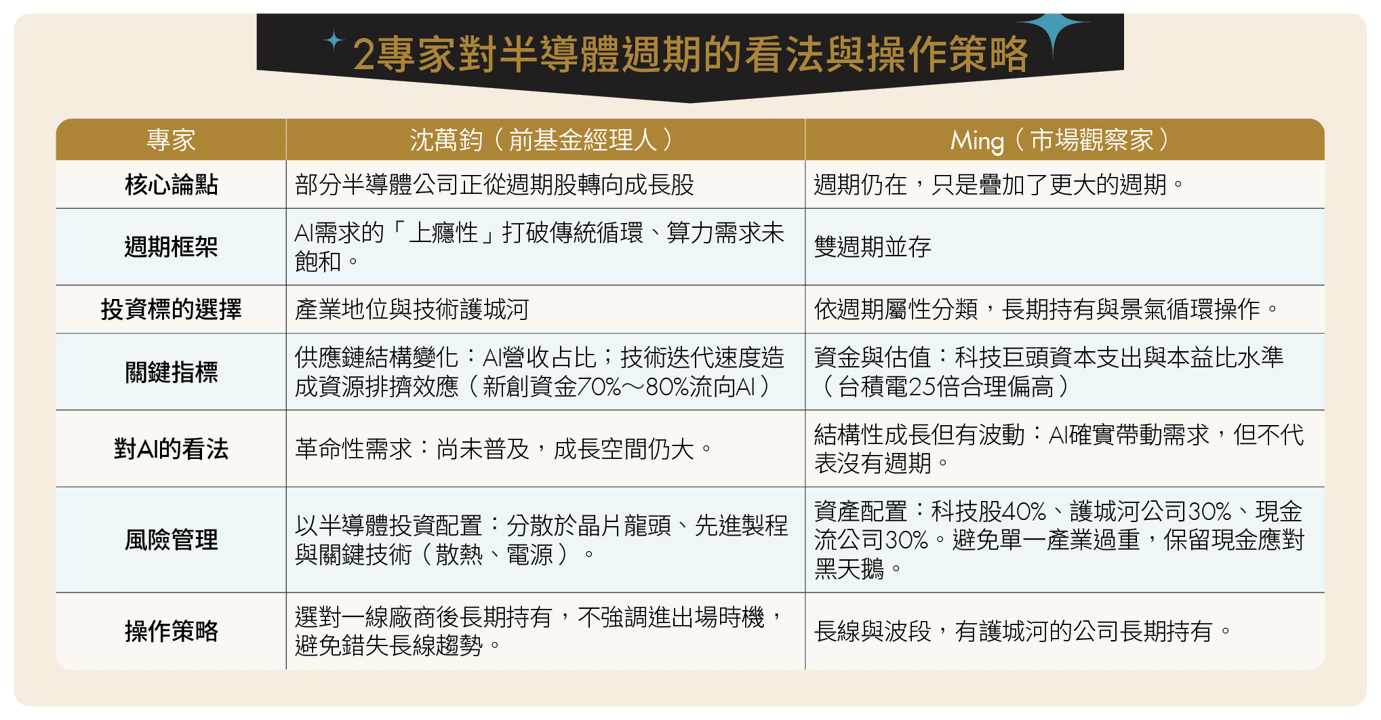
兩種視角看似矛盾,實則互補。關鍵是清楚區分:你投資的標的屬於哪個週期?如果是台積電、輝達這種搭上大循環的龍頭,可以拉長持有期限;如果是記憶體、被動元件這種仍有週期波動的標的,就需要更積極的進出管理。
洞悉半導體週期 從波段操作到長線布局
理解了產業正在發生的結構性改變後,下一個問題是:投資人該如何據此調整策略?答案取決於你的投資習慣、投資標的屬於哪個週期,以及風險承受能力與時間視野。
策略1:從下游應用週期判斷操作方式
半導體需求橫跨多個領域,呈現不同週期節奏。AI與高效能運算(HPC)是目前成長最快的板塊,年增率達3至5成。相較之下,消費性電子仍在消化疫情後的過度需求,復甦力道有限,雖可能在明後年出現換機潮,但動能仍待觀察。掌握這些差異,有助於投資人判斷哪些標的適合波段操作,哪些值得長期布局。
車用與工業半導體則呈現穩定但不爆發的增長。電動車與自駕技術帶來持續需求,卻受認證期長與較低毛利限制。工業與物聯網多採成熟製程、競價激烈。整體看,AI跟HPC 已成主要成長引擎並推動上游投資,其他應用維持基本盤。投資上以 AI 為核心,搭配穩定應用做防守配置。
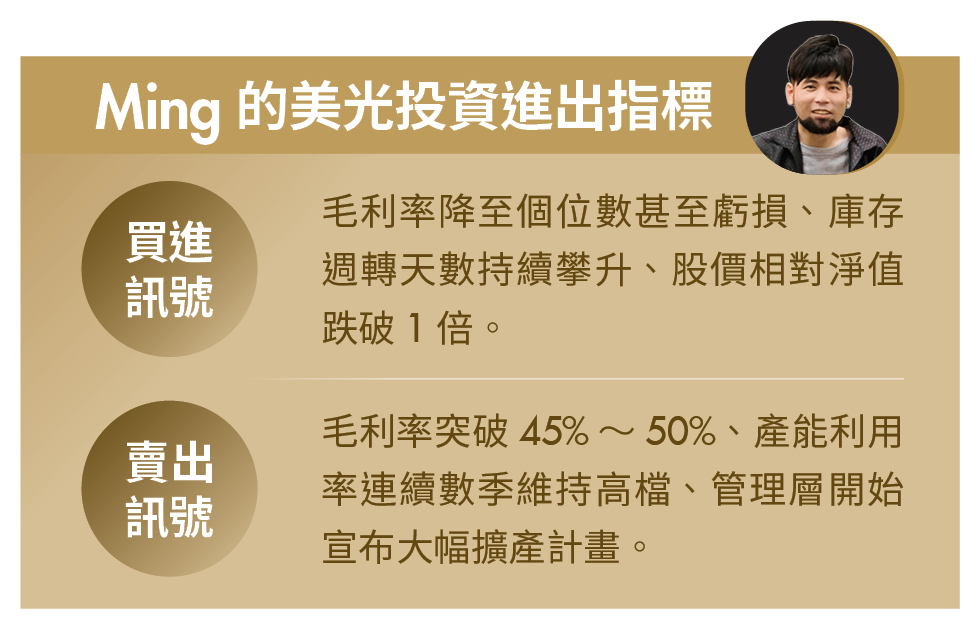
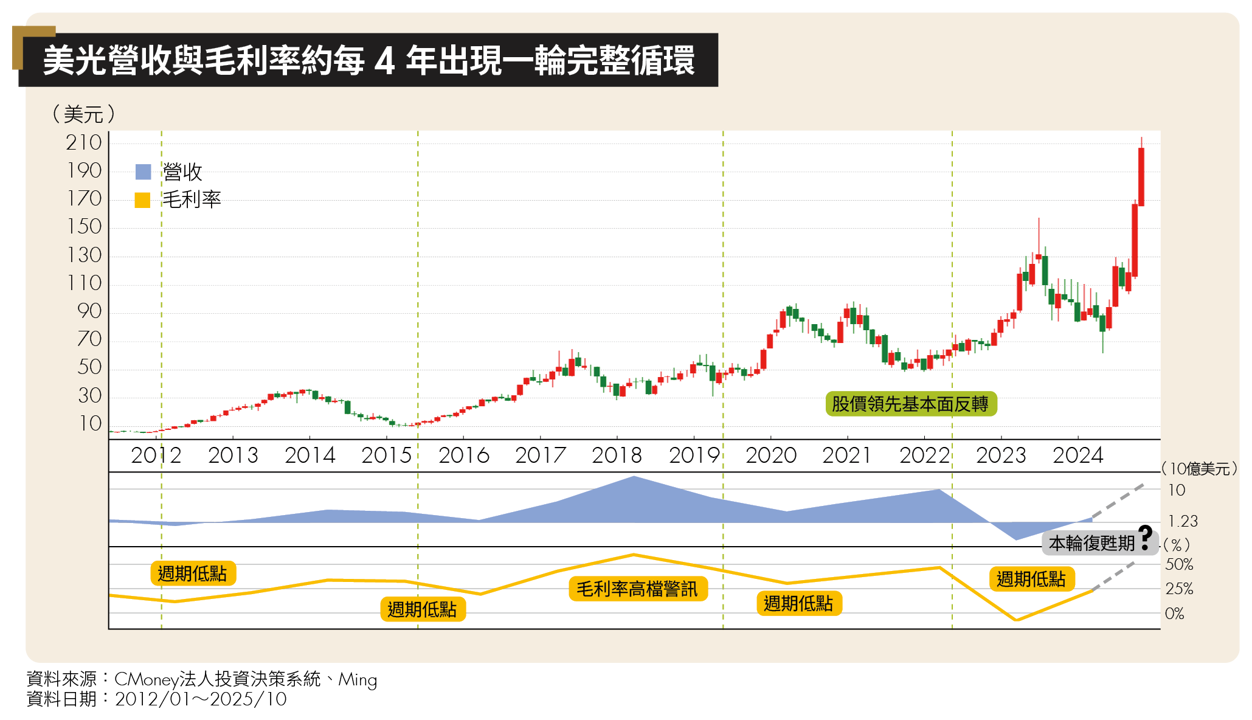
對於仍保有明顯週期特徵的產業,傳統的「低買高賣」邏輯依然適用,Ming以美光半導體(Micron)為例,這家公司大約每4年完整循環一次。上一次谷底在2023年,現在走到第3年,按歷史經驗推估,2026至2027年可能來到相對高點。具體的進出場訊號詳見下表。
美光的股價波動劇烈,每個週期的跌幅往往超過4成,既是風險也是機會。如果能在相對低點分批布局,到高點獲利了結,報酬率可能遠超大盤。但前提是你必須忍受中間的劇烈波動,不在恐慌時認賠殺出。
策略2:成長型龍頭股 分批布局 長期持有
對於從週期股轉為成長股的龍頭企業,投資邏輯可以由短線波段轉向長期持有。台積電正是產業護城河的典範,其先進製程的領先優勢已不僅是一兩代的差距,而是建立在長期累積與規模化生態上的系統性優勢。
這項優勢來自多重基礎:多年製程研發經驗,每年高達300~400億美元的資本支出形成進入門檻,並透過與客戶深度綁定建立高轉換成本。加上台灣完整的半導體供應鏈環境,使台積電的技術、資本與生態三者相互強化,成為難以撼動的長期成長型標的。
沈萬鈞認為,隨著 AI 營收占比提升,台積電不僅是晶圓代工廠,更是 AI 產業的核心基礎設施,地位短期內難以撼動。Ming對台積電的定位也很明確:「目前沒有被高估,處於合理但偏高的價位。」他認為台積電獲利成長速度快過股價漲幅,這是健康的成長股特徵而非泡沫前兆。
但他也坦承長期持有的兩難:如果等待回檔再買進,「對於真正長期看好AI的投資人,可能永遠等不到理想價位。」因此,他的策略是分批建倉而非單筆投入,利用市場波動逐步布局。
長線投資人必須接受劇烈波動。台積電從去年1,100元跌至700元,跌幅達36%。Ming 強調長線持股不輕易調整,中長線則在高檔逐步減碼但保留核心部位。他提醒,雖然過早出場會錯失漲幅,但切記莫因FOMO而盲目追高,靜待時機,耐心佈局。
管理持倉風險 勝於預測行情
當產業經歷結構性轉變,不同背景的投資人會如何解讀?沈萬鈞從供應鏈與技術變革切入,認為「選對企業比抓準進出時機更重要」。當台積電的AI營收占比從20%提升到40%、一線廠商技術領先拉大差距時,長期持有就是最好的策略;Ming則從週期框架與風險管理出發,提醒「即使認同10年長週期,中間也會有修正」。
半導體產業的長線趨勢已然明朗:AI 需求強勁、資本支出維持高檔、龍頭格局持續鞏固。然而,波動仍是常態,這是投資半導體必須接受的節奏。
正如 AMD 執行長蘇姿丰所言:「你今天做的決策,沒有個5年是看不見成果的。」短期起伏難免,但真正決定報酬的,是對結構性趨勢的掌握與穿越波動的能力。與其預測行情,不如建立能長期運行的框架,核心持有龍頭,靈活布局週期股,保持紀律與好奇心。下一個週期的啟程,往往就藏在那些看似微小的技術突破與資本投入之中。
觀看更多內容,歡迎訂閱《Money錢》雜誌

文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

