




如何省關稅?海外網購半年6次免稅、EZ WAY申報與稅費精算全攻略


點開海外網購結帳頁面,許多人常在包裹抵達海關時才收到補稅簡訊,驚覺自己完全不清楚如何省關稅。台灣現行海關法規對個人跨境快遞設有兩千元小額免稅額,但只要運費與保險費加總超標,或是半年內進口次數超過六次,整筆貨物就會被全額課徵進口稅與營業稅。把完稅價格算式與進口次數搞清楚,才能在下單前掌握真實到手成本,避開頻繁進口與低報罰鍰地雷。
本文將讓你學到
完稅價格怎麼算?商品價、運費與保險費的 2,000 元免稅分水嶺
海關計算進口貨物是否符合 2,000 元免稅門檻,採用的基準不是結帳刷卡時的純商品價格,而是「完稅價格(Duty Paying Value,DPV)」。
完稅價格是將商品購買價格、國際運費與保險費三者合併計算。許多買家在海外網站下單 1,800 元的衣物,自認符合免稅門檻,但包裹加計 350 元國際運費後,完稅價格達到 2,150 元,直接跨過門檻。
台灣海關課稅採取全額課徵制。完稅價格一旦超過 2,000 元,並非僅就超出門檻的 150 元課稅,而是以整筆 2,150 元作為計稅基礎,全額核算進口關稅與營業稅。
法規定義:完稅價格 = 離岸價格(FOB)+ 國際運費 + 保險費。若電商平台結帳已包含運費或提供免運優惠,海關將依申報單載明的實付總額進行核定。
進口稅與營業稅精算:條列推演跨過門檻的真實稅額差
海關核定跨境包裹應繳稅費主要分為兩層:第一層是依照商品稅則類別決定的進口關稅,第二層則是固定稅率 5% 的營業稅,兩者疊加後形成最終的應付稅款。
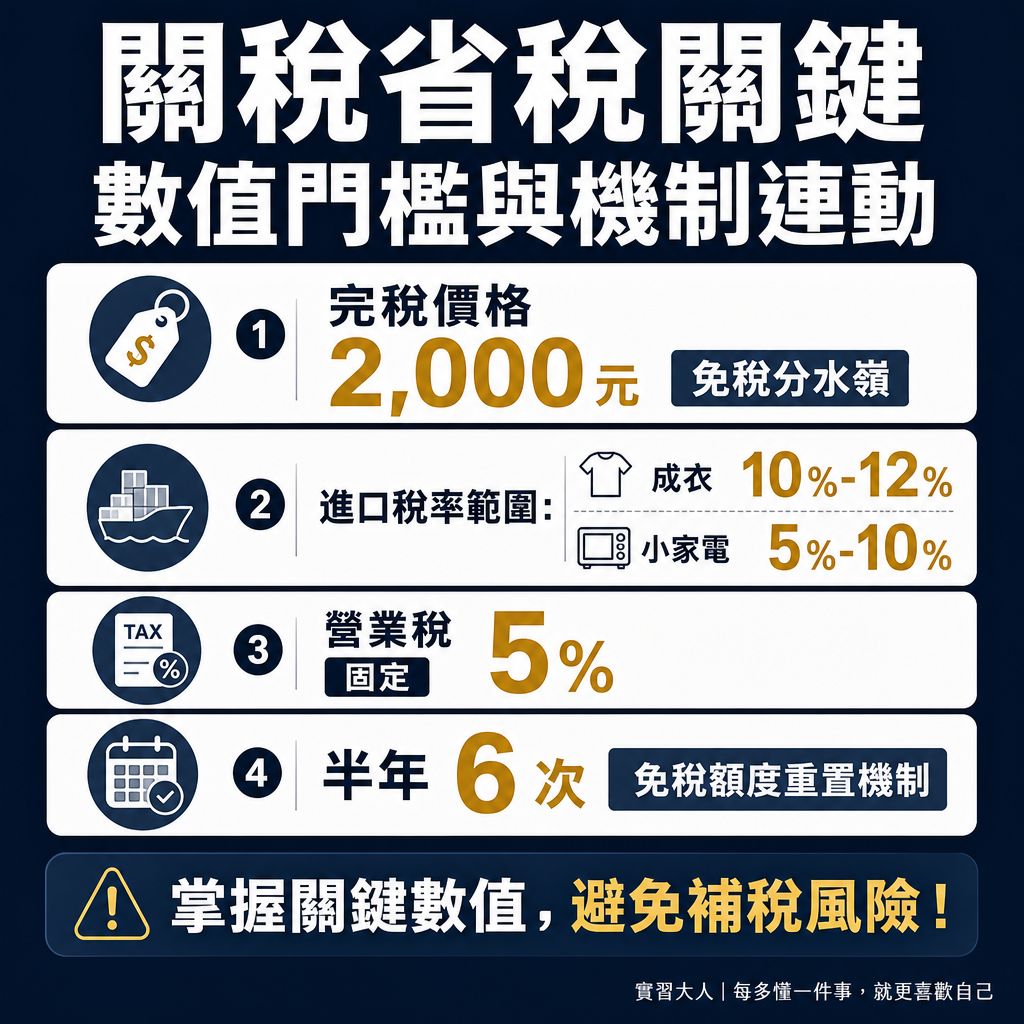
▲ 圖解:掌握完稅價格與免稅額度的關鍵數值,避免不必要的稅負。
進口關稅:完稅價格 × 商品進口稅率(依海關進口稅則判定,例如一般成衣約 10%~12%、小家電約 5%~10%、皮件約 6.6%)。
營業稅:(完稅價格 + 進口關稅 + 貨物稅)× 5%(一般日常用品多數無須繳納貨物稅,直接以完稅價格加關稅後乘以 5% 計算)。
應納稅費總額:進口關稅 + 營業稅。
以購買一件單價 3,000 元、國際運費 500 元的進口針織毛衣(進口稅率 12%)為例,在不同申報情境下的真實稅負差異推演:
情境一(符合免稅條件,完稅價格 2,000 元以下):應繳進口關稅為 0 元,營業稅亦為 0 元,實質稅費負擔為零。
情境二(毛衣完稅價格 3,500 元,第 1 次進口):進口關稅為 3,500 × 12% = 420 元;營業稅為(3,500 + 420)× 5% = 196 元。兩者相加,到貨時須補繳 616 元稅費。
情境三(毛衣完稅價格 3,500 元,但已達半年第 7 次進口):因喪失小額免稅資格且次數頻繁,同樣全額課徵進口稅與營業稅共 616 元。
透過以下常見進口商品稅率與稅額試算對照,可清楚掌握跨過 2,000 元門檻後的額外成本支出:
棉質成衣/外套
常見進口稅率:10% ~ 12%
完稅價格 1,800 元(免稅):0 元
完稅價格 3,500 元(應繳總稅費):543 元 ~ 616 元真皮包款/皮夾
常見進口稅率:6.6%
完稅價格 1,800 元(免稅):0 元
完稅價格 3,500 元(應繳總稅費):410 元小型廚房家電
常見進口稅率:5%
完稅價格 1,800 元(免稅):0 元
完稅價格 3,500 元(應繳總稅費):359 元維他命/保健膠囊
常見進口稅率:30%
完稅價格 1,800 元(免稅):0 元
完稅價格 3,500 元(應繳總稅費):1,278 元
保健食品因台灣進口名義稅率高達 30%,一旦總額超過 2,000 元,加上 5% 營業稅後,實質稅負比率高達 36.5%,是海外購物最容易產生預算落差的品項。
半年 6 次免稅額度重置機制與頻繁進口判定
依據《郵包物品進出口通關辦法》與《空運快遞貨物通關辦法》,同一收件人於半年度內享有 6 次低價免稅放行優惠,第 7 次起即判定為頻繁進口。
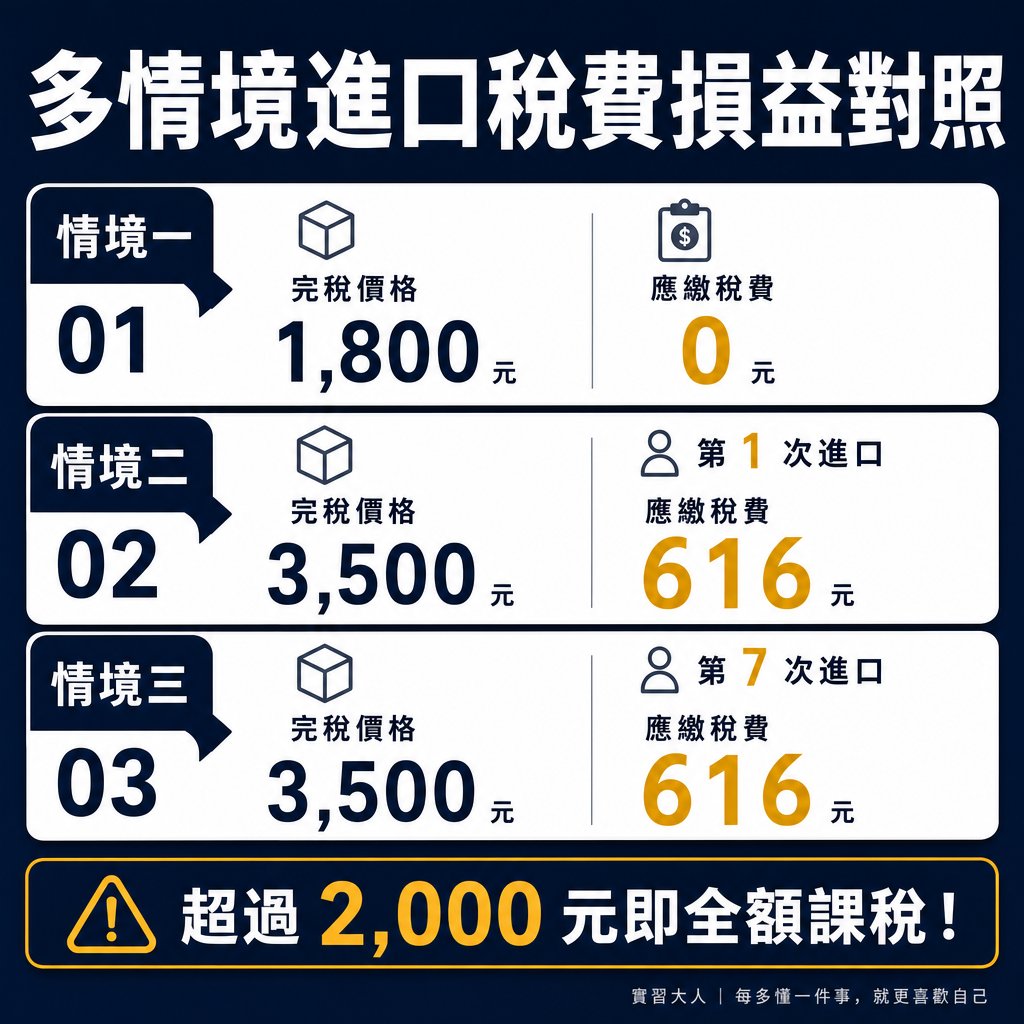
▲ 圖解:不同情境下的進口稅費計算,清楚掌握真實成本。
海關劃分的半年度並非依下單日往後推算 180 天,而是固定的兩個日曆區間:
上半年週期:每年 1 月 1 日至 6 月 30 日止,享有 6 次免稅額度。
下半年週期:每年 7 月 1 日至 12 月 31 日止,享有全新 6 次免稅額度。
額度重置日:每年 1 月 1 日與 7 月 1 日系統自動歸零,未使用完畢的次數不得跨期遞延。
進口次數的認定時間點,以海關電腦系統登錄的「報單進口放行日」為準,而非海外電商出貨日或超商到貨日。若在 6 月底密集下單,包裹延至 7 月 2 日通關,該筆包裹將扣除下半年的免稅次數。
一旦進入第 7 次進口,即便該包裹完稅價格僅有 500 元,海關亦不再給予免稅優惠,照常全額計徵關稅與營業稅。
EZ WAY 易利委預先委任:防止人頭冒用佔用免稅次數
許多海外網購族常在不知不覺中被課徵頻繁進口稅,追查後才發現個人身分證字號遭到不肖報關行或代購業者冒用,無辜被申報了未曾購買的幽靈包裹。
為了解決冒用人頭報關的弊端,關務署全面推行 EZ WAY 易利委「預先確認委任」機制。進口人在手機下載 APP 並綁定身分證字號與手機門號後,可至個人設定中開啟預先委任。
開啟該功能後,任何報關業者在向海關遞交報單前,必須先推播通知到進口人的手機。進口人於 APP 內親自點選確認後,包裹才能正式進入海關連線通關。
在點選確認前,務必逐項核對推播訊息中的申報品名、數量與申報金額。如果金額被惡意低報,或出現自己從未購買的商品,應直接在 APP 點選「申報不符」,避免成為違規進口的承擔者。
特定商品自用限量與高額反傾銷稅地雷
省關稅的前提是合規進口。某些商品即便完稅價格低於 2,000 元,若違反衛生福利部或經濟部的輸入限量規定,仍會面臨卡關補件或退運處分。
在日常跨境網購中,衛福部與食藥署對個人輸入的食品與成藥設有明確的自用寬限數量,超過限制便必須申請正式輸入查驗:
錠狀與膠囊狀食品(保健食品):每種產品最多 12 瓶(盒、罐、包、袋),且所有種類單次進口合計不得超過 36 瓶。
非處方藥品(OTC):每種同樣以 12 瓶為限,合計不得超過 36 瓶。
處方藥品:依法不得以郵包或快遞方式任意輸入,必須持有合格醫師處方箋向食藥署申請專案進口核准。
一般食品類:單一包裹價值在 1,000 美元以下且重量在 6 公斤以內,可免向主管機關申請輸入查驗。
除了限量管制,網購族最常踩到的稅務重災區是反傾銷稅。台灣海關針對特定國家進口之涉嫌傾銷貨物課徵額外關稅。
以進口鞋靴為例,若產地為中國大陸且屬於涉案鞋款,海關除課徵原本約 5%~12% 的進口關稅外,還會額外加徵高達 43.46% 的反傾銷稅。
兩筆稅額疊加並計入 5% 營業稅後,實質稅率往往突破 60%,直接導致到手成本翻倍,下單前務必確認產地標籤與稅則分類。
常見避稅地雷與合法節稅對照:高價低報與化整為零的代價
部分私人集運商為招攬客戶,常宣稱可提供「高價低報」或「化整為零拆單」服務,但此類行為皆屬違反海關法規的違法操作。
海關查驗人員擁有完備的海外電商行情資料庫與 X 光貨檢系統,能精準比對同款商品的國際市場合理報價。
依據《海關緝私條例》第 37 條規定,報運進口貨物若有虛報價格或不實貨名,海關除追繳全部所漏稅額外,還將處以所漏稅額 1 至 3 倍的罰鍰,情節重大者甚至會沒入貨物。
依同日同一寄件人寄交同一收件人的合併課稅原則,刻意拆成多個小包裹在同一班機或同一航次抵達,電腦系統會自動併單視為同一批貨物全額計稅,完全無法達到避稅效果。
在日常消費中,若希望合規降低海外網購的關稅負擔,可運用以下客觀方式進行安排:
善用家庭成員合法額度:若全家皆有海外購物需求,在取得家人同意並完成 EZ WAY 實名認證後,可依實際收件人姓名與地址輪流下單,每位家庭成員各自享有半年 6 次、每次 2,000 元的法定免稅額度。
跨週期平準採購時機:遇到大額採購需求時,可將訂單拆分在 6 月與 7 月的跨週期節點前後下單,善用每年 7 月 1 日免稅次數重置的機制,合法避開頻繁進口認定。
選擇包稅型轉運方案:高單價或重量較重的商品,可委由提供「包稅服務」的合法大型集運商運送,由業者在運費報價中統籌吸收通關稅費風險,避免到貨時被收取不可預期的補稅款。
常見問題
進口鞋子需要繳納關稅嗎?
進口鞋靴依材質不同,海關法定進口稅率約在 5% 至 12% 之間。若完稅價格在 2,000 元以下且未達半年 6 次頻繁進口標準,可享有小額免稅放行。
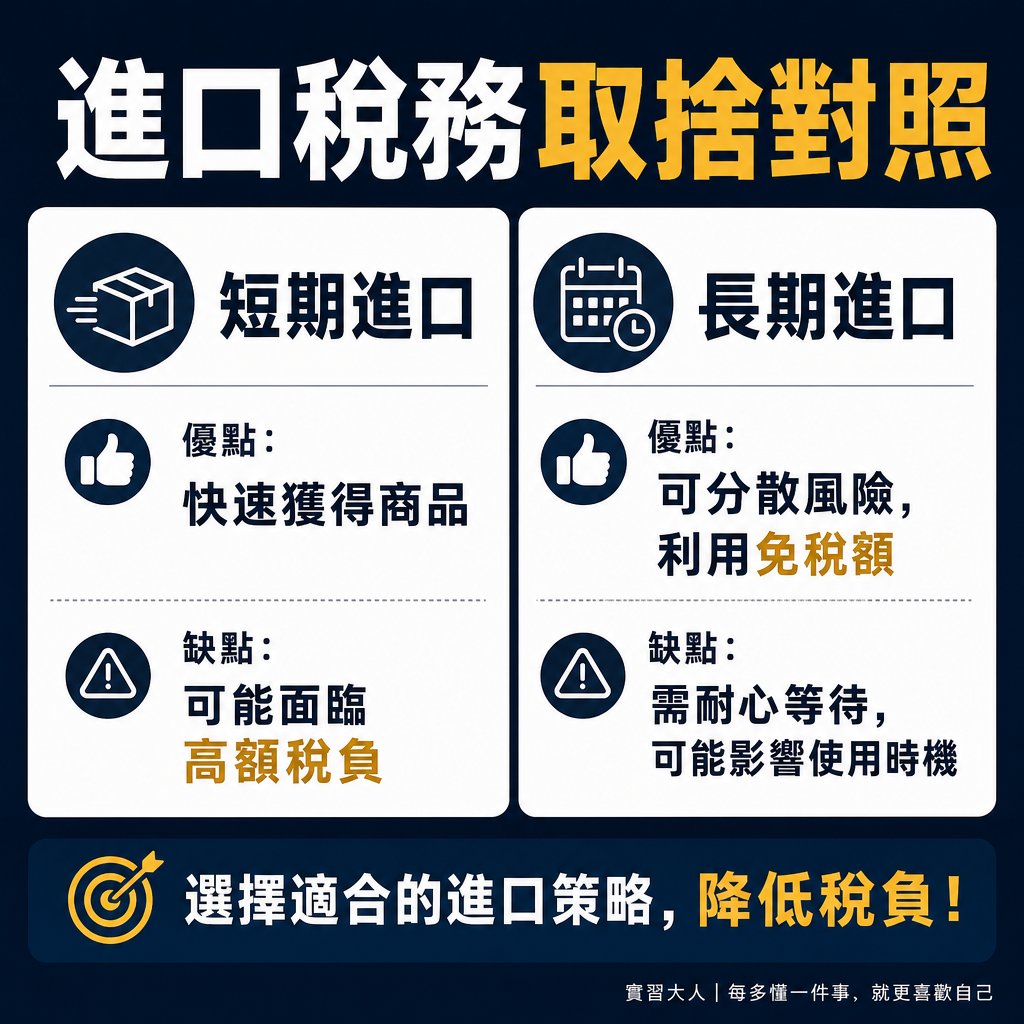
▲ 圖解:短期與長期進口的利弊對比,助你做出明智選擇。
但需特別留意產地為中國大陸的鞋靴,若被列入涉案課稅範圍,海關將額外加徵高達 43.46% 的反傾銷稅,兩稅疊加後稅負顯著增加,購買前應向賣家核實產地標示。
如何查詢關港貿單一窗口的進口次數頻繁資料?
查詢個人免稅進口次數,可備妥自然人憑證與讀卡機,前往財政部關務署「關港貿單一窗口」官方網站。
進入通關服務項下的「憑證通關服務」,點選「(GB377) 進口次數頻繁資料查詢」作業,輸入 PIN 碼完成驗證後,即可調閱當期半年度已使用的免稅放行清單。
海外網購退貨時,已經繳納的進口關稅可以申請退稅嗎?
依據《關稅法》第 51 條規定,課稅進口的貨物若在放行翌日起 3 個月內,因品質不符或規格不合等原因需要退運出口,得向海關申請退稅。
辦理退稅時,貨物須維持原狀退回,並檢附原進口報單向海關申請查驗核准,核可後即可退還原先繳納的進口關稅與營業稅。
參考資料與法規依據
文章相關標籤
本文內容轉載於此
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
老簡帶你 10/29 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
anhour ago
動能app盤前速覽_20261030
anhour ago
機器人、記憶體兩大熱門題材都有沾到,為什麼股價還能從132元跌到60元,跌幅超過54%?
2hours ago
00403A為何首次配息恐變0元?淨值破發與主動式ETF配息限制
2hours ago
聯電法說會 2026 Q3 業績與資本支出:前三季EPS賺6元、產能飆92%
2hours ago