




聯電法說會 2026 Q3 業績與資本支出:前三季EPS賺6元、產能飆92%


晶圓代工廠聯電於 2026 年 10 月 28 日召開法說會,市場聚焦於聯電法說會 2026 Q3 業績與資本支出的最新揭露。本季受惠於晶圓出貨突破 121 萬片創歷史新高,產能利用率躍升至 92%,單季每股純益達 1.32 元,累計前三季達 6 元。董事會更宣布追加 32 億美元擴建新廠,並預告 2027 年產品售價將調漲 10%。
本文將讓你學到
2026 Q3 財務表現:前三季累計 EPS 達 6 元與獲利結構
聯電於 2026 年 10 月 28 日公布第三季財務報告,單季合併營收達到 742.4 億元,較上一季成長 8.0%,較 2025 年同期大幅增加 25.6%。
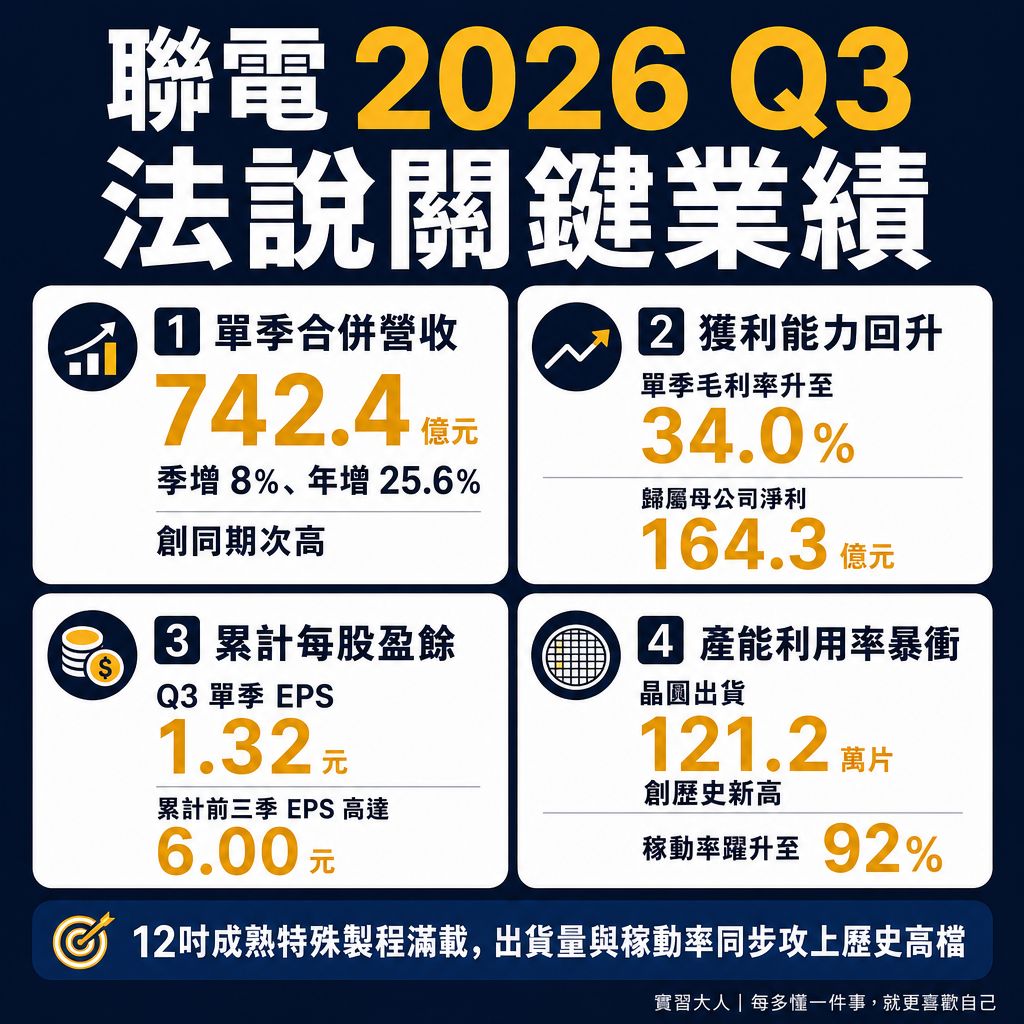
▲ 圖解:聯電 2026 Q3 業績關鍵數據:營收742億、毛利率34%與前三季累計EPS賺6元
在產能稼動率走揚帶動下,第三季毛利率攀升至 34.0%,季增 1.5 個百分點,營業利益率達 25.1%,本業獲利維持穩健擴張節奏。
第三季歸屬母公司淨利為 164.3 億元,單季每股純益(EPS)為 1.32 元。累計 2026 年前三季每股純益達到 6.00 元。
客觀拆解獲利結構,上半年因第二季認列約 302 億元大額業外投資收益,使基期顯著拉高,因此第三季淨利帳面呈現季減,但本業營業利益仍維持實質季增長動能。
產能利用率躍升至 92%:22 與 28 奈米製程出貨創高
晶圓出貨動能方面,聯電 2026 年第三季出貨量達 121.2 萬片(12 吋約當晶圓),季增 7.3%,刷新公司單季出貨歷史新高紀錄。
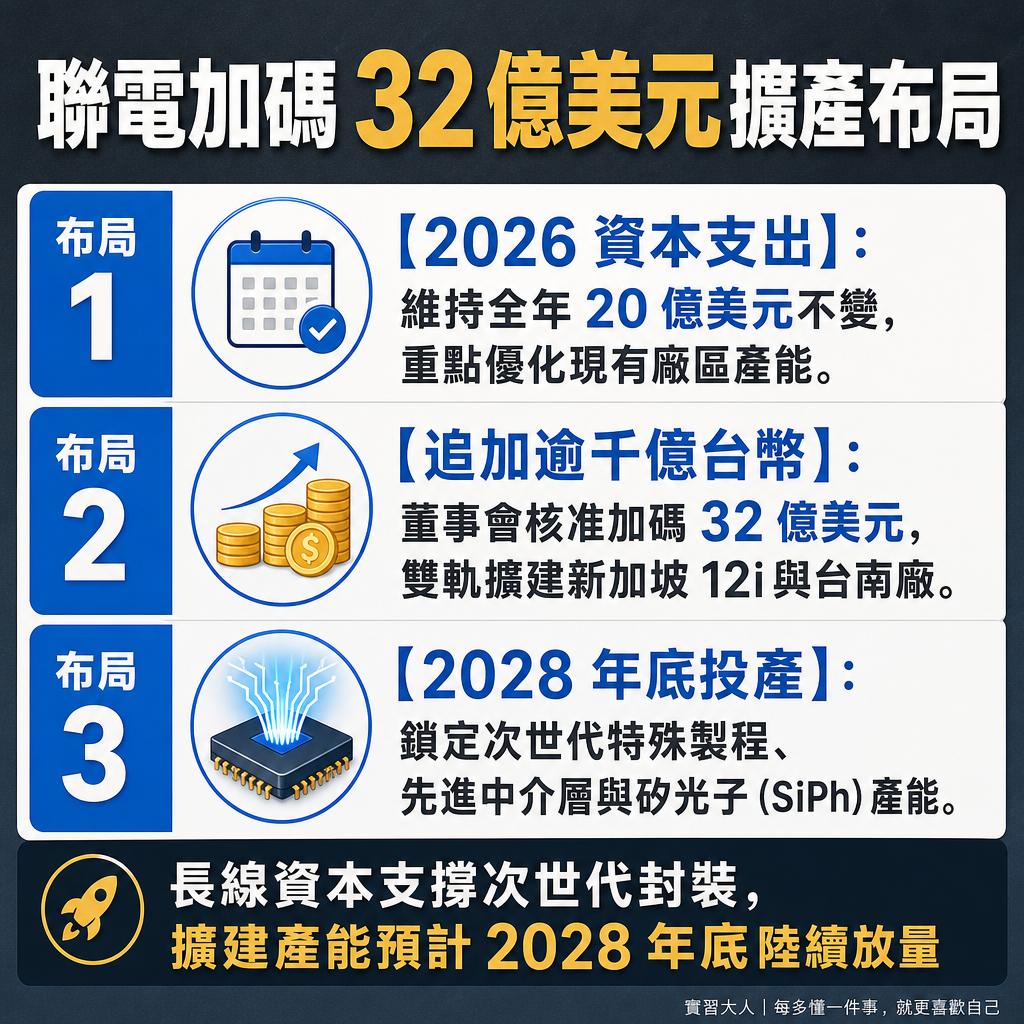
▲ 圖解:聯電追加 32 億美元資本支出:加速新加坡 12i 與台南廠雙軌擴建規劃
整體產能利用率自第二季的 85% 大幅躍升至 92%,其中多座 12 吋廠呈現滿載狀態,8 吋晶圓廠稼動率亦同步明顯回溫。
製程營收分佈中,22/28 奈米製程營收佔比達 35%,其中 22 奈米營收佔比達 18.3%,雙雙創下單季歷史新高,成為推升獲利率的關鍵支柱。
針對 2026 年第四季展望,管理層預期晶圓出貨量將較第三季微幅成長 1%~3%,產能利用率維持在 91% 至 93% 的高檔區間,毛利率則預估持平於 34% 左右。
追加 32 億美元資本支出:新加坡與台南雙軌布局次世代產能
為因應客戶對特殊製程與先進封裝的長期訂單需求,聯電董事會核准追加約 32 億美元(折合逾新台幣 1,000 億元)資本支出預算。
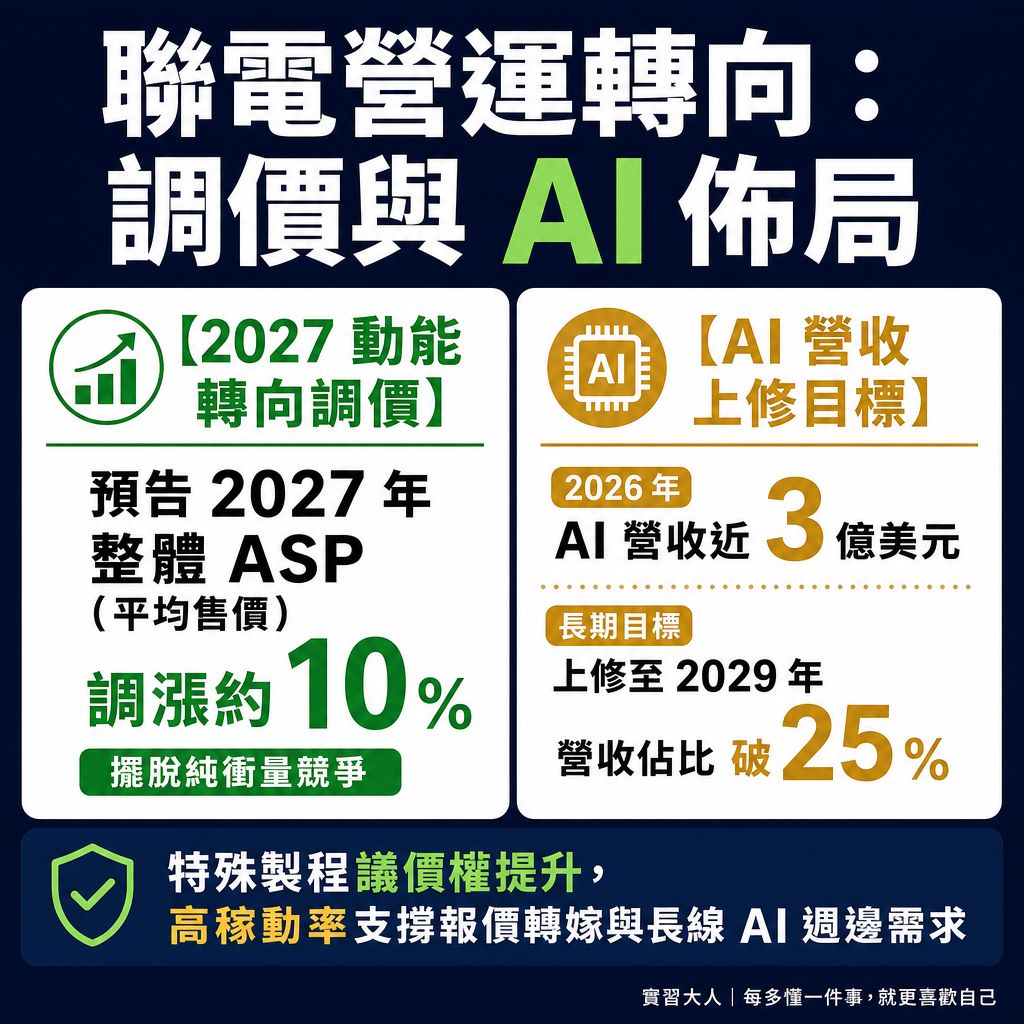
▲ 圖解:聯電營運展望:2027 年平均報價調漲 10% 與 2029 年 AI 營收佔比破 25%
這筆追加預算將加速推進新加坡 Fab 12i 擴建案與台南廠區雙軌工程,預計新產能將自 2028 年底 起陸續開出並投入量產,而 2026 年全年資本支出則維持 20 億美元原定目標。
新擴建產能將重點鎖定次世代成熟特殊製程、先進中介層(Advanced Interposer)與矽光子(CPO)技術,精準切入高速運算與資料中心傳輸介面需求。
財務獲利
2026 Q3 實際與指引數據:營收 742.4 億元、毛利率 34.0%、單季 EPS 1.32 元、前三季 EPS 6.00 元
營運意涵與長期觀察重點:本業營運受惠稼動率回升穩健擴張,前三季獲利受 Q2 大額業外收益 302 億元顯著墊高。產能營運
2026 Q3 實際與指引數據:晶圓出貨 121.2 萬片創歷史新高、利用率達 92%、Q4 預估維持 91%~93%
營運意涵與長期觀察重點:成熟特殊製程需求強勁,12 吋多座廠區逼近滿載,固定成本攤提效益顯著改善。製程結構
2026 Q3 實際與指引數據:22/28 奈米營收佔比 35%、22 奈米佔比 18.3% 創歷史新高
營運意涵與長期觀察重點:產品組合持續往高毛利 22 奈米特殊製程挪移,支撐整體結構性獲利率提升。資本支出
2026 Q3 實際與指引數據:2026 年維持 20 億美元,董事會核准追加 32 億美元擴建新產能
營運意涵與長期觀察重點:雙軌擴建新加坡 12i 與台南廠,鎖定次世代與先進中介層,預計 2028 年底投產。定價策略
2026 Q3 實際與指引數據:預告 2027 年整體 ASP 調漲約 10%,AI 營收目標上修至 2029 年破 25%
營運意涵與長期觀察重點:營運成長動能由擴充出貨量轉向價值調價,高價值 AI 與先進封裝業務佔比穩步拉高。
2027 年平均售價看增 10%:成長動能由擴量轉向調價與 AI 佈局
隨著整體產能利用率突破九成並逼近滿載,聯電管理層在法說會上正式釋出價格訊號,預估 2027 年產品平均售價(ASP)將較 2026 年調漲約 10%。
這項調價規劃象徵晶圓代工成熟製程進入供需緊平衡階段,營運成長主軸由過往單純衝刺晶圓出貨量,轉化為透過合約價格調整與優化產品組合來推動獲利擴張。
在人工智慧領域布局上,聯電 2026 年 AI 相關營收規模接近 3 億美元,管理層進一步上修長期營收指引,預期至 2029 年 時 AI 相關業務佔比將突破 25%。
面對法說會揭露的營運變化,投資人在解讀相關財務指標時,可從以下兩個客觀維度進行理性評估:
稼動率與價格雙重支撐:產能利用率維持在 90% 以上高檔,有助於降低單位折舊負擔,加上 2027 年潛在 10% 的價格調升,為未來毛利率防守在 34% 水平提供基本面支撐。
常態獲利基期與擴產折舊考量:前三季累計 EPS 6 元包含上半年大額一次性業外入帳,本業常態獲利應以單季 1.3 至 1.4 元水準為基準觀察;此外,逾千億台幣追加資本支出在 2028 年底開出後,後續折舊成本增加幅度亦為長期現金流關鍵變數。
參考資料與官方資訊
文章相關標籤
本文內容轉載於此
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
動能app盤前速覽_20261030
18minutes ago
機器人、記憶體兩大熱門題材都有沾到,為什麼股價還能從132元跌到60元,跌幅超過54%?
42minutes ago
00403A為何首次配息恐變0元?淨值破發與主動式ETF配息限制
anhour ago
聯電法說會 2026 Q3 業績與資本支出:前三季EPS賺6元、產能飆92%
anhour ago
上市上櫃 差在哪?資本額門檻、交易風險與投資人選股自保指南
anhour ago