




如何省營所稅?中小企業擴大書審與查帳簽證抉擇!合法節稅4大攻略


許多創業者與中小企業主每逢 5 月報稅季,最常思考的問題就是如何省營所稅。面對 20% 的所得稅率,如果只是盲目收集發票沖帳,不僅無法達到預期節稅效果,更可能因憑證不合規而被國稅局補稅。合法節稅的關鍵在於建立合規的財務帳冊,依據公司的營收規模與利潤結構,精準選擇申報方式,並善用合法的費用認列與投資抵減工具,才能在合規安全的前提下,實質減輕企業的稅務負擔。
本文將讓你學到
營所稅申報三大途徑:擴大書審、查帳與會計師簽證怎麼選?
台灣營利事業所得稅法定稅率為 20%,課稅所得額在 12 萬元以下免徵,超過 12 萬元者全額課稅。企業在每年 5 月辦理結算申報時,選擇不同的申報途徑,會直接決定當年度課稅所得的計算邏輯與繳稅金額。
目前中小企業申報營所稅主要分為擴大書審、查帳申報與會計師簽證三種模式。每種方式適用的營收規模、帳務要求與稅負計算完全不同,經營者必須依據公司當年的真實獲利狀況進行衡量。
擴大書面審核
適用營收規模:全年營收在 3,000 萬元以下
課稅所得額計算基礎:營業總收入 × 該行業書審純益率(多數約 6%)
實質虧損是否繳稅:是,仍須按純益率繳稅
享十年盈虧互抵:否,虧損無法遞延
國稅局查帳機率:約 10% 抽查率查帳申報
適用營收規模:全年營收 3,000 萬元以上或自願採用
課稅所得額計算基礎:實際營業收入 - 實際成本費用(憑證核實)
實質虧損是否繳稅:否,當年度免繳營所稅
享十年盈虧互抵:否(須委任簽證才符合)
國稅局查帳機率:較高,隨時需提示帳簿會計師簽證申報
適用營收規模:全年營收 1 億元以上強制,中小企業可自願
課稅所得額計算基礎:會計師查核調整後之實際課稅所得額
實質虧損是否繳稅:否,當年度免繳營所稅
享十年盈虧互抵:是,前十年虧損可扣除
國稅局查帳機率:極低,國稅局書審為主
以一家全年營業收入淨額 2,000 萬元的電商零售公司為例,該行業擴大書審純益率標準為 6%。若推演該公司在三種不同實際營運獲利情境下的稅額變化:
情境一(高淨利 15%,實賺 300 萬元):若採擴大書審,課稅所得額按 2,000 萬元 × 6% 設算為 120 萬元,應納稅額為 24 萬元;若採查帳申報,按實際獲利 300 萬元 × 20% 計算,應納稅額為 60 萬元。此時選擇擴大書審能合法減輕 36 萬元稅負。
情境二(微利 2%,實賺 40 萬元):若採擴大書審,仍須繳納 24 萬元營所稅,形同承擔高達 60% 的實質稅率;若改採查帳核實申報,課稅所得額為實際獲利 40 萬元,應納稅額僅為 8 萬元,當期可省下 16 萬元現金流。
情境三(營運首年虧損 60 萬元):若採擴大書審,依然必須繳納 24 萬元營所稅;若採查帳申報,當年度應納稅額直接為 0 元。若進一步委託會計師簽證申報,這 60 萬元的虧損額度還能合法保存 10 年,用來扣抵未來賺錢年度的課稅所得。
申報機制抉擇:獲利率高於書審率時適用書審,虧損或微利時務必查帳。擴大書審的本質是政府為了簡化小額稽徵所訂定的推計課稅標準,當企業實際毛利率或淨利率偏低時,繼續沿用擴大書審只會造成無謂的稅負浪費。
費用憑證完整認列:掌握交際費與差旅費申報上限公式
在查帳申報與會計師簽證架構下,營所稅的基本計算公式為營業收入減去營業成本與營業費用。只要公司每合法多認列 100 萬元的營業費用,就能實質減少 100 萬元的課稅所得,直接為公司省下 20 萬元的營所稅支出。
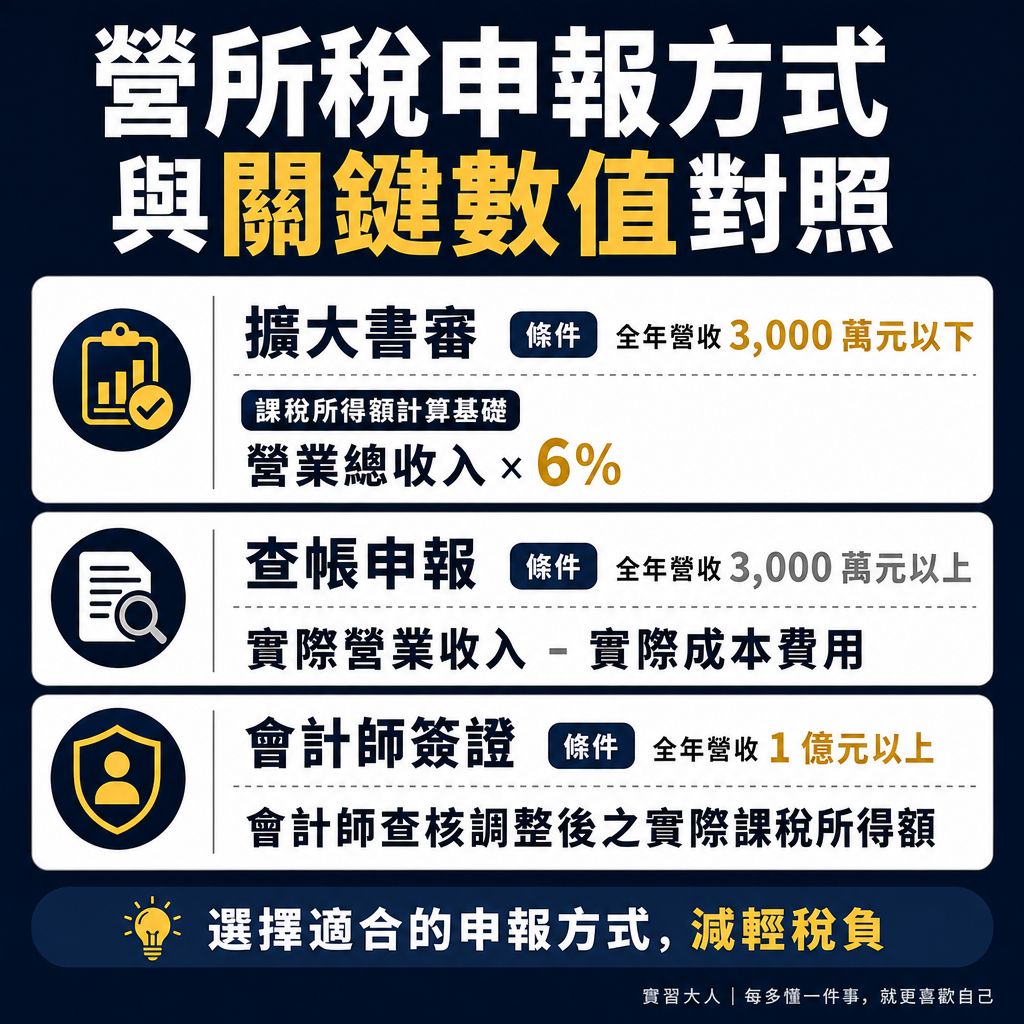
▲ 圖解:不同營所稅申報方式的關鍵數值與機制連動
然而,並非所有取得發票的支出都能全額列報。依據《營利事業所得稅查核準則》規定,費用支出必須同時具備「與營業本業直接相關」以及「合法外來憑證」兩大要件。其中最容易產生爭議與限制的項目,當屬交際費與差旅費。
交際費依據《營利事業所得稅查核準則》第 80 條規定,設有嚴格的法定列支上限。限額是按企業當年度的進貨淨額與銷貨淨額,分級距乘上法定比例累加計算。以買賣業為例,銷貨淨額在 3,000 萬元以下部分,普通申報限額為 0.45%,會計師簽證申報則放寬至 0.6%:
普通申報銷貨交際費限額:全年銷貨淨額在 3,000 萬元以下者,按千分之 4.5 計算;超過 3,000 萬元至 1.5 億元部分,按千分之 3.0 計算。
會計師簽證交際費限額優惠:全年銷貨淨額在 3,000 萬元以下者,按千分之 6.0 計算;超過 3,000 萬元至 1.5 億元部分,按千分之 4.0 計算。換言之,委託會計師簽證可合法擴大 33% 的交際費認列額度。
外銷特別交際費:若公司拓展海外市場取得外匯結匯證明,還可在外銷結匯收入 2% 額度內,額外列報外銷特別交際費。
實際發生的交際費若超過法定上限,在辦理年度申報時必須於申報書帳外自行調減,不得列為當期費用,更不能私自轉列其他雜項支出,否則經國稅局查核將直接剔除補稅。
差旅費的認列關鍵則在於「業務關聯證明」。依《營利事業所得稅查核準則》第 74 條規定,出差僅附高鐵票或機票收據無法通過查核,公司必須建立標準的「出差報告單」,載明具體出差日期、拜訪對象、商務談判內容與預期營業成果:
國內出差膳雜費免憑證額度:董事長、總經理、經理與廠長級主管,每人每日免檢據報銷上限為 700 元;其餘職員每人每日上限為 600 元,在此標準內免附發票核實認列。
國內住宿費:必須取得旅館業開立買受人統一編號的統一發票或收據,依實際支出核實認列。
國外出差生活費:比照行政院「中央政府各機關派赴國外出差人員生活費日支數額表」認定。若公司另外檢據核銷住宿費用,膳雜費則依該日支數額表的 5 成 計算列報。
除了交際與差旅支出外,企業為員工投保團體人壽與健康保險,每人每月保險費在 2,000 元以內可全額列為公司營業費用,且無須計入員工個人薪資所得,亦是企業兼顧員工福利與節稅的合規工具。
善用 10 年盈虧互抵:累積虧損轉化為未來合法節稅額度
新創公司或處於擴張期的中小企業,前幾年往往因為資本投入、研發與展店支出而產生鉅額虧損。依照《所得稅法》第 39 條規定,公司組織若符合法定要件,經國稅局核定的前 10 年內各期虧損,可以在後續賺錢年度自純益額中全數扣除,達成顯著的節稅效果。
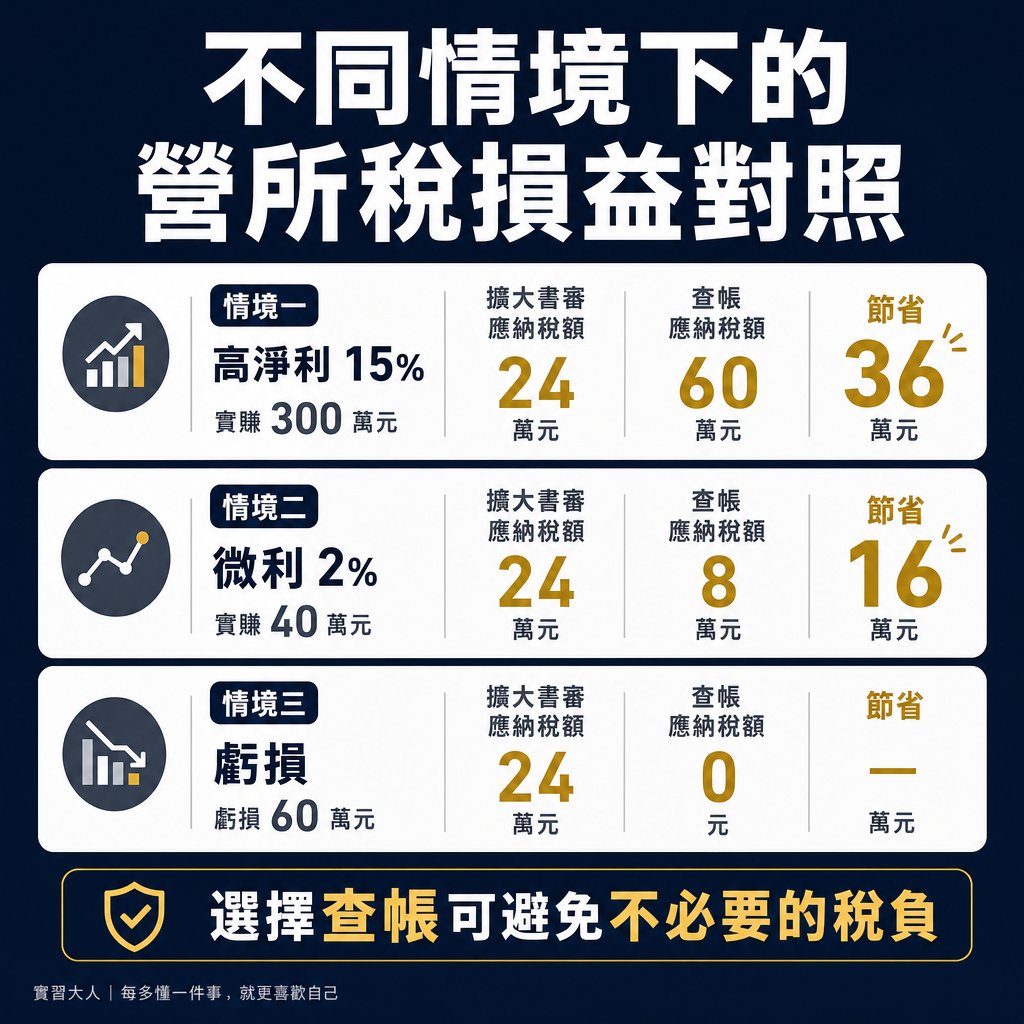
▲ 圖解:三種情境下的營所稅損益比較
要取得「前 10 年盈虧互抵」的法定入場券,公司必須同時滿足四大嚴格要件,缺一不可:
主體資格:必須為依法登記之公司組織(有限公司或股份有限公司),獨資、合夥型態的商號不適用。
帳冊完備:公司必須依規定設置日記帳、總分類帳與財產目錄,且各項交易均有合法憑證。
藍色申報或會計師簽證:發生虧損的年度與未來扣除虧損的年度,兩者都必須使用藍色申報書或委託會計師查核簽證。
如期辦理申報:虧損年度與扣除年度皆必須在每年 5 月 1 日至 5 月 31 日法定申報期間內如期申報繳納。
針對如期申報要件,財政部近期發布最新稅務解釋令指出:若企業在法定申報期限屆滿次日起 3 日內補報補繳稅款,仍得視為如期申報,確保符合盈虧互抵要件,大幅降低因行政作業疏失而喪失抵扣資格的風險。
然而,列報盈虧互抵時必須注意「免稅所得先沖抵」原則。若公司在虧損年度取得免稅所得(例如政府發放的研發補助款、免稅證券交易所得或投資收益),必須優先用來抵沖當年度的虧損金額,沖抵後剩餘的淨虧損額度,才能遞延至未來年度扣抵課稅所得。
舉例來說,某軟體開發公司 2025 年營運虧損 300 萬元,但當年度領取政府研發創新補助款 50 萬元(屬免稅所得)。該公司於 2025 年度實際可留待未來抵減的虧損額度為 250 萬元(300 萬 - 50 萬)。若 2026 年公司轉虧為盈,稅前純益為 400 萬元:
未辦理會計師簽證:無法適用盈虧互抵,2026 年必須依 400 萬元全額繳稅,營所稅高達 80 萬元。
如期委託會計師簽證:合法扣除前一年度經核定之虧損 250 萬元,2026 年課稅所得額降為 150 萬元(400 萬 - 250 萬),應納營所稅僅需 30 萬元,實質為企業保留 50 萬元現金資產。
未分配盈餘與實質投資抵減:把 5% 稅款轉為公司資本支出
公司繳納完 20% 營所稅後的稅後淨利,若未在次年決議分配給股東,依據《所得稅法》第 66 條之 9 規定,必須加徵 5% 未分配盈餘營所稅。這項稅負過去常使保留資金準備擴廠的中小企業面臨雙重稅務負擔。
為了鼓勵產業將盈餘轉化為實體競爭力,《產業創新條例》第 23 條之 3 提供了明確的「未分配盈餘實質投資減除」優惠。公司只要在規定的時間與金額門檻內進行實體投資,該筆支出即可直接列為未分配盈餘的減項,免繳 5% 稅款:
投資金額門檻:在當年度盈餘發生年度之次年起 3 年內,興建或購置供自行生產或營業使用的資產,實際付款金額合計達 100 萬元以上。
合法資產範圍:包含供營業用的廠房、辦公室、倉庫等建築物資本支出(土地不計入);生產機械、儀器設備、營運車輛與資通訊軟硬體;專利權、軟體授權與專用技術等無形資產。
付款與投資雙軌要件:投資項目必須在 3 年期限內「完成交貨驗收」且「實際支付款項」。若採分期付款,超過 3 年期限才支付的款項無法列入減除。
資產列管期限:申報抵減後的資產,自申報期間屆滿次日起 3 年內不得轉售、轉租或變更用途,否則國稅局將追繳原免徵之 5% 稅額並加計利息。
若企業在辦理 5 月未分配盈餘申報時,投資計畫尚未付款完畢,可以先行申報繳納 5% 稅款。待 3 年內實際完成投資並取得合法憑證後,於完成投資之日起 1 年內,檢具發票、合約書與付款證明向國稅局申請更正申報,退還原先溢繳的稅額。
此外,若企業投入自主技術研發,還可依《產業創新條例》第 10 條申請「研發投資抵減」,在支出金額 15% 抵減當年度營所稅額,或 10% 於 3 年內分年抵減。
當企業採購智慧化生產設備時,若同時符合研發與資本支出要件,更可同時兼享「研發抵稅」與「未分配盈餘免課 5%」的雙重稅惠效益。
國稅局查稅重點與地雷:買假發票與公私帳不分的裁罰代價
合法節稅與違法逃漏稅的界線在於「交易真實性」與「憑證適法性」。部分企業主為了壓低課稅所得,採取走鋼索的非法手段,一旦被國稅局大數據分析選案查核,不僅面臨補稅與倍數罰鍰,更涉及刑事責任。
國稅局目前透過智慧金流勾稽系統與電子發票平台,重點查核以下三大常見稅務違章行為:
購買虛設行號發票(假發票):無真實進貨交易而向發票販子公司購買進項發票沖帳。依《加值型及非加值型營業稅法》第 51 條,除追繳稅款外處 5 倍以下罰鍰;營所稅部分剔除成本補稅,處所漏稅額 2 倍以下罰鍰。依《稅捐稽徵法》第 41 條,處 5 年以下有期徒刑,併科 1,000 萬元以下罰金;逃漏稅額達 5,000 萬元以上者,處 1 年以上 7 年以下有期徒刑,併科 1,000 萬元至 1 億元罰金。
虛報人頭薪資:取得未在公司實際任職員工之身分證件虛列薪資支出。此舉不僅涉及偽造文書與《商業會計法》填製不實憑證罪,國稅局與勞健保投保資料勾稽後,將全數剔除費用補稅,並處所漏稅額 2 倍以下罰鍰。
公私帳不分(家庭開銷報公帳):將負責人家庭生活雜支、精品服飾、私人旅遊或非營業用名車購置列報為公司費用。查帳時若無法提出與營業直接相關的佐證,國稅局除剔除費用補稅加息外,情節重大者更會將該筆支出轉列負責人之個人營利所得,重新課徵綜合所得稅。
若企業在過去申報中曾有疏失或誤報非營業憑證,依《稅捐稽徵法》第 48 條之 1 規定,只要在「未經檢舉、未經國稅局或財政部指定之調查人員進行調查前」,主動向戶籍或營業所在地國稅局辦理更正申報並補繳稅款,僅需按日加計利息,依法可全數免除各項漏稅罰鍰與刑事追訴責任。
營所稅申報常見問題
小規模營業人需要申報營所稅嗎?
每月營業額未達 20 萬元之小規模營業人(如便當店、小吃攤等免用統一發票商號),由國稅局依查定銷售額按季發單課徵 1% 營業稅,免辦理每年 5 月的營所稅結算申報。其營業所得由國稅局直接依規定純益率推算,歸入負責人之個人綜合所得稅營利所得申報。
▲ 圖解:短期與長期持有的稅務取捨比較
若為使用統一發票的獨資、合夥組織營利事業,依《所得稅法》第 71 條規定,每年 5 月仍須辦理營所稅結算申報,但無須計算繳納營所稅稅額,其營利事業所得額全數由負責人或合夥人直接併入個人綜合所得稅核課。
上班族開一人公司或夫妻開公司真的能節稅嗎?
開公司是否省稅取決於個人的綜合所得稅級距。個人綜合所得稅最高邊際稅率達 40%,而營所稅率為 20%。如果個人年收入達數百萬元且適用 30% 至 40% 稅率,透過設立公司承接業務,確實可將當年度盈餘先以 20% 營所稅保留在公司內部。
然而設立公司每年須承擔記帳費、會計師規費、營業稅 5% 申報、未分配盈餘加徵 5% 稅款等固定行政成本。若未來將盈餘以股利形式分回個人名下,仍須課徵綜所稅或 28% 分開計稅,若缺乏實質營業行為,節稅效益可能完全被行政成本侵蝕。
營所稅暫繳申報逾期沒辦會怎樣?如何補救?
營利事業每年 9 月 1 日至 9 月 30 日應辦理營所稅暫繳,金額為上年度結算應納稅額的二分之一。若 9 月底前未申報,依法最遲應於 10 月 31 日前按原應納暫繳稅額補報並補繳,按日加計利息即可結案。
若逾 10 月 31 日仍未補辦,國稅局將直接依規定按上年度應納稅額二分之一核定暫繳稅額,並加徵 1 個月之利息開立繳款書催繳,企業無須過度恐慌,依繳款書期限繳清即可免受進一步罰鍰。
參考資料與法規依據
文章相關標籤
本文內容轉載於此
關於作者

搭高鐵出事信用卡賠不賠?西班牙高鐵追撞掀旅平險理賠3大死角
節稅 技巧有哪些?上班族與小資必看!合法省稅4大策略與列舉扣除陷阱
如何省關稅?海外網購半年6次免稅、EZ WAY申報與稅費精算全攻略
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
動能app盤前速覽_20261030
21minutes ago
機器人、記憶體兩大熱門題材都有沾到,為什麼股價還能從132元跌到60元,跌幅超過54%?
44minutes ago
00403A為何首次配息恐變0元?淨值破發與主動式ETF配息限制
anhour ago
聯電法說會 2026 Q3 業績與資本支出:前三季EPS賺6元、產能飆92%
anhour ago
上市上櫃 差在哪?資本額門檻、交易風險與投資人選股自保指南
anhour ago