


美股多頭輪動到金融與生技,巴西行情與AI安全能否續強?


台積電與SpaceX把供應鏈談判拉到德州
台積電(2330)與SpaceX傳出接觸,市場先反映的是先進製造與航太資本的重新分工。SpaceX正在與台積電洽談,協助Terafab晶片合資企業營運德州工廠,英特爾(INTC)股價同步下滑約2%,台積電股價則上漲2%,SpaceX相關資產估值指標也跳升6%。我會把這件事看成供應鏈地位的再定價,關鍵在於,先進製程的控制權仍集中在少數能把良率、交期與量產整合在一起的公司。
核心訊號在台積電。SpaceX需要的不是單一設備或單一設計能力,而是能把工廠運作、製程管理與量產節奏串起來的執行力。英特爾在Terafab計畫裡同樣參與,股價卻走弱,代表市場在區分誰能真正承接營運責任,誰還停留在合作名單上。從產業結構來看,這類合作一旦往前推進,受益的往往是製造端的議價能力,而不是單純掛名的參與者。
微軟把AI安全變成估值支點
微軟(MSFT)獲Melius Research調升至買進後,股價上漲超過1%。分析師把焦點放在AI安全、公司治理與防禦策略,認為納德拉團隊會被視為掌舵的成年人。這個評語的重點很直接,AI競賽走到後段,企業客戶開始在意的已經不只是算力與模型,而是部署後的風險管理、權限控管與責任歸屬。
事實上,資安與AI安全被拉到同一個層次,代表雲端巨頭的價值來源正在改變。從市場來看,微軟的優勢不只在產品整合,而是它能把安全、流程與企業治理一起打包,這種能力比單點功能更容易形成黏著度。AI競賽的下一階段,會越來越偏向誰能承擔企業風險,微軟的位置因此更穩。
巴西選舉帶動資金先押區域風險
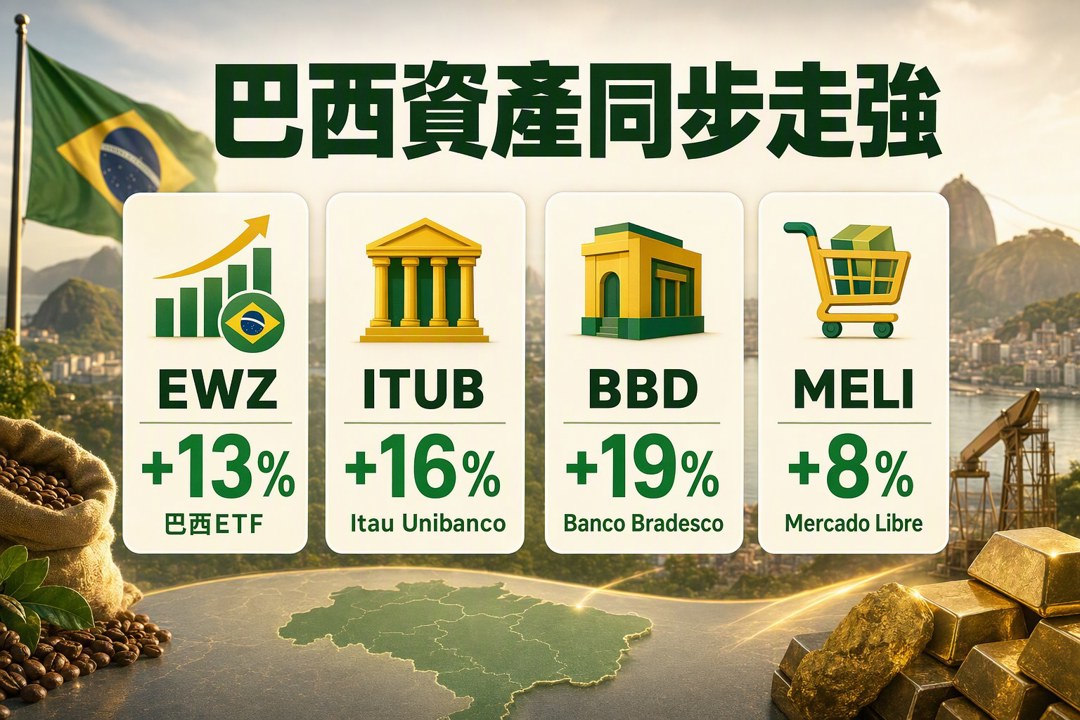
巴西大選首輪結果帶來明顯行情,右翼候選人波索納洛領先魯拉約2個百分點後,巴西相關資產全面走強。iShares MSCI巴西ETF(EWZ)大漲13%,Itau Unibanco(ITUB)與Banco Bradesco(BBD)分別上漲16%與19%,Mercado Libre(MELI)也上漲8%。這種反應很典型,市場先交易政治變數降低,再把風險溢價往回收。
從區域資金流向來看,巴西股市的反應速度比基本面更快,因為投資人先在意政策方向是否可預期。電商與銀行股一起上漲,代表資金押注的不是單一產業,而是整體交易環境改善。拉美資產的重估,通常先從匯率、金融與大型平台股開始,真正能否延續,還要看後續政策聯盟與財政紀律。
PTC與Vaxcyte反映併購與臨床的雙重定價
PTC(PTC)同意由施耐德電機以每股205美元收購,股權估值超過220億美元,股價單日狂飆33%。這類交易的意義很明確,當大型工業集團願意用高價買下軟體能力,市場就在重新確認工業數位化的價值。對PTC來說,估值不只反映當前業務,也反映併購方對工業軟體未來整合效益的預期。
Vaxcyte(PCVX)則靠臨床數據大漲約30%,其針對50歲以上成人的肺炎鏈球菌結合型疫苗,在第三期試驗取得正面頂線結果,免疫反應與輝瑞(PFE)的Prevnar 20、默克(MRK)的Capvaxive相當。生技市場在這種時點看的很直接,數據是否足以進入商業化通道。臨床成功與商業化可行性一旦同時成立,估值重心就會快速上移。
富國銀行、DraftKings與消費品牌的分歧
富國銀行(WFC)在摩根士丹利調升至加碼後上漲1%,理由是資產負債表成長正常化,有助緩解資金壓力並穩定淨利差。這反映的是銀行股的老問題,利率環境之外,市場更在意資產配置能否回到可持續的節奏。對富國銀行來說,利差只是表面,資本效率與放款紀律才是核心。
DraftKings(DKNG)則在美國銀行升評後上漲超過7%,分析師把預測市場業務視為雙贏,估計到2027年可帶來4億美元手續費收入,以及2億至4億美元造市收入。這類商業模式的風險,集中在監管與市場深度,收入想像越大,政策容忍度就越重要。平台型收入的想像空間確實存在,但可持續性仍要看規則是否放行。
雅詩蘭黛(EL)獲巴克萊升評至加碼後上漲2%,哈雷機車(HOG)在花旗調升至買進後大漲約10%。前者看的是未來幾年的成長與獲利前景,後者則押注新品發表、成本節約與LiveWire的潛在獲利。整體來看,消費品牌與傳統製造的估值修復,仍然高度依賴產品週期與成本控制,現金流改善比故事更重要。
Sphere與Lennar的壓力來自需求與槓桿
Sphere Entertainment(SPHR)遭降評至持有後重挫12%,關鍵原因是「綠野仙蹤」需求疲軟速度快於預期,2026年下半年與2027年上半年財測面臨風險。這裡的問題很明顯,娛樂資產的價格可以先反映話題熱度,但後續現金流仍要回到上座率與消費頻率。
Millrose Properties與Lennar(LEN)各跌約6%,原因是做空報告質疑Millrose單一家用租賃投資的經濟效益,以及Lennar對其策略的潛在影響。房地產與租賃模型最怕的,從來都不是單一報告,而是資本結構與收益模型能否同時站穩。槓桿模型的脆弱點一旦被放大,市場反應通常會很快,之後才輪到基本面重新驗證。短期偏防禦,中長期看能否把現金流證明補回來,我會等模型穩定再說。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

