


封測族群急跌,這波壓力不只來自費半,真正關鍵還少一個訊號


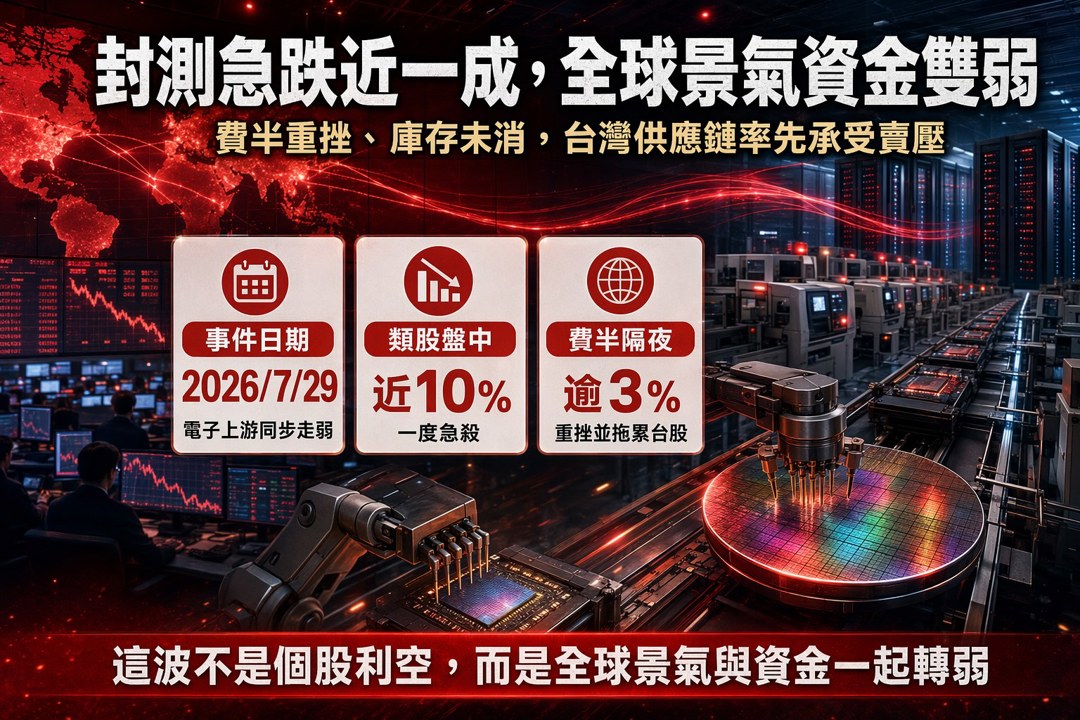
半導體封測的急跌,反映的是全球景氣與資金同時轉弱
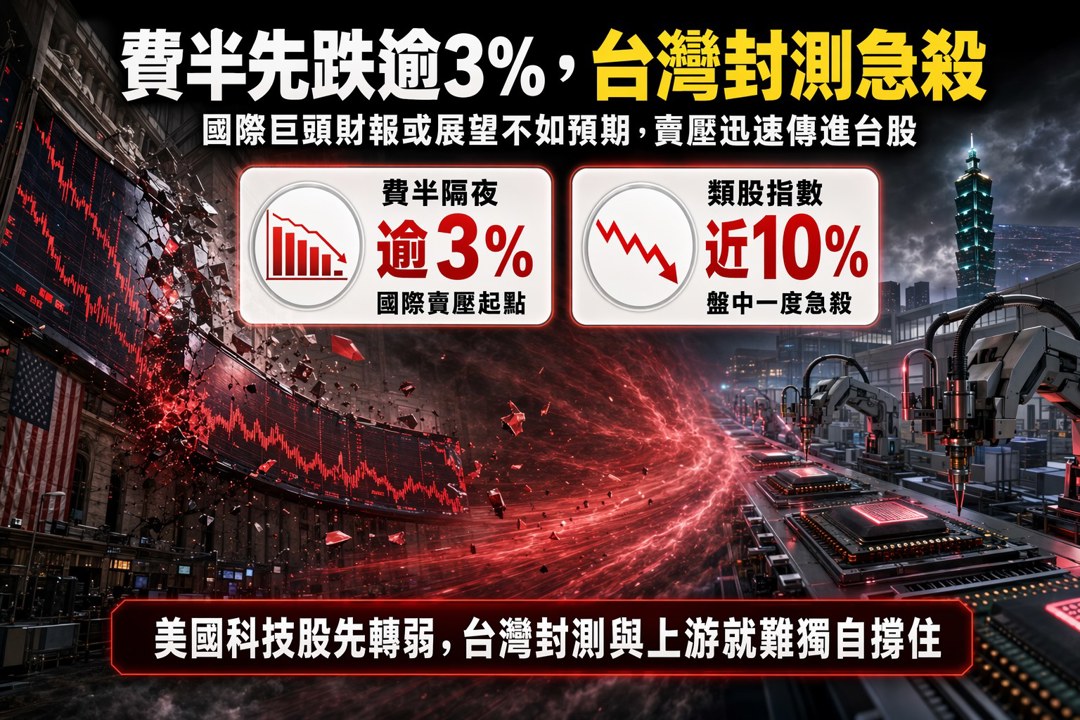
國際半導體先跌,台灣供應鏈就先承壓
電子上游與 IC 封測族群在 2026 年 7 月 29 日承受明顯賣壓,盤中類股指數一度急殺近 10%,京元電子、欣銓、旺矽、穎崴、日月光投控、超豐、力成、矽格等個股同步走弱,聯鈞、南茂、菱生等跌幅也很深。這不是單一公司的問題,而是國際半導體情緒往下走,台灣供應鏈立刻被放大反映。
事實上,費城半導體指數隔夜重挫逾 3%,再加上國際半導體巨頭財報或財測不如預期,市場對全球景氣的解讀會直接轉成資金撤離。對台股來說,這類族群本來就高度連動美國科技股,當外部定價先鬆動,內部籌碼很難獨立撐住。
賣壓會擴散,問題在於庫存與需求都還沒修好
從產業結構來看,封測不是最先被看見的環節,卻往往是最先感受到訂單變化的一端。當終端需求雜音持續,電子業庫存調整壓力又還沒完全消化,市場自然會先把「未來可能放緩」反映在股價上,而不是等營收真的轉差才反應。
進一步來看,這次修正之所以擴大,關鍵在於法人與散戶是同時撤退,外資法人近期對半導體權值股的賣超壓力不減,加上短線停損盤湧現,等於把原本偏情緒面的擔憂,迅速變成實質資金流出。這種狀態下,單靠題材很難扭轉,因為市場更在意的是訂單可見度,而不是短線敘事。
籌碼鬆動的速度,反而比基本面更早透露風險
整體來看,半導體族群這一波不是只有「跌」,而是籌碼結構明顯變差。多檔指標股直接跳空走弱,代表市場已經不願意用過去的評價框架去承接,反而先把風險折價。這種調整通常發生在兩種情況,一種是景氣確定轉弱,另一種是資金對未來不確定性先行收縮,現在比較接近後者。
問題在於,美國通膨數據與聯準會貨幣政策還會影響資金風向,如果通膨壓力沒有明顯降溫,科技股的估值就很難快速修復。對封測與上游供應鏈來說,短期價格波動只是表象,本質是全球科技資本支出與終端需求同時放緩,這會讓資金更傾向先回到最容易理解、最容易避險的部位。
止穩不會只看一天,費半與量能才是關鍵訊號
短期來說,我看這一段仍偏保守,因為費城半導體指數的走勢、以及後續美國科技股財報展望,才是這波修正能不能收斂的核心。台股電子上游與 IC 封測族群如果沒有看到國際風險降溫,單靠台灣本地訊號很難快速翻轉。
中長期來看,這一輪下修反而是在提醒市場,半導體鏈條的定價邏輯已經回到全球景氣與流動性同步主導的階段,最後市場會選能用、好用、夠便宜的。我會先等費半止穩與大盤量能改善,再判斷這一段修正是一次情緒釋放,還是更長的景氣再評價。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

