




聯電(2303)急漲反映成熟製程重估,但這波能走遠要先看一件事


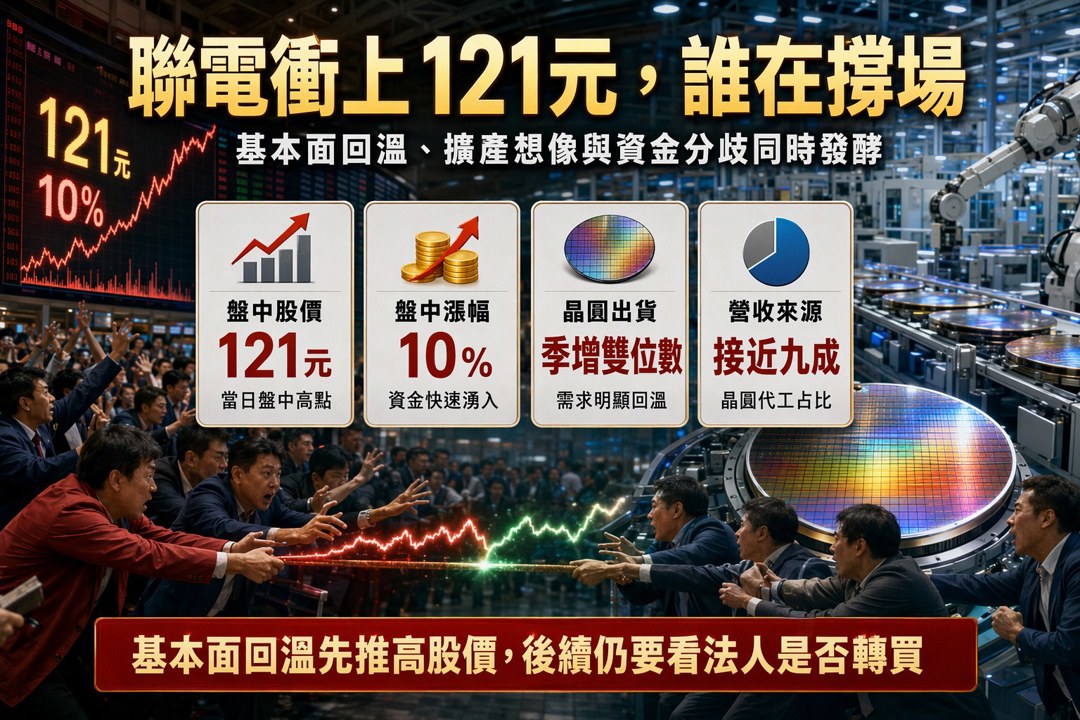
聯電的急漲,反映的是成熟製程重新定價
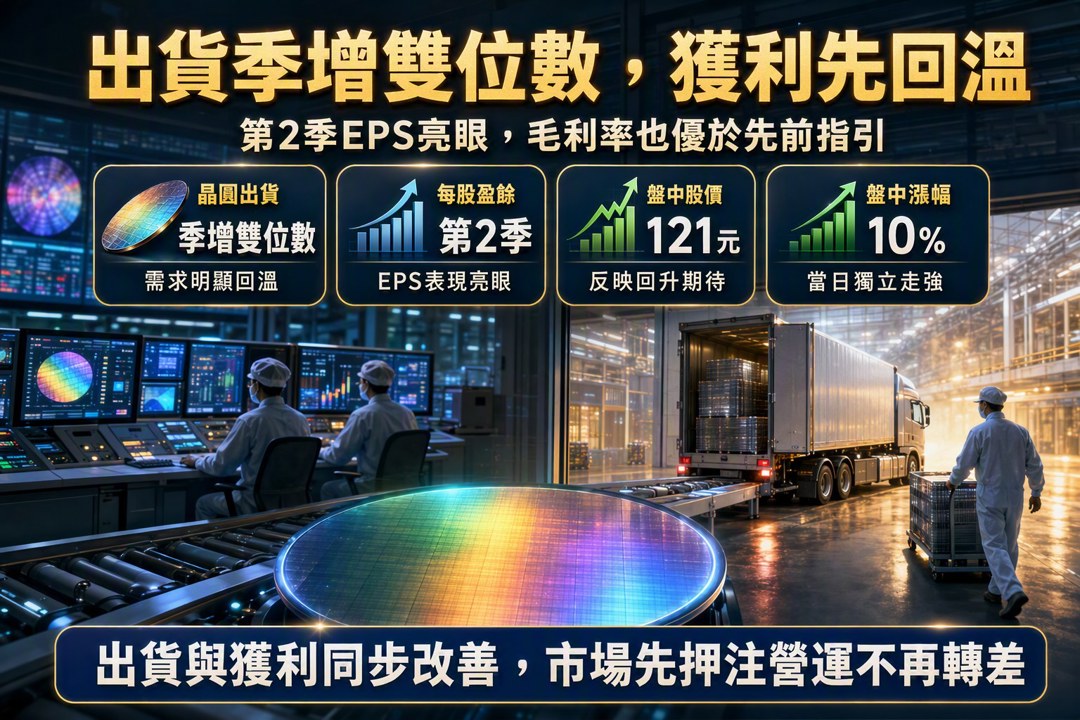
營收與獲利回升,讓市場先改寫預期
聯電(2303)在 2026 年 7 月 31 日盤中衝到 121 元、漲幅 10%,這不是單純情緒拉抬,而是資金先對基本面復甦做出回應。晶圓出貨季增雙位數、第2季EPS亮眼,毛利率也優於先前指引,代表成熟製程並沒有像外界想像那樣一路疲弱,反而在需求回溫與產品組合改善下,先把獲利彈性拉出來。
事實上,聯電的故事一直不只是在單季數字,而是市場願不願意重新承認成熟製程仍有現金流與規模優勢。當估值長期偏低時,只要營運沒有繼續惡化,股價就容易先反映「不再更差」,這也是今天獨立走強的核心。
擴產與資本支出,放大的是中長期想像
進一步來看,公司上修資本支出,並加碼新加坡與臺南廠擴產 PIC 與先進封裝,這等於把短期獲利回升,直接連到中長期產能布局。對市場來說,這種訊號很關鍵,因為它不只是防守,而是重新把成長敘事接回來。
問題在於,資本支出增加通常不會立刻轉成報酬,反而先反映在折舊壓力與現金流配置上。聯電這次能被追價,重點不是大家突然相信景氣大循環,而是市場判斷成熟製程在 AI 周邊晶片、車用電子、邊緣 AI 的帶動下,仍有較長的需求尾巴。從這個角度看,擴產不是短線催化,而是估值重估的理由。
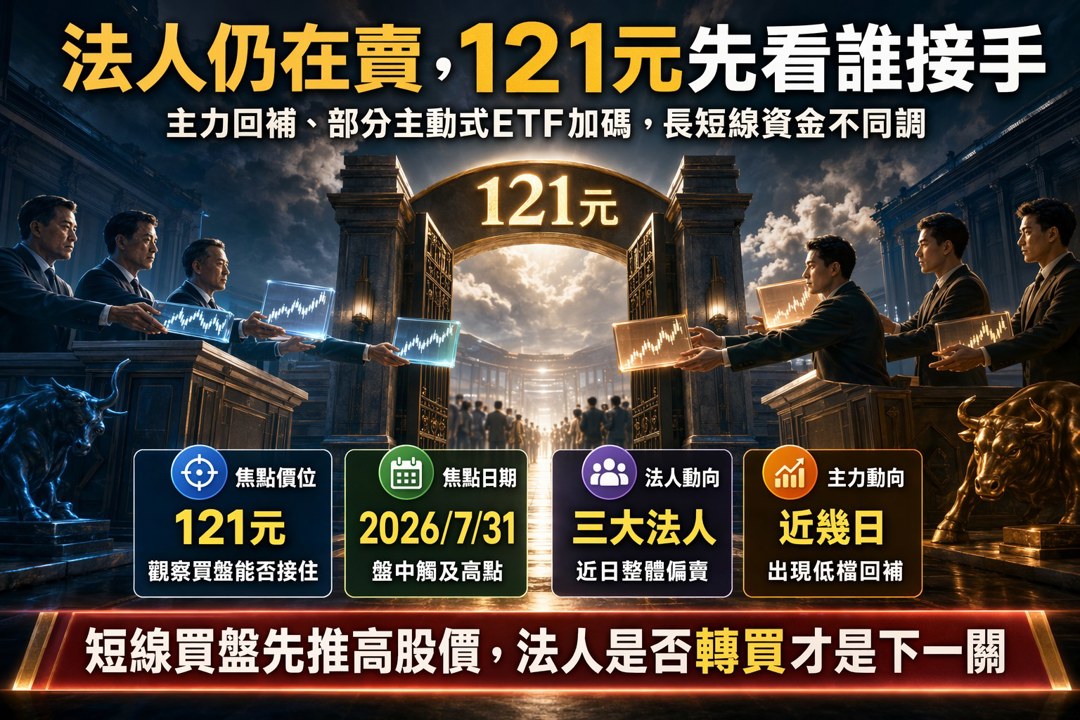
籌碼仍分歧,急漲背後不是一致看多
從籌碼來看,這一段反彈並不是所有資金同向推進。近日三大法人整體偏賣超,官股也以調節為主,顯示中長線資金仍在換手;但主力近幾日有低檔回補動作,部分主動式 ETF 也出現加碼,短線買盤因此形成反擊。這代表什麼?代表市場內部其實還在分歧,只是短線資金先搶到節奏。
事實上,這種走法最常見的風險,不是基本面突然轉差,而是漲得太快,導致原本觀望的籌碼趁機回補。121 元在 2026 年 7 月 31 日成為當下焦點,不是因為它有神奇意義,而是因為價格一旦拉回原區間,市場會重新檢查這波急漲到底有沒有換手完成。
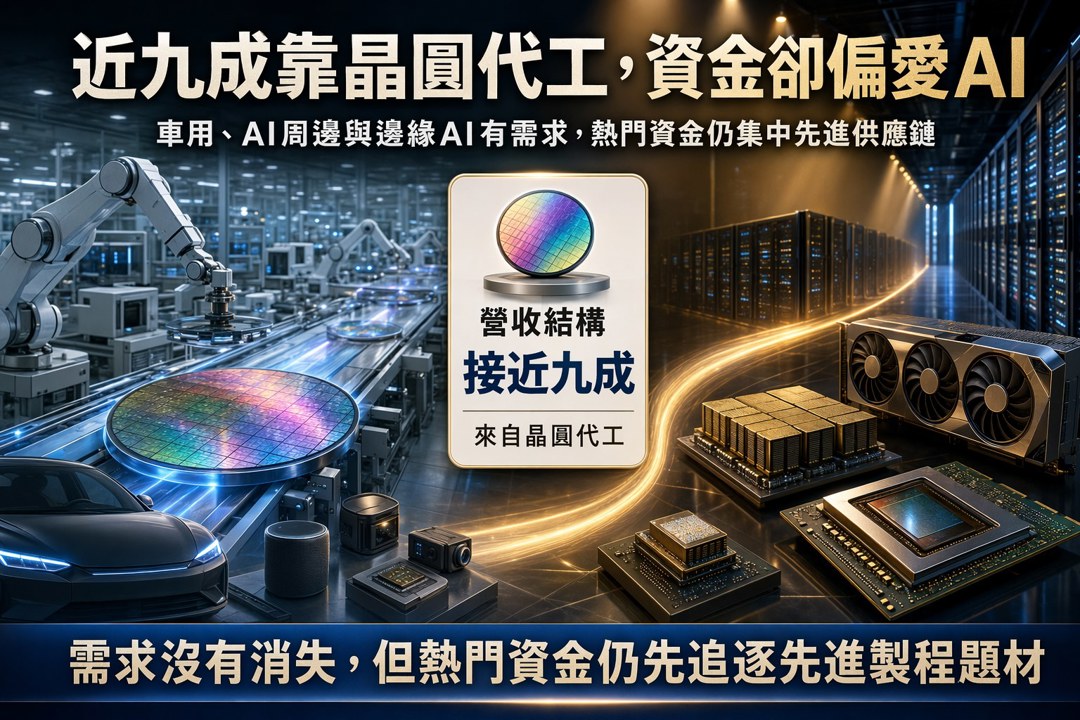
成熟製程的問題,不在需求消失,而在資金偏好改變
聯電屬於成熟製程代工龍頭,晶圓代工佔營收比重接近九成,這種業務結構決定了它不會像先進製程那樣獲得最強烈的敘事溢價。從產業角度看,成熟製程需求改善確實存在,但全球資金更偏好 AI 伺服器、先進封裝、HBM、GPU 供應鏈,反而讓成熟製程的估值修復常常慢半拍。
所以真正的關鍵,不是聯電有沒有成長,而是市場願不願意把它從「低估防守」重新歸類為「有周期回升的現金流資產」。如果後續量價能穩定,法人態度也開始從賣轉買,這個定價邏輯才會更完整;如果沒有,今天的急拉就比較像估值回補,而不是趨勢翻轉。
聯電的下一段,會先看產能和評價誰跑得快
短期來看,聯電的股價已經先反映出市場對第2季EPS、毛利率與擴產計畫的重新定價,這一段我偏向把它視為評價修復,不把它直接解讀成長線趨勢全面翻轉。中長期來看,成熟製程仍有車用、AI 周邊與封裝需求支撐,但資本支出、全球景氣與地緣政治波動,仍會限制估值抬升速度。
我會繼續看的是,121 元附近能不能形成真正的換手區,以及法人在後續幾個交易日是延續調節,還是開始調整態度;機制上看,我傾向把這波定位成低估值修復,而不是全面重估。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【基本面】贏勢股 APP選股-盟立、事欣科、晶豪科-20261027
8hours ago
2026.10.27 期指實戰錄 - VVIP 限定
9hours ago
10/27 主動式ETF共識|聯亞5家追買,弘塑漲卻遭大砍兩成
11hours ago
10/27 強棒旺旺來交易回顧|冠西電(2466)表現強勢
12hours ago
【00992A】10/27 操作日報|趁大跌狂買信驊與聯亞!
12hours ago