


半導體回檔塑化金融接手,台股輪動能否延續到下週?


台股今天的重心,從半導體轉到低基期族群
昨天標普 500 創高,今天台股卻跌破 46,000 點,加權指數收在 45,811.01 點,下跌 210.47 點,台積電(2330)也回落 40 元到 2,395 元。這種走勢我偏向看成短線輪動,市場情緒還在,但資金開始找別的承接區。
半導體回檔帶來壓力,塑化與金融接手
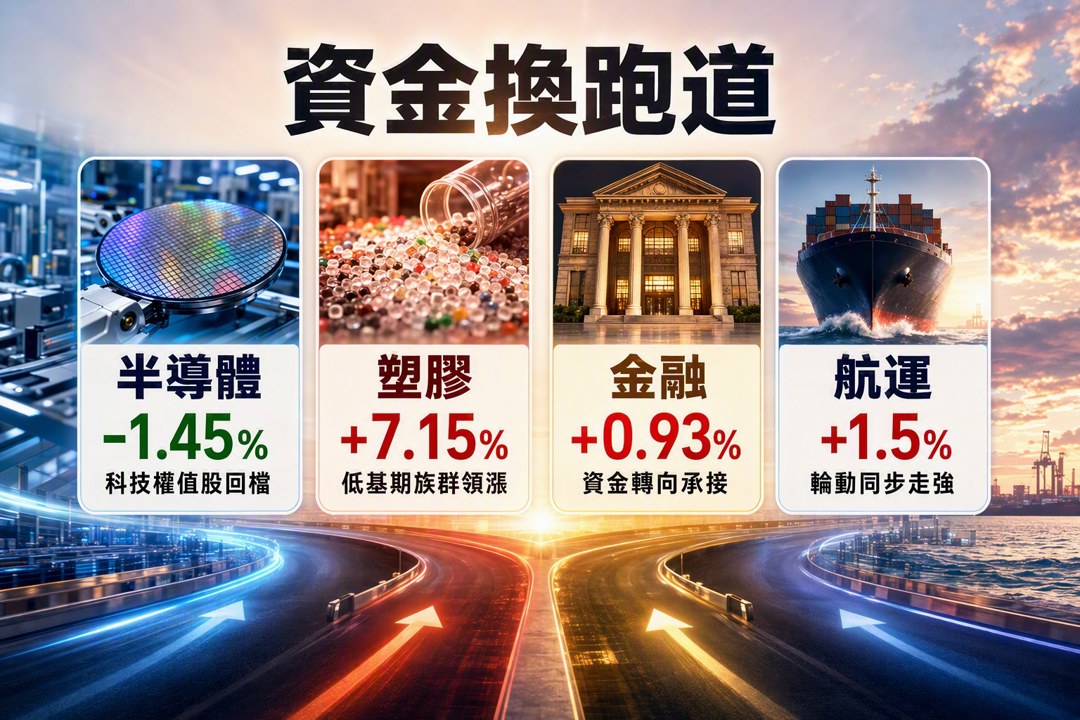
半導體類股下跌 1.45%,塑膠類股卻大漲 7.15%,金融與航運也分別上漲 0.93% 與 1.5%,南亞(1303)甚至收在 207.5 元,台塑(1301)也同步走強。事實上,這種反差代表資金沒有整體撤出,而是從高基期的科技權值股,轉向補漲空間較大的族群。
從盤面結構來看,今天比較像是半導體休息,其他族群補位,資金換跑道的跡象已經出現,但還談不上中期主流翻轉。關鍵在於,這類輪動能否延續到成交量與連續性,如果只有一天,通常只是短線調整。
美國通膨放緩,市場押注降息預期
昨晚美國 7 月 PPI 年增率降到 4.7%,低於 6 月的 5.5%,也低於市場預期,公債殖利率隨後回落,標普 500、那斯達克與道瓊都收紅。整體來看,通膨降溫確實撐住了風險資產的估值,但這不代表所有受惠股都能同步走高。
應用材料(AMAT)營收與獲利優於預期,盤後股價卻一度下跌約 4%,這個反應很直接,市場對 AI 與半導體的期待已經很高,業績要更明顯超越預期,才足以支撐進一步評價。高標準估值下,財報好看只是基本門檻。
今晚零售銷售與 AI 指標股,決定下週資金方向
今晚台北時間 8 時 30 分公布美國 7 月零售銷售,10 時還有密西根大學消費者信心指數,這兩項數據會影響市場對消費韌性與利率路徑的判斷。若消費數據偏強,降息預期可能收斂,科技股承壓;若數據偏弱,風險資產短線獲得支撐,但景氣擔憂也會同步升溫。
對台股來說,輝達(NVDA)等 AI 指標股能否守住高檔,會直接影響下週半導體與 AI 供應鏈的資金情緒。短期偏輪動,中長期仍看美國消費與 AI 資本支出的續航力,我會等資金連續性更明確再說。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
39minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
40minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
41minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

