




創奕能源上半年營收近17億元,海外交車能否把明年營收再推高?


電動大客車普及率升到41.6%,台灣綠色運輸進入擴張期
交通部統計顯示,截至今年8月,台灣電動大客車普及率已到41.6%。這個數字代表公共運輸電動化已經從試點階段,走向更大範圍的商用部署,也把供應鏈的量產能力、維修能力與資本支出節奏,一起推到檯面上。
在這個背景下,創奕能源今年上半年營收達16.64億元,已經接近前一年度全年八成。公司全年營收目標指向30億元,獲利也有機會比去年同期更好。這些數字先反映的是電動巴士出貨與海外需求的擴張速度,後續能否延續,還要看海外訂單轉成實際交車的節奏。
海外市場把成長曲線往上推,東南亞與中東成為重點
創奕能源在台灣累計銷售已超過900輛電動巴士,行駛里程超過5,500萬公里,國內市占維持前三大,也持續拿到大型客運業者採購。這種內需基礎很重要,因為公共運輸採購講究可靠度、售後維運與電池系統穩定性,單靠短期話題很難站住。
更快的變化來自海外。公司已經切入印度、馬來西亞、印尼市場,並規畫在2026年拓展到杜拜與中美洲。公司預期明年海外營收會成長一倍,兩年內海外營收占比要從目前約5%拉到50%。這代表營收結構會快速改寫,也代表執行壓力同步上升,因為海外市場的交車、認證與售後維運都比單一內需市場更複雜。
液冷電池系統延伸到儲能與備援電力
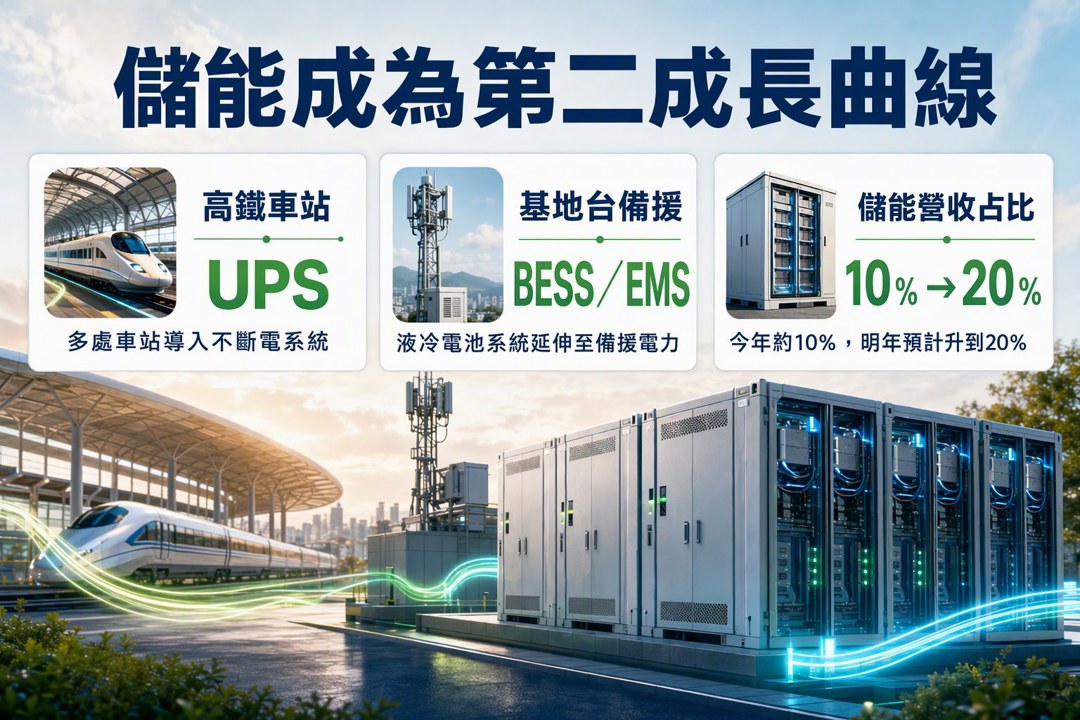
創奕能源除了做電動巴士,也把自主研發的液冷電池系統與電池管理系統延伸到電池儲能系統(BESS)與智慧充電能源管理(EMS)。這裡的關鍵在於,電池技術從車輛端往電網端外溢,能否形成第二條營收曲線,取決於實際專案落地與後續維運能力。
公司已導入台灣高鐵(2633)多處車站的不斷電系統,也導入中華電信(2412)基地台的備援電力。今年儲能業務占營收約10%,明年預計升到20%。這個變化不小,因為它意味著儲能已經從附屬應用,開始變成可以獨立貢獻營收的業務線,對毛利結構也可能帶來新的支撐。
綠能供應鏈往整合化走,資本市場會看實績與交付能力
能源轉型走到現在,單一產品很難回應市場需求。電動巴士、充電管理、儲能、備援電力與售後維運,逐步形成一條整合型供應鏈,這也是創奕能源想呈現給資本市場的核心樣貌。公司預計明年登錄興櫃,並以2028年轉上市櫃為目標,市場接下來會更重視營收規模、海外擴張速度,以及儲能專案能否持續轉成現金流。
從產業角度看,電動大客車41.6%的普及率,搭配海外市場擴張與儲能業務升溫,代表綠能與電力基礎建設的需求仍在往前推。警示型分析也要放在前面看:補貼退場、利率偏高、併網與海外認證瓶頸,都可能影響這類長週期業務的擴張節奏。你們若要追這條線,我會先看交車、海外營收占比、儲能營收比重能否照計畫提升,這些比單純的題材想像更有判斷力。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
3
主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
4
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
2026.11.01 選股一點通手把手帶你盤後做功課
4hours ago
2026/10/27~10/30 大盤週報
4hours ago
🔥台股重挫1,156點!趨勢股30→12檔,2檔逆勢走強📈
9hours ago
【美股週報】費半跌破年線之後:歷史給的答案
14hours ago
【宏觀週報】台股現在站在哪裡?盯住三個數字
14hours ago