




【研究報告】09/08 電子零組件產業週報:看好下週iPhone亮相,這兩檔蘋概股本益比僅在10倍徘徊,獲利有反轉機會!


圖片來源:shutterstock
八月營收成長以蘋概股表現最佳,九、十月還可望有高峰!
從目前已公告的月營收來看,關注標的大多維持正向成長。被動元件的部分,由於 MLCC 與鋁質電容產能大廠皆達近滿載的情況,且預期在今年底到明年初將回至供需平衡,短期而言較不具成長動能;晶片電阻的供需則已現供需反轉的跡象,對營收占比較高的凱美(2375)與大毅(2478)將產生較大的負面衝擊。
PCB 的部分,隨著 5G 帶動換機需求,且由於華為今年在高階 5G 尚無機種以及三星的 5G 新機種未獲市場好評,有助於蘋果再拉升銷售量與市佔率,蘋概股的表現最有機會超出市場預期,九、十月為傳統拉貨高峰期;以目前拉貨情況判斷,相關 PCB 供應鏈如華通(2313)、臻鼎-KY(4958)與台郡(6269)等營運規模相當有機會較去年的高峰再向上成長。從規格來看,iPhone 13 有四顆天線模組,包含一顆天線封裝 AiP 和三顆天線,比 iPhone 12 多了一顆天線,因此對 LCP 軟板需求提升,台郡(6269)也才能順利拿下訂單。BT 載板的部分亦從 8 層提升至 10 層,單價成長 30%~40%,有助於欣興(3037)獲利能力再向上,預期毛利率將由 iPhone 12 的 15%~20%提升至 20%~25%。
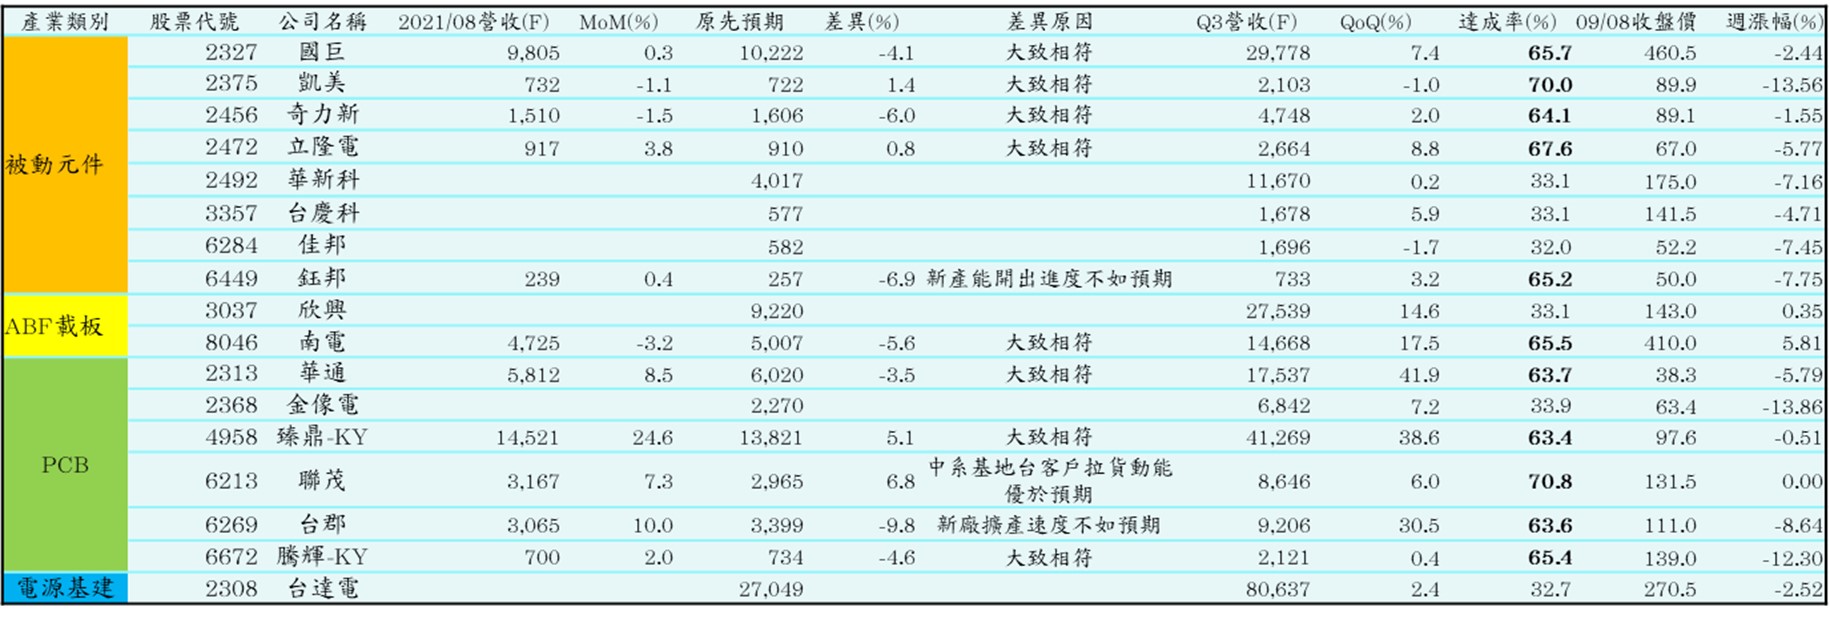
近期大盤雖受疫情不確定性波動,但看好下週 iPhone 強勁登場,基期低且潛力高的蘋概股可望為相對穩健之標的
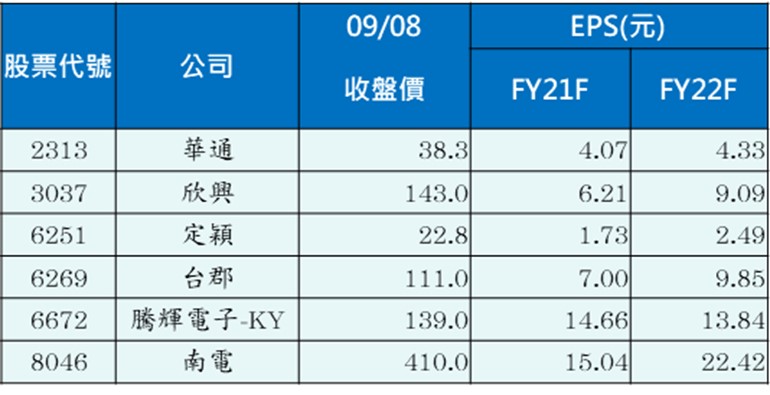
目前在幾家主要供應給蘋果的 PCB 廠中,華通與台郡評價相對較低,主要是受到 Q2 營運較淡、客戶產品季節性降價的影響;然而隨著電子旺季來臨,且下週(9/15) iPhone 將正式亮相,兩家公司的營運皆可望維持成長軌道,以預期 2022 年的獲利來看,本益比分別約為 9 倍與 11 倍。華通 2021Q2 雖受到蘋果手機季節性降價以及原物料持續漲價的影響使獲利衰退,不過目前已完成產能配置調整,且重慶二廠已完成 HDI 板的產能擴充,提升整體產能約 10%,對下半年營運有正面挹注。目前評估,蘋果手機板面積提升 10%~15%,且層數增加,難度較高,華通應有針對報價調漲,毛利率可望達到 25%左右的水準,將推升下半年獲利能力。
台郡的部分,由於今年順利搶下 LCP 大單,先前已提早於 2021/05 月底進行量產,高雄的和發新廠也在 2021Q3 開始量產,新開出的產能約 50%為無膠式軟板,其特性為生產良率較高,目前評估已開出約 30%產能;在客戶產品規格提升以及生產成本降低下,將有助於台郡整體獲利能力提升。台郡目前規劃,高雄的和發新廠將為客戶將來兩年推出的新產品提早佈局,從今年出貨品質受客戶肯定來看,將有助其明後年再接下更多訂單,推升整體營運規模與獲利。
華通詳細研究報告與財務分析數據請見: https://www.cmoney.tw/notes/note-detail.aspx?nid=276545
台郡詳細研究報告與財務分析數據請見: https://www.cmoney.tw/notes/note-detail.aspx?nid=280000
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險
文章相關標籤
關於作者

【研究報告】2021Q3財報符合預期,南電(8046)2022Q1擴產+良率居三雄之冠,於高階市場有競爭優勢
【研究報告】短期營運落底,看好騰輝電子-KY(6672)2022年EPS仍為雙位數,下半年表現優於同期
【美股研究報告】福特(Ford)Q3銷售逆勢向上,明年還有預購單破15萬輛的電動貨卡加持!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
3
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
2026.11.16 期指實戰錄 - VVIP 限定
3hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
5hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
5hours ago
【00403A】11/16 操作日報|淨值重挫,經理人急轉金融防禦
5hours ago
【00981A】11/16 操作日報|幾乎清倉台玻,操作轉趨保守
5hours ago