


美債長天期回落,聯準會緊縮會拖多久?


美國通脹預期一旦固定,聯準會就得維持緊縮姿態
克利夫蘭聯邦準備銀行總裁Beth Hammack在「通脹:驅動因素與動態」會議前指出,企業與家庭一旦開始接受高通脹,經濟穩定性就會變差。她的提醒很直接:通脹預期若往上走,政策就得維持限制性,才能把物價拉回目標區間。
這段話放在現在的美國環境裡,分量不輕。近期資料顯示,美國通脹壓力仍高,市場對後續利率路徑的判斷也還在拉扯。債券市場已經先反映這種不確定,從短天期到長天期的美債與通膨保護債,價格反應各自不同,顯示交易員對降息節奏、通脹黏性與實質利率的看法還沒有一致。
通脹預期上升,政策壓力就會延續
Hammack談的核心,放在聯準會的決策框架裡很好懂。物價數據本身會波動,但企業訂價與家庭消費行為一旦開始預先接受高通脹,工資、成本與售價就容易互相推升,最後讓通脹回落更慢。這也是她呼籲維持限制性政策的原因。
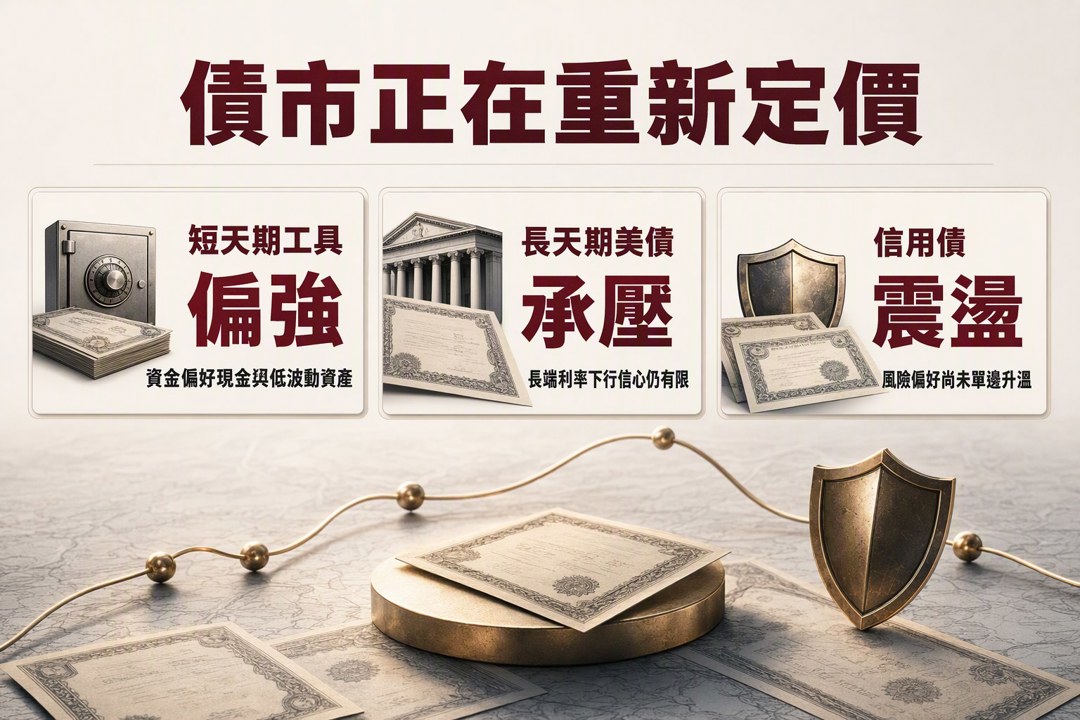
從市場配置來看,近期美債ETF的表現也透露出這層分歧。短天期工具像BIL、SGOV、SHY小幅上漲,反映資金仍偏好現金與低波動資產;長天期如TLT、TLH、IEF多數回落,代表投資人對長端利率下來的信心還有限。通膨保護債券ETF方面,TIP、SCHP、VTIP、STIP多數也有小幅變動,顯示市場仍在消化通脹保護需求。
債市反應顯示,降息預期還在反覆修正
信用債的走勢同樣有訊號。HYG、JNK、LQD、VCIT、LQDI、BND這一組標的,漲跌幅度都不大,說明市場沒有出現單邊風險偏好大幅升溫的跡象。這種盤勢很像投資人一邊等待通脹數據,一邊重新校準聯準會的政策節奏。
更值得留意的是,通脹預期一旦被市場認定要停留更久,債市壓力通常先反映在長天期利率與期限溢酬上。這會直接影響房貸、企業融資與金融資產評價。對銀行來說,利差環境有機會受惠;對持有大量長債資產的機構,淨值波動壓力就會變大。這種傳導在美國與台灣都一樣,差別只在資產結構與監管要求。
聯準會的訊號,最後會回到資金成本與風險資產定價
Hammack這番談話,市場應該解讀成聯準會內部仍傾向先守住通脹預期,再談寬鬆節奏。只要通脹壓力沒有明顯降溫,政策就很難很快轉向大幅放鬆。對股債資產來說,這代表資金成本會維持較高水準,估值擴張也會受限。
接下來要看的重點很清楚:通脹數據是否持續回落、企業定價能力是否降溫、家庭預期是否穩住。這三項若同步改善,利率路徑才有更明確的下行空間;若預期再度抬頭,聯準會的限制性姿態就會延長,債市與風險資產都得重新定價。
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
上班族型交易者-起漲週風箏 策略文
10hours ago
上班族型交易者-週趨勢風箏 策略文
10hours ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
aday ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
aday ago
2026.10.16 期指實戰錄 - VVIP 限定
2026-10-16 21:35
收藏內容 讓好文不錯過

