


富邦金(2881)上半年賺近千億,股利與獲利續航力撐得起股價嗎?


富邦金上半年獲利衝高,股利政策維持40%到50%
富邦金(2881)24日法說會交出今年上半年成績單,稅後純益973.9億元,EPS 6.67元。若把透過其他綜合損益按公允價值衡量(FVOCI)的權益工具處分利益910.7億元一併算進來,合計稅後純益達1,884.6億元,總計EPS 13.17元。這份成績單先把市場最關心的兩件事擺在桌上:獲利規模,以及股利基礎。
經營層也同步釋出股利政策方向,仍維持以調整後EPS為基礎,配發率落在40%到50%。對金融股投資人來說,這種說法比單看帳面數字更有意義,因為金融控股公司牽動的,從來不只是一季盈餘,還包括可持續的獲利來源與資本配置空間。
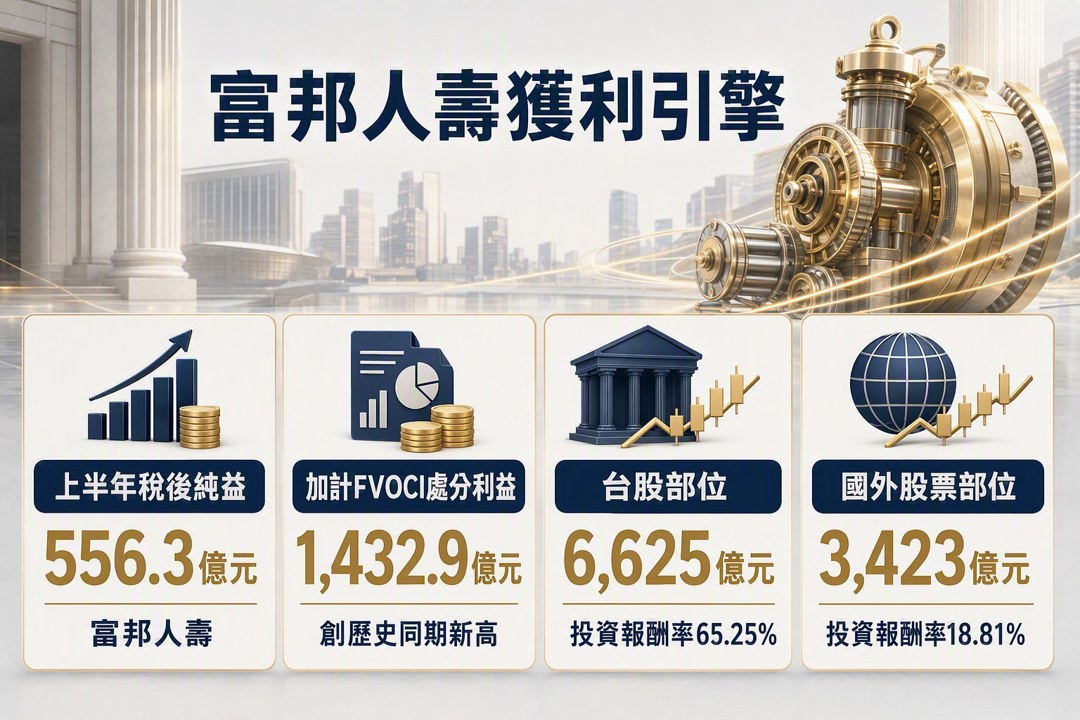
富邦人壽撐起大半獲利,台股與海外股票部位貢獻明顯
核心子公司富邦人壽,上半年稅後純益556.3億元,加計FVOCI處分利益後達1,432.9億元,創下歷史同期新高。這代表壽險端在上半年仍是集團最重要的獲利引擎,而資產配置的成果也相當鮮明。
截至6月底,富邦人壽總投資資產近5.46兆元,台股部位達6,625億元,占總資產比重12.1%,投資報酬率65.25%;國外股票部位3,423億元,投報率18.81%。固定收益部分,國內與國外債券報酬率分別為3.55%與3.98%。這些數字的共同意義很清楚,股債配置在今年上半年都替壽險端帶來不錯的資產表現,尤其台股部位的報酬貢獻相當突出。
保費與CSM同步增長,外匯準備金也維持水位
從壽險經營本體來看,保費動能也沒有缺席。初年度保費(FYP)年增35.1%,總保費收入年增18.6%。截至6月底,合約服務邊際(CSM)餘額達4,289億元,外匯準備金餘額為1,537億元。
CSM是壽險未來可釋放獲利的重要來源,外匯準備金則關係到匯率波動下的緩衝能力。把這兩個數字放在一起看,富邦人壽上半年不只靠投資面拉高盈餘,後續獲利承接也有一定厚度。對壽險業來說,這種結構比單純的單季高盈餘更耐看。
台北富邦銀行利息與手續費同步走強
銀行端同樣交出不錯成績。台北富邦銀行上半年稅後純益257.4億元,年增31.9%。財報顯示,利息與手續費淨收益分別年增27.3%及39.5%。經營團隊指出,半導體與科技產業融資需求增加,相關放款規模成長20%到30%。
這段數字很重要,因為它反映富邦金的獲利結構並沒有只靠壽險投資收益撐場,銀行端的利差與手續費收入也同步拉升。升息循環或高利率環境下,銀行利差本來就有機會放大;如果再疊加企業融資需求,獲利彈性會更明顯。
證券、產險與海外子公司都在補強金控體質
其他子公司表現也不弱。富邦證券上半年稅後純益110.2億元,年增171.8%;富邦產險上半年稅後純益55.8億元。海外業務部分,富邦銀行(香港)與富邦華一銀行上半年稅後純益都創歷史同期新高,核心存放款呈現雙位數成長。
這一組數字顯示,富邦金今年上半年的獲利不是單點爆發,而是壽險、銀行、證券、產險與海外子公司同時有貢獻。對金控評價來說,這種分散度很關鍵,因為它關係到獲利穩定性、資本適足與後續配息能力。
富邦金這份法說,重點很明白:上半年獲利大幅成長,壽險資產配置與銀行核心收益都在發力,股利政策也維持既有框架。接下來市場會盯的,是FVOCI利益之後的獲利續航力,以及銀行與壽險兩端能否持續維持這樣的結構。
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
上班族型交易者-起漲週風箏 策略文
9hours ago
上班族型交易者-週趨勢風箏 策略文
9hours ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
aday ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
aday ago
2026.10.16 期指實戰錄 - VVIP 限定
aday ago
收藏內容 讓好文不錯過

