




穩定幣攻進跨境支付,Mastercard 先卡位法幣入口與出口


穩定幣進入跨境支付戰場,Mastercard 押的是法幣基礎建設
穩定幣近來成了跨境支付圈最熱門的題目。Mastercard 今年 8 月完成收購 BVNK,接著又推出整合平台,動作很快,姿態也很清楚:它要卡位的,是法幣與穩定幣之間那一整套基礎建設。
這個方向很值得看。因為跨境金流的痛點,從來不只在鏈上速度,還卡在法幣進出、身份驗證、合規審查與各國系統銜接。
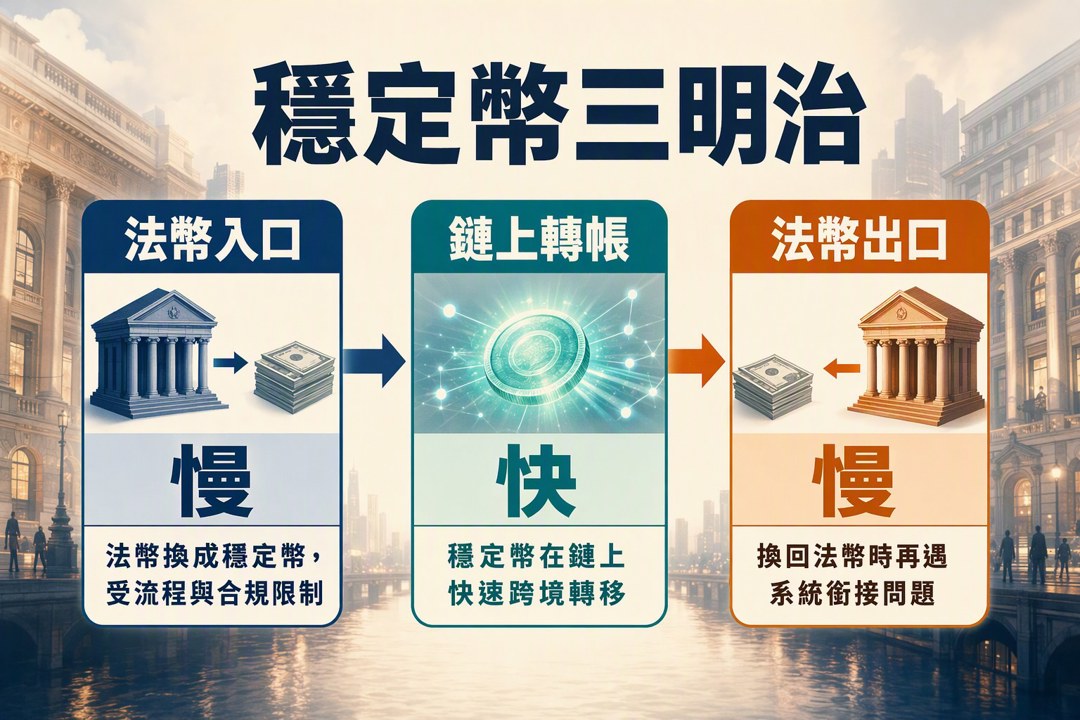
「穩定幣三明治」說穿了是兩端慢、中間快
Mastercard 亞太區服務事業執行副總 Matthew Driver 提到一個很生動的說法,叫做 stablecoin sandwich。意思很簡單:先把法幣換成穩定幣,鏈上轉帳很快,到了另一端再換回法幣。中間那段很快,兩端卻常常慢得要命。
這就解釋了為什麼很多人把穩定幣想得太樂觀。若入口與出口還是慢程序,整體體驗很難和既有系統拉開差距。Driver 也直接點出,若周邊基礎建設不到位,問題只會從舊系統延伸到新系統。
他認為要改善這件事,關鍵在把各國即時支付系統與穩定幣交易所串起來,讓法幣與穩定幣的轉換接近秒級完成。這聽起來像技術整合,實際上牽涉監管授權、身分認證與合規流程,難度很高。
新加坡與企業端,是穩定幣最先落地的場景
不同市場的成熟度,會直接決定穩定幣能走多遠。Driver 提到,新加坡零售支付已經高度數位化,日常刷卡與轉帳效率很高,民眾端的切入空間有限。
但企業端情況不同。跨國公司要處理多貨幣結算、貿易融資、供應鏈付款,流程複雜得多。這裡若搭配智慧合約,特定條件一旦達成就能自動付款,人工對帳與錯誤風險都能下降。
企業金流,比日常消費更可能先看到穩定幣的實用性。這也是為什麼很多支付業者談穩定幣,重點放在 B2B 與跨境結算,而不是一般零售刷卡。
GENIUS Act、BVNK 與 Global Money Platform,都是同一盤棋
美國推動 GENIUS Act 之後,市場對穩定幣的關注明顯升溫。對大型跨國支付機構來說,監管輪廓變清楚,代表政策風險開始可以量化,也讓商業化布局有了窗口。
Mastercard 今年 8 月收購 BVNK,就是很直接的訊號。BVNK 是穩定幣基礎建設供應商,Mastercard 把這塊能力納進來,等於從觀望轉向主動參與金流底層的搭建。
接著推出的「Global Money Platform」,則把銀行、金融科技業者與企業,放到同一個 API 架構中管理傳統貨幣與穩定幣支付。對客戶來說,賣點很清楚:後端流程簡化、整合成本下降、合規控管集中。
單一 API 整合多幣別,這就是 Mastercard 想賣的核心價值。它要扮演的角色,接近跨境金流的總交換器。
速度之外,信任與監管才是生死線
Driver 也強調,Mastercard 看重的不只速度,還有信任。穩定幣若要進入主流支付體系,KYC、AML、資產儲備、贖回機制與風險揭露,都要放進系統設計裡。
這點很關鍵。金融機構要的是可追溯、可控管、可稽核的流程。鏈上透明度有幫助,但若少了身分管理與合規架構,銀行與大型企業不會放心大規模使用。
市場上也有兩股拉扯。一邊是加密社群,擔心穩定幣綁上傳統支付網絡後,去中心化精神會被稀釋。另一邊是銀行端,擔心跨境匯款與外匯業務的獲利空間受到擠壓。各國監管步調不同,正好反映這種拉扯。
跨境支付剛開打,Mastercard 押注的是長線基建
從中長期看,穩定幣要在全球支付版圖站穩,至少要跨過三道門檻:監管明確化、即時法幣支付網絡整合、企業端系統升級成本下降。這三件事缺一塊,都難談大規模普及。
Mastercard 現在的做法,很像提前押注下一代金流標準。它不想只當旁觀者,也不願被新創與純加密業者邊緣化,所以直接收購、直接整合、直接把自己放進法幣—穩定幣—區塊鏈的中樞位置。
支付革命的核心,最後仍回到基礎建設與監管秩序。鏈上轉帳再快,若法幣入口與出口慢,效率就拉不上去;合規若無法到位,金融機構也不會真正放量。跨境支付這場仗才剛開始,Mastercard 已經先站上前線。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【籌碼K線 1月登入禮】官股狂買股(2)
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【基本面】贏勢股 APP選股-盟立、事欣科、晶豪科-20261027
9hours ago
2026.10.27 期指實戰錄 - VVIP 限定
10hours ago
10/27 主動式ETF共識|聯亞5家追買,弘塑漲卻遭大砍兩成
12hours ago
10/27 強棒旺旺來交易回顧|冠西電(2466)表現強勢
13hours ago
【00992A】10/27 操作日報|趁大跌狂買信驊與聯亞!
13hours ago