




【美股盤勢】中東衝突夢魘,美股疲軟!(2026.03.13)


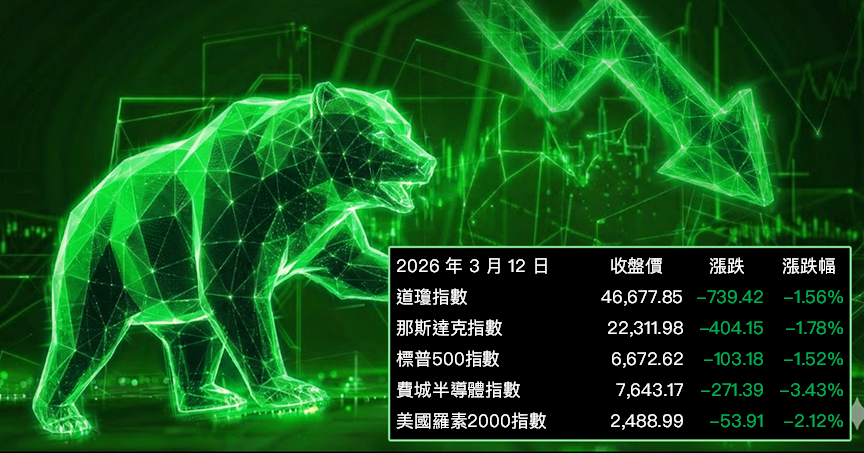
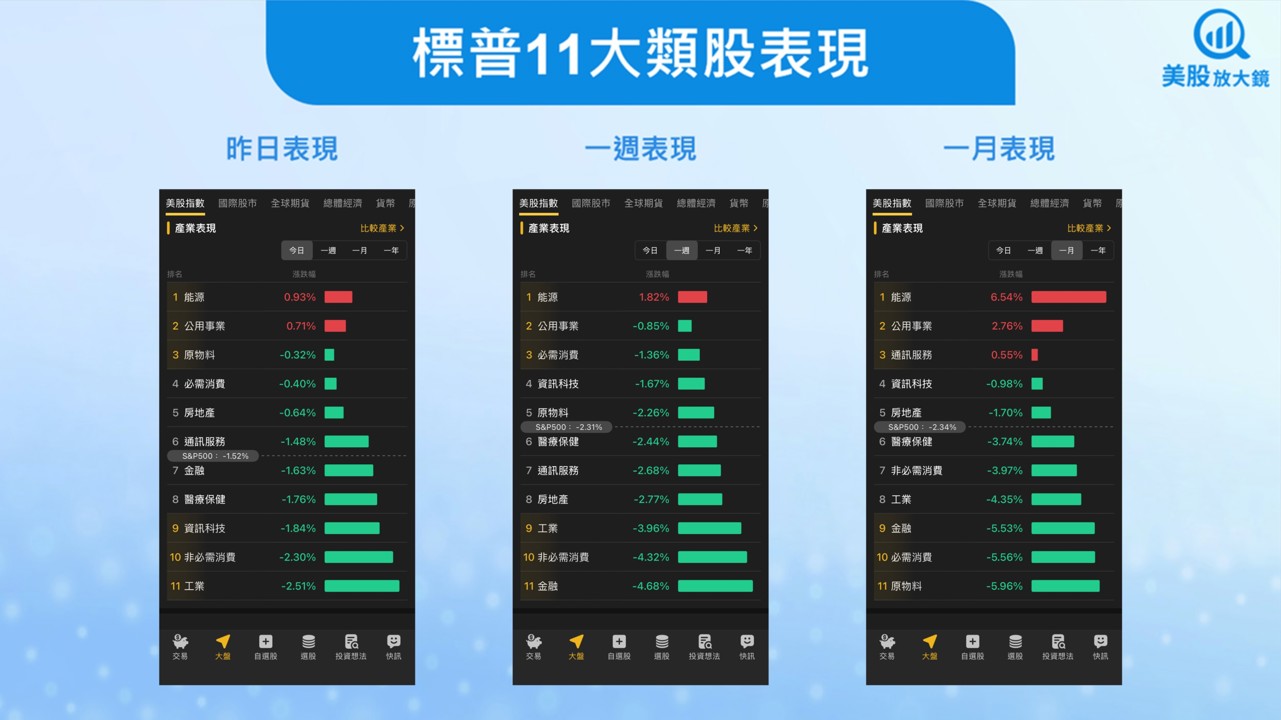
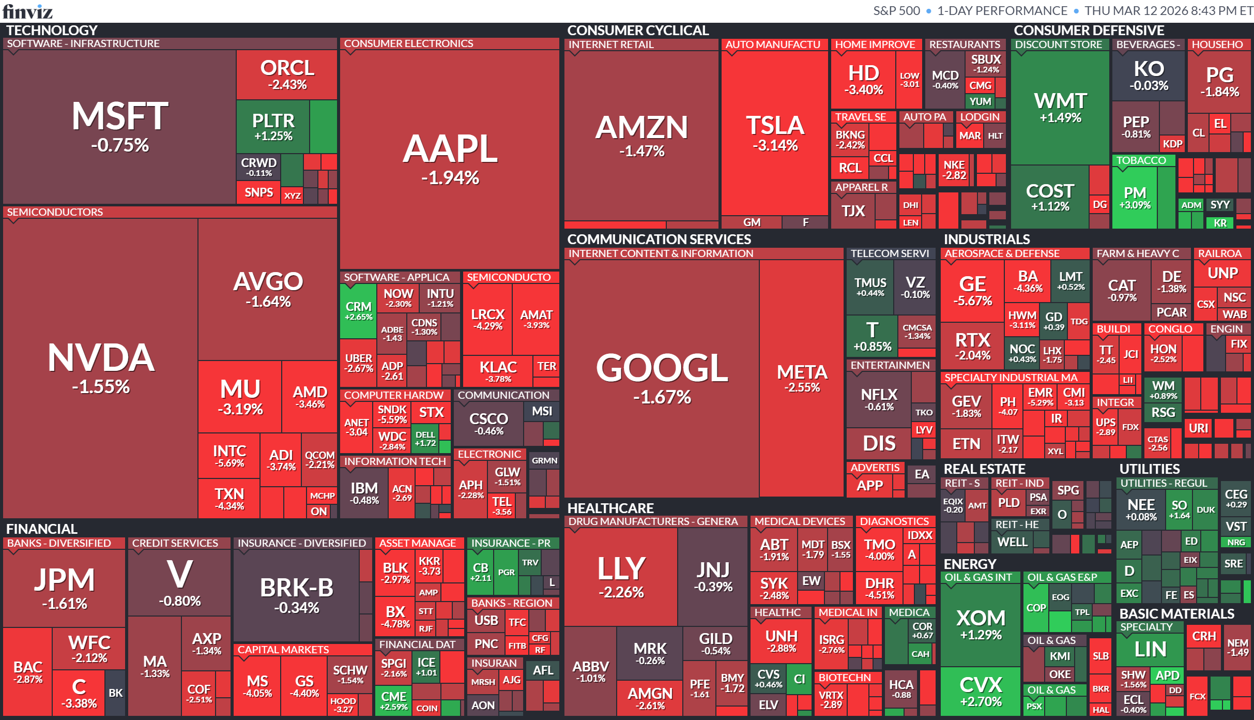
大盤解析
財報速覽
SentinelOne保守財測顯示資安競爭加劇,微軟與大型廠商壓縮成長空間
資安公司SentinelOne (S) 預估下一季獲利低於市場預期,顯示在企業IT預算趨緊與競爭升溫下,公司成長動能面臨壓力。雖然第四季營收仍維持20%年增並優於獲利預期,但未來指引偏保守,反映資安市場正受到大型平台廠商與AI工具競爭衝擊。特別是微軟 (MSFT) 將資安功能整合至企業軟體、以及CrowdStrike (CRWD) 與Palo Alto Networks (PANW) 的市場優勢,正提高中型資安公司的競爭壓力。
• 下一季獲利指引低於市場預期
SentinelOne預估第一季調整後EPS僅0.01至0.02美元,明顯低於市場預期的0.05美元,導致盤後股價下跌逾2%。
• 第四季營收仍維持穩健成長
截至1月31日的第四季營收達2.712億美元,年增20%,與市場預期相符;調整後EPS為0.07美元,高於預期的0.06美元。
• 大型資安競爭對手壓力升高
公司面臨CrowdStrike (CRWD)、Palo Alto Networks (PANW) 等資安龍頭競爭,同時微軟 (MSFT) 將資安功能整合至企業軟體套件,對獨立資安廠商形成壓力。
• AI可能改變資安市場結構
AI工具可能使部分資安功能商品化,削弱差異化優勢,迫使業者加速推出AI安全平台,例如SentinelOne的Singularity與Purple AI。
• 財務長更替與企業IT預算趨緊
公司即將迎來新任財務長,市場預期短期財測將更為保守;同時宏觀環境導致企業IT支出審慎,也可能拖累資安需求成長。
焦點新聞
總經
伊朗威脅封鎖荷姆茲海峽推升油價至100美元,中東戰事擴大衝擊全球能源與金融市場
中東戰事快速升級。伊朗新任最高領袖表態將持續以封鎖荷姆茲海峽作為對美以的戰略槓桿,使全球約五分之一石油運輸面臨風險,油價單日上漲約9%至每桶100美元,股市同步承壓。以色列則擴大對黎巴嫩與伊朗相關勢力的軍事行動,美國與盟友在聯合國與俄中外交對抗加劇。整體而言,衝突正從區域軍事行動轉為能源、金融與外交全面對抗,全球市場不確定性顯著升高。
• 伊朗以荷姆茲海峽作為能源戰略槓桿
伊朗新任最高領袖Mojtaba Khamenei表態將持續封鎖荷姆茲海峽,該航道承載全球約20%石油運輸。伊朗並表示除非美以停止攻擊,否則不會恢復航運,並警告油價可能升至每桶200美元。
• 油價與金融市場劇烈波動
戰事升溫使油價單日上漲約9%至每桶100美元,美股同步下跌,標普500創近一個月最大三日跌幅。儘管美國與盟友釋出4億桶戰略石油儲備,市場仍擔憂供應中斷風險。
• 以色列擴大戰線至黎巴嫩與貝魯特核心
以色列空襲黎巴嫩首都貝魯特市中心並下令南部更多地區撤離,顯示對伊朗支持的真主黨作戰將長期化。目前黎巴嫩死亡人數已達687人,超過800,000人流離失所。
• 海上攻擊與軍事事故加劇戰爭風險
伊朗疑似以爆炸艇攻擊伊拉克港口油輪,多艘船隻起火。美軍KC-135空中加油機在伊拉克墜毀,凸顯高強度軍事行動下的作戰風險與後勤壓力。
• 美俄中在聯合國圍繞伊朗核問題激烈對峙
美國指控中國與俄羅斯阻撓對伊朗制裁並保護德黑蘭,但兩國反指美國藉核問題為對伊朗動武辯護。外交層面分裂加劇,顯示衝突已演變為大國地緣政治對抗。
產業
AI代理衝擊SaaS估值引發市場恐慌,企業軟體公司以專有數據與平台化策略反擊
生成式AI與AI代理(AI Agents)快速發展,引發市場對SaaS產業被取代的擔憂,甚至在上月導致軟體股出現近1兆美元市值蒸發。然而,多家企業軟體公司認為AI不會消滅SaaS,而是促使產業升級。業者正透過整合AI、自有企業數據與平台化策略建立新護城河。其中Oracle (ORCL) 與Salesforce (CRM) 因掌握大量企業專有資料被認為更具防禦力,而Workday (WDAY) 因資料標準化程度高,面臨較大AI替代風險。
• AI代理引發SaaS產業「滅亡論」
AI新創Anthropic推出Claude Cowork AI代理插件,可自動完成多種企業工作流程,引發市場對SaaS需求被取代的擔憂,導致軟體股市值蒸發近1兆美元。
• 專有企業數據成為最深護城河
分析師指出,長期累積的企業財務、法律與營運資料難以被AI快速複製,是企業軟體公司抵禦AI競爭的最大優勢。
• Oracle與Salesforce防禦能力較強
Oracle (ORCL) 擁有深度企業資料與跨雲資料庫平台;Salesforce (CRM) 管理超過50兆筆客戶與銷售紀錄,並透過Agentforce平台發展AI代理生態系。
• Workday資料結構較標準化風險較高
Workday (WDAY) 的HR與薪資資料多為標準格式,較容易被AI模型學習與複製,使其相對更容易受到AI工具競爭衝擊。
• AI將推動SaaS產業轉型而非消失
多數分析師認為AI將提升企業生產力並帶來新需求,傳統軟體公司若成功整合AI與既有平台,有機會重新建立成長動能。
個股
Meta延後AI模型Avocado發布顯示性能落後競爭對手,或考慮採用Google Gemini強化AI布局
Meta (META) 原定於2026年第一季推出的新一代AI模型「Avocado」傳出延後至至少5月發布,原因是模型性能尚未達到與競爭對手匹敵的水準。此延遲發生在Meta大幅擴大AI投資之際,公司今年資本支出計畫高達1,150億至1,350億美元,目標打造「超級智慧」。同時,內部亦討論短期內授權Google (GOOGL) 的Gemini模型支援產品,反映AI競爭加劇與大型科技公司在模型能力上的壓力與策略調整。
• Avocado模型發布延後反映性能壓力
Meta開發數月的AI模型「Avocado」原計畫於2026年第一季推出,但因性能表現未達競爭對手最新模型水準,發布時間延後至至少5月。
• AI競爭激烈迫使策略調整
報導指出Meta AI團隊曾討論暫時授權Google (GOOGL) 的Gemini模型支援自家AI產品,顯示大型科技公司在模型能力競賽中的壓力。
• Meta大幅擴大AI資本支出
Meta今年規劃資本支出約1,150億至1,350億美元,用於AI基礎設施與自研晶片,並以打造「超級智慧」(superintelligence)為長期目標。
• 持續推出模型維持AI技術曲線
Meta表示未來一年仍將持續發布新模型,即使Avocado延遲,也希望透過快速迭代逐步推進AI技術邊界。
• AI算力與模型能力成科技巨頭核心競爭
Meta在自研晶片與大型模型上同步投資,顯示未來AI競爭將集中於算力、模型能力與生態系整合三大核心領域。
放大鏡觀點
【美股焦點】輝達GTC大會前夕,為何這兩大族群是你2026必備持股?
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
Alphabet 財報與 AI 戰略轉型:雲端成長能否抵銷資本支出壓力
2hours ago
大盤波動大怎麼辦?巨漢、華立、大聯大解析
4hours ago
動能app盤前速覽_20261029
4hours ago
老簡帶你 10/28 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
4hours ago
地價稅分期划算嗎?刷卡零利率、回饋與登錄條件怎麼選
4hours ago