




【美股盤勢】AI創造性破壞,科技股領跌!(2026.02.04)


大盤解析
盤前,美股期貨在亞歐股市走強,以及金、銀與工業金屬大幅反彈帶動下偏多震盪,市場情緒自上週大宗商品急跌後出現修復跡象。Palantir(PLTR)財報與展望優於預期,盤前股價大漲,短線支撐美股期貨表現,但整體而言,軟體與半導體族群仍受估值偏高及 AI 投資回收不確定性影響而維持弱勢。加上美國政府部分關門,關鍵就業與經濟數據延後公布,使盤前交易更仰賴企業財報與產業消息驅動。
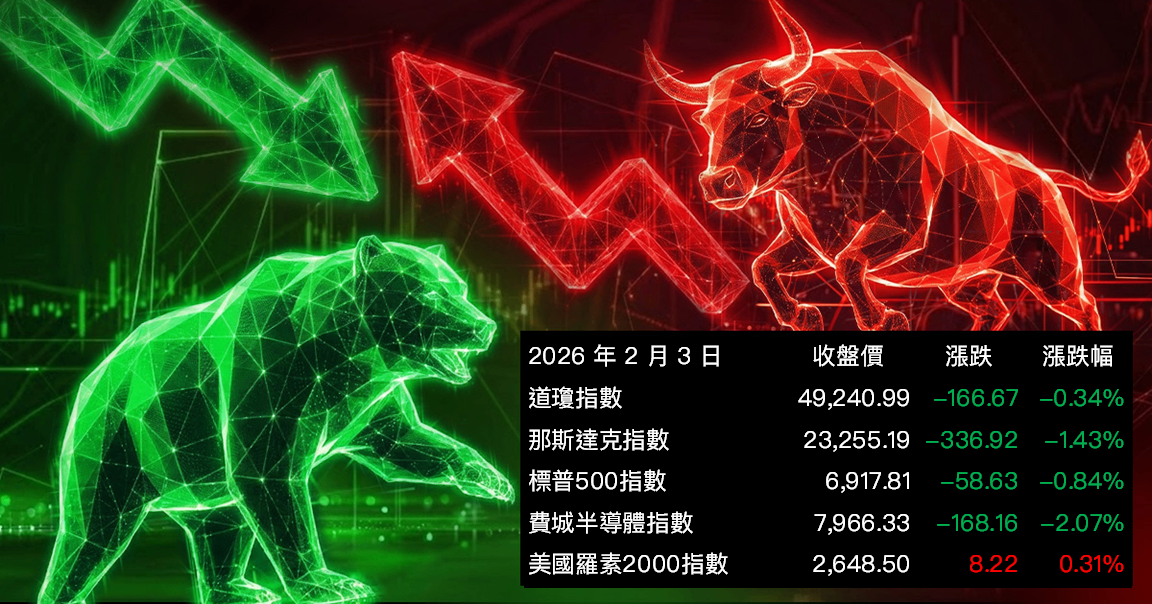
早盤美股小幅開低,標普與那指於前高附近遭遇獲利了結。盤中焦點轉向 AI 對傳統軟體與資料服務商商業模式的潛在衝擊。Anthropic 推出法律產業自動化工具,可謂技術創新造成的創造性破壞,引發市場重新評估法務軟體、資訊服務與資料供應商的護城河,相關個股率先下挫,並拖累整體軟體族群,賣壓進一步外溢至其他高估值科技股。地緣政治方面,美伊緊張情勢升溫、美軍擊落伊朗無人機,使油價在前一日大跌後反彈,帶動能源股走強,資金同步流向原材料與部分防禦型板塊。VIX 指數走升接近 10%,顯示避險需求升溫,終場道瓊下跌 0.34%、標普 500 下跌 0.84%、那指下跌 1.43%、費半下跌 2.07%,僅羅素 2000 微升 0.31%。
類股表現方面,資訊科技類股跌幅最深,反映市場對 AI 顛覆既有軟體商業模式的疑慮升高,半導體族群亦因 AI 基礎設施資本支出回收性遭質疑而承壓。不過個股走勢分化明顯,Teradyne(TER)受惠測試設備需求強勁與財報優於預期大漲創高;相對地,Rambus(RMBS)與恩智浦(NXPI)則因記憶體與車用需求前景不明而遭調節。能源與原材料類股在油價、金銀強彈與地緣風險升溫下領漲,波爾(BALL)受財報與包裝需求支撐強勢上揚。防禦型板塊中,百事可樂(PEP)因調整定價策略刺激需求而反彈,醫療族群則呈現分化,Merck(MRK)走高、輝瑞(PFE)續承壓。
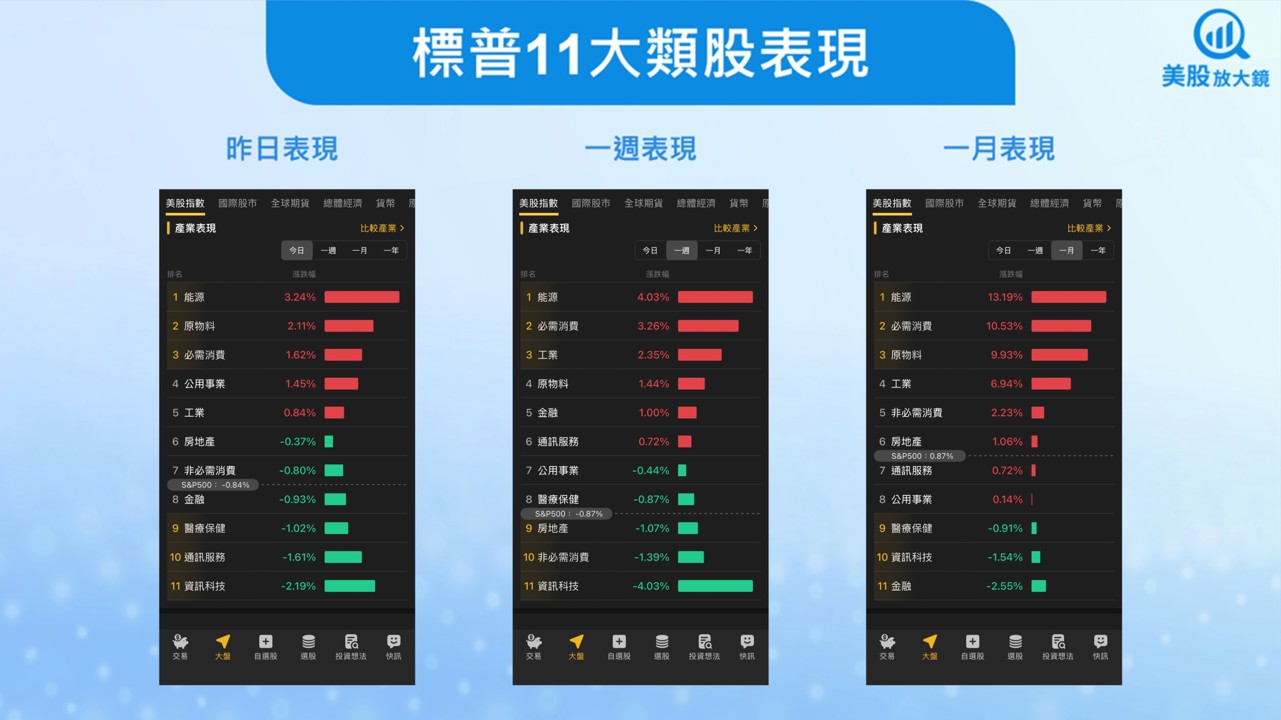
圖片來源:美股K線
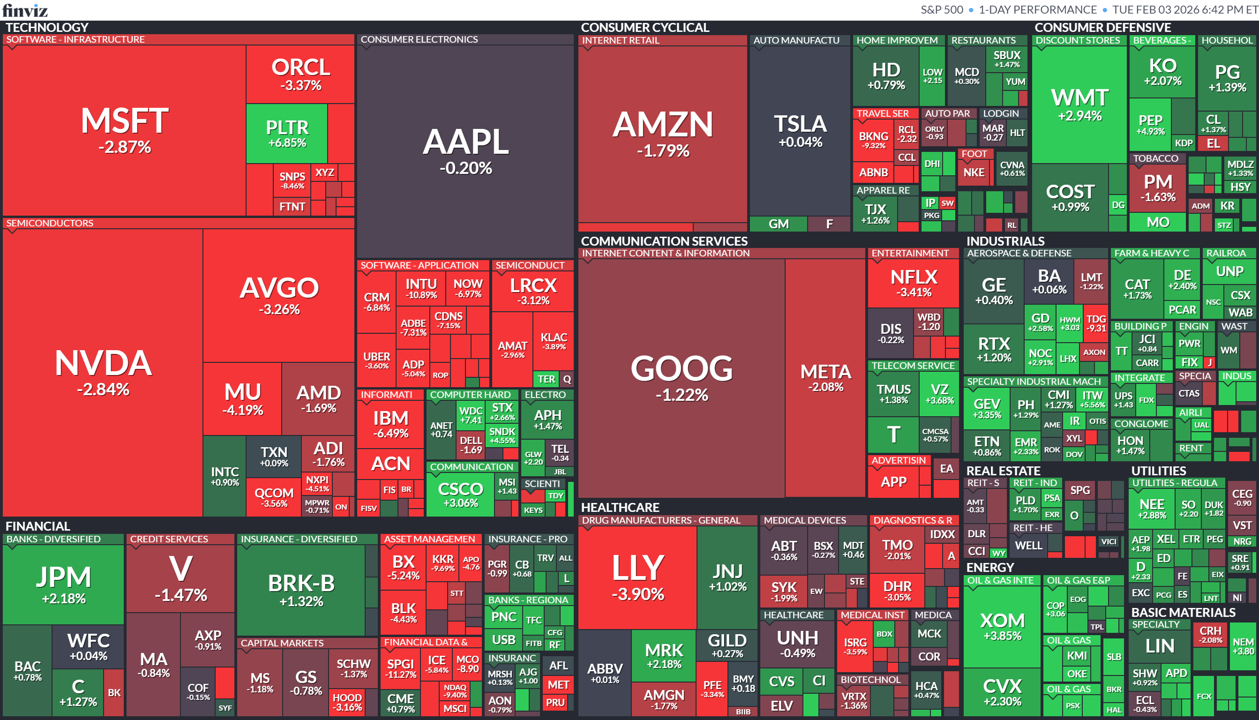
圖片來源:Finviz
財報速覽
泰瑞達財報大爆發,AI 測試需求驅動獲利與指引雙超預期
Teradyne 泰瑞達(TER)受惠 AI 帶動的運算與記憶體測試需求,第 4 季財報全面優於市場預期,並給出遠高於共識的第 1 季展望,推升股價單日大漲約 12%。管理層指出,AI 相關業務已成為核心成長引擎,占營收比重超過 6 成,且短期仍將持續攀升。在全球資料中心投資持續擴張下,泰瑞達作為半導體自動化測試設備要角,正明顯受惠於 AI 資本支出循環。
- 獲利與營收大幅超預期
第 4 季調整後 EPS 達 1.80 美元,遠高於市場預期的 1.37 美元;營收 10.8 億美元,年增 44%,顯示需求強勁。 - AI 成為最大成長動能
AI 相關需求占第 4 季營收逾 6 成,預期下季將提升至 7 成以上,主要來自運算與記憶體測試設備。 - 第 1 季指引顯著優於市場共識
公司預估第 1 季 EPS 為 1.89 至 2.25 美元、營收 11.5 億至 12.5 億美元,皆明顯高於市場預期。 - 資料中心投資循環助攻
管理層指出資料中心為市場「主要推手」,AI 伺服器與高效能運算擴建,持續拉抬測試設備需求。 - 市場重新評價成長定位
分析師形容本次財報為「全面爆發」,反映泰瑞達在 AI、企業級運算與網路設備領域的曝險度持續提高。
超微財測不及部分預期,AI 資料中心動能延後、股價盤後重挫
超微(AMD)第 4 季財報表現優於市場預期,但第 1 季營收展望未達部分分析師對 AI 投資熱潮的高標期待,導致股價盤後一度下跌約 8%。公司短期成長仍仰賴 CPU 與中國 AI 晶片出貨支撐,真正具爆發力的次世代 AI 伺服器與 GPU 放量,預計要等到下半年才會明顯反映。
AMD 受惠 AI 與雲端建設需求,全年營運趨勢仍偏正向,但相較輝達(NVIDIA,NVDA)的高毛利與強勢指引,市場對其挑戰龍頭地位的速度與客戶集中風險仍抱持審慎態度。
- 財報優於預期、但指引保守
第 4 季 EPS 為 1.53 美元、營收 102.7 億美元,皆高於預期;第 1 季營收預估約 98 億美元,年增約 32%,但季減約 5%,未滿足市場對 AI 爆發式成長的期待。 - AI 動能集中下半年
旗艦級 AI 伺服器與 MI450 晶片預計下半年放量,OpenAI 等大客戶貢獻尚未納入第 1 季財測,短期成長動能有限。 - 資料中心仍為核心引擎
資料中心營收達 54 億美元,年增 39%,CPU 與 AI GPU 同步成長,顯示 AI 熱潮同時帶動伺服器處理器需求。 - 中國市場帶來短期支撐
第 4 季 MI308 晶片在中國貢獻約 3.9 億美元,第 1 季預估約 1 億美元,在出口限制下仍為營收提供緩衝。 - 競爭與客戶集中風險
相較輝達中 70% 的高毛利率,AMD 約 55% 的毛利仍偏低,且 AI 成長高度依賴少數大型客戶,成為市場主要疑慮。
美超微上修全年營收展望,AI 伺服器需求強勁推升成長動能
美超微(SMCI)受惠生成式 AI 帶動的資料中心擴建潮,上修 2026 會計年度營收預測至至少 400 億美元,明顯高於先前預估的 360 億美元。公司快速整合輝達(NVDA)與超微(AMD)最新晶片,並即時交付完整 AI 伺服器系統,成為雲端與企業客戶的關鍵供應商。儘管短期面臨關稅、設施成本與零組件供應壓力,管理層仍看好長期毛利率隨規模與營運效率提升而改善,展現 AI 基礎建設浪潮下的高度成長確定性。
- 全年財測明顯上修
公司將 2026 會計年度營收預期提高至至少 400 億美元,反映全球大型資料中心與企業客戶訂單動能持續強勁。 - AI 伺服器成核心受惠者
美超微憑藉快速整合輝達與 AMD 最新 GPU 的能力,成功搶占生成式 AI 伺服器市場,鞏固其系統整合商地位。 - 單季營收大幅超預期
第 2 季營收達 126.8 億美元,遠高於市場預期的 102.3 億美元,並包含約 15 億美元遞延出貨訂單。 - 下季展望續強
第 3 季營收預估約 123 億美元,同樣高於市場共識,顯示訂單能見度仍高。 - 短期壓力不改長期毛利改善
管理層指出,雖有關稅與供應鏈成本壓力,但隨 Datacenter Building Block Solution 擴大與營運效率提升,長期毛利率可望上行。
百事可樂財報優於預期,飲料需求回溫、零食降價搶回消費動能
百事可樂(PEP)第 4 季財報表現優於市場預期,顯示整體營收與獲利動能回溫,其中飲料業務需求改善尤為明顯。面對通膨壓力下消費者對價格敏感度提高,公司決定於 2026 年調降部分零食價格,以提升競爭力與購買頻率。在成本節省與產品組合調整支撐下,百事重申全年展望,顯示管理層對北美市場復甦與國際業務韌性仍具信心。
- 財報優於市場預期
第 4 季 EPS 為 2.26 美元、營收 293.4 億美元,雙雙高於華爾街預估,帶動股價單日上漲近 5%。 - 飲料銷量回升、零食仍承壓
全球飲料銷量年增 1%,食品銷量年減 2%,顯示飲料需求改善,但高價零食仍影響消費意願。 - 北美市場以降價刺激需求
計畫調降 Lay’s、Tostito’s、Doritos、Cheetos 等零食價格,以改善可負擔性並提升購買頻率。 - 通路與陳列空間擴大
零售商對降價策略反應正面,公司預期春季起主要客戶的貨架空間將出現雙位數成長。 - 2026 年展望維持不變
預估有機營收成長 2% 至 4%,核心 EPS 成長 4% 至 6%,反映成本控管與產品調整策略持續發酵。
Merck與輝瑞財報優於預期,但 2026 年展望保守、專利與疫後需求成壓力
Merck(MRK)與輝瑞(PFE)第 4 季財報皆優於市場預期,顯示核心產品仍具銷售韌性。然而,兩家公司對 2026 年的財測指引偏向保守,主因包括重磅藥品專利到期、學名藥競爭加劇,以及新冠相關產品需求持續下滑。短期內,藥廠正透過成本削減與併購強化研發管線,為中長期成長鋪路,但市場對獲利成長的期待已明顯降溫。
- Merck:Keytruda 撐起營運,但專利壓力浮現
第 4 季營收 164 億美元、EPS 2.09 美元,皆優於預期;2026 年營收預估 655 億至 670 億美元,低於市場期待,主因部分藥品將面臨學名藥競爭。 - Keytruda 與新藥成長動能
Keytruda 單季銷售 83.7 億美元、年增 7%,新藥 Winrevair 單季 4.67 億美元、年增逾 1 倍,成為接班布局關鍵。 - 中國與疫苗業務拖累
Gardasil 因中國需求疲弱,單季銷售年減 34%,成為主要逆風因素。 - 輝瑞:後疫情時代營收承壓
第 4 季營收 175.6 億美元、EPS 0.66 美元,優於預期,但新冠疫苗與 Paxlovid 銷售下滑,導致 2026 年營收預估僅持平。 - 成本控管與管線投資並進
輝瑞計畫至 2027 年削減約 77 億美元成本,並透過 100 億美元收購 Metsera 強化肥胖藥物布局,以對沖舊藥衰退風險。
EA《戰地風雲》新作熱銷帶動訂單超預期,射擊遊戲王者回歸
Electronic Arts 美商藝電(EA)受惠新作《戰地風雲 6》強勁銷售,第 3 季訂單金額優於市場預期,顯示公司對招牌射擊遊戲的重押策略開始收穫成果。該作在年底旺季售出數百萬套,並成為 2025 年全球最暢銷遊戲,為 EA 核心 IP 注入新動能。後續關鍵在於能否透過遊戲內消費與長期營運,穩定留住玩家並延長產品生命週期。
- 訂單表現亮眼
第 3 季訂單金額達 30.5 億美元,高於市場預期的 28.6 億美元,顯示新作帶動營收動能。 - 《戰地風雲 6》成功回歸
新作在年終檔期銷量強勁,並登上 2025 年全年最暢銷遊戲,重振 EA 最重要的射擊遊戲品牌。 - 獲利短期承壓
單季淨利降至 0.88 億美元,低於去年同期的 2.93 億美元,反映行銷與投資成本增加。 - 長線變現能力受關注
市場焦點轉向 EA 是否能透過遊戲內消費與服務型內容,在不流失玩家的前提下,持續放大《戰地風雲》價值。
焦點新聞
個股
沃爾瑪市值突破 1 兆美元,AI 與電商轉型推升零售龍頭再評價
沃爾瑪(WMT)成為史上首家市值突破 1 兆美元的零售商,正式躋身由大型科技股主導的「兆美元俱樂部」。股價過去一年上漲近 26%,十年漲幅高達 468%,顯著跑贏大盤,關鍵在於其成功將 AI、電商與低價策略結合,在通膨與消費壓力環境中持續吸引不同收入族群。隨著 AI 深度導入供應鏈、搜尋與配送體系,沃爾瑪不僅提升營運效率,也逐步縮小與亞馬遜(AMZN)的科技差距,市場對其長期成長潛力給予更高估值。
- AI 投資帶來營運優勢
多年來投入數十億美元於 AI 與供應鏈自動化,改善庫存預測、搜尋與配送效率,連續 15 季美國同店銷售優於市場預期。 - 電商與會員生態系擴張
線上市集商品數突破 5 億件,推出 1 小時配送與 Walmart+ 會員制,並建立約 40 億美元的廣告業務以拉升毛利。 - 消費結構轉變助攻成長
美國每 4 美元雜貨支出就有 1 美元流向沃爾瑪,在通膨、就業降溫與政策不確定性下,「天天低價」策略更具吸引力。 - 科技股定位再升級
已被納入以科技股為主的那斯達克 100 指數,市場逐步將沃爾瑪視為兼具零售與科技屬性的混合型成長企業。
英特爾正式進軍 GPU 市場,鎖定資料中心挑戰輝達主導地位
英特爾(INTC)執行長陳立武明確表態,公司將自行開發 GPU,切入目前由輝達(NVDA)主導的資料中心與 AI 運算市場,並已延攬高通前 GPU 架構師 Eric Demmers 掌舵相關研發。此舉顯示英特爾在轉型關鍵期,試圖補齊 AI 算力拼圖,強化資料中心產品線與晶圓代工業務的整體競爭力,但短期內仍面臨技術落差、客戶驗證與生態系建立等多重挑戰。
- 正式啟動 GPU 研發布局
英特爾確認將自行打造 GPU,鎖定資料中心應用,並直接對標輝達與超微(AMD)在 AI 運算市場的核心產品。 - 關鍵人才到位
延攬高通前 GPU 首席架構師 Eric Demmers,負責 GPU 研發並隸屬資料中心事業,顯示公司對此布局的長期投入決心。 - 與晶圓代工策略連動
GPU 發展將與 Intel Foundry 業務結合,已有客戶對 14A 製程展現高度興趣,量產時程預計今年稍晚啟動。 - AI 與資料中心成轉型核心
英特爾試圖透過 GPU、CPU 與代工一體化策略,重新切入 AI 資本支出浪潮,改善過去在資料中心競爭力下滑的處境。 - 潛在競爭壓力升溫
陳立武點名華為在晶片設計能力上快速追趕,即便工具受限仍進展迅速,突顯全球 AI 晶片競賽的激烈程度。
輝達擬投資 OpenAI 高達 200 億美元,深化 AI 生態系與算力綁定
輝達(NVDA)傳出接近敲定投資 OpenAI 約 200 億美元,作為其最新一輪募資的一部分,顯示雙方在 AI 模型與運算基礎建設上的戰略合作持續升溫。執行長黃仁勳強調投資計畫「一切按軌道進行」,否認外界所稱的合作生變。此舉不僅鞏固輝達在生成式 AI 算力供應鏈的核心地位,也有助 OpenAI 擴大模型訓練與商業化規模;同時,OpenAI 亦持續與超微(AMD)、博通(AVGO)等合作,反映其降低單一供應依賴的長期策略。
- 大型投資案接近定案
市場傳出輝達擬投資 OpenAI 約 200 億美元,為史上最大規模的私人募資案之一,但最終條款仍可能調整。 - 合作關係再度確認
黃仁勳公開否認不合傳聞,強調輝達將參與 OpenAI 下一輪募資,並有意投入未來 IPO。 - 算力與資本深度綁定
OpenAI 長期仰賴輝達 GPU 建構與服務模型,此次投資有助確保算力供應與技術路線一致性。 - 多元供應鏈布局進行中
儘管深化與輝達合作,OpenAI 仍同步接觸 AMD、博通與 Cerebras,以因應晶片短缺與成本壓力。 - AI 基礎建設競賽升溫
巨額資金將用於資料中心與模型訓練,凸顯生成式 AI 進入以資本與算力為門檻的競爭階段。
諾和諾德警告 2026 年獲利與銷售恐下滑,川普藥價政策衝擊減重藥王者
諾和諾德(NVO)因美國藥價政策壓力與減重藥市場競爭加劇,罕見示警 2026 年銷售與營業獲利可能出現多年來首次下滑,幅度最高達 13%。此一展望遠低於市場原先僅預期約 2% 的銷售下滑,重創投資信心。儘管 Wegovy 口服藥在美國初期反應正面,公司仍須面對價格讓利、專利到期與競品夾擊的多重逆風,短期成長動能明顯承壓。
- 財測出現多年首度衰退警訊
公司預期 2026 年固定匯率計算下,銷售與營業獲利年減 5% 至 13%,相較 2025 年銷售仍成長 10%,落差顯著。 - 美國藥價政策成最大壓力來源
川普政府推動「最惠國藥價」政策,迫使諾和諾德在美國市場讓利,壓低實際售價並侵蝕獲利空間。 - 減重藥競爭全面升溫
Wegovy 注射劑在美國處方量遭禮來(Eli Lilly,LLY)Zepbound 超越,加上仿製藥與新競品湧現,市場版圖快速洗牌。 - Wegovy 口服藥成翻身關鍵
管理層看好 Wegovy 口服劑型在美國的早期採用,有助中長期拉升用量,以量補價的策略能否奏效仍待驗證。 - 市值與股價大幅回落
諾和諾德曾於 2024 年高峰時市值達約 6,000 億美元,但目前已回吐約三分之二,反映市場對減重藥長期獲利模式的重新評價。
放大鏡觀點
隨著生成式 AI 應用快速擴散,部分原本具備高黏著度與資訊不對稱優勢的軟體與資料服務商,開始面臨工具化與價格壓縮風險,這使資金對高估值科技股的容忍度明顯下降。半導體族群同步承壓,顯示市場已不再單純以 AI 題材給予溢價,而是更嚴格檢視資本支出與現金流轉化能力。
相對而言,能源、原材料與必需消費等板塊走強,反映資金在不確定環境下尋求具備實體需求、現金流穩定與風險溢價支撐的標的。短線來看,在總體數據缺席與波動度上升的背景下,美股輪動現象可能持續,科技股仍需時間消化估值與預期修正。操作上,建議降低對純概念型 AI 標的曝險,轉向具備實際出貨、訂單能見度或防禦屬性的產業,等待基本面與市場情緒重新取得平衡後再行布局。
展望本週,財報部分投資人應關注今日盤前 Uber(UBER)、禮來(LLY)、諾和諾德(NVO)、盤後 Alphabet(GOOGL)、安謀(ARM)、高通(QCOM)、週四盤後亞馬遜(AMZN);經濟數據則關注今日 1 月 ISM 服務業 PMI 指數,以及週五 1 月非農新增就業及失業率、2 月密大消費者信心指數。
延伸閱讀:
【美股研究報告】Palantir成為企業級AI核心,25Q4再秀驚人財報!
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
反彈品質體檢+結算週 43,000 攻防+輝達財報前瞻+CoreWeave 財報拆解
2hours ago
大盤回檔跌出價值,崇越與鈊象營運續強解析!
5hours ago
動能app盤前速覽_20261116
5hours ago
老簡帶你 11/15 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
5hours ago
財神&玄武&欽點三榜*週總結-往五萬五走?
15hours ago