




【美股盤勢】經濟數據提振,美股反彈!(2026.02.03)


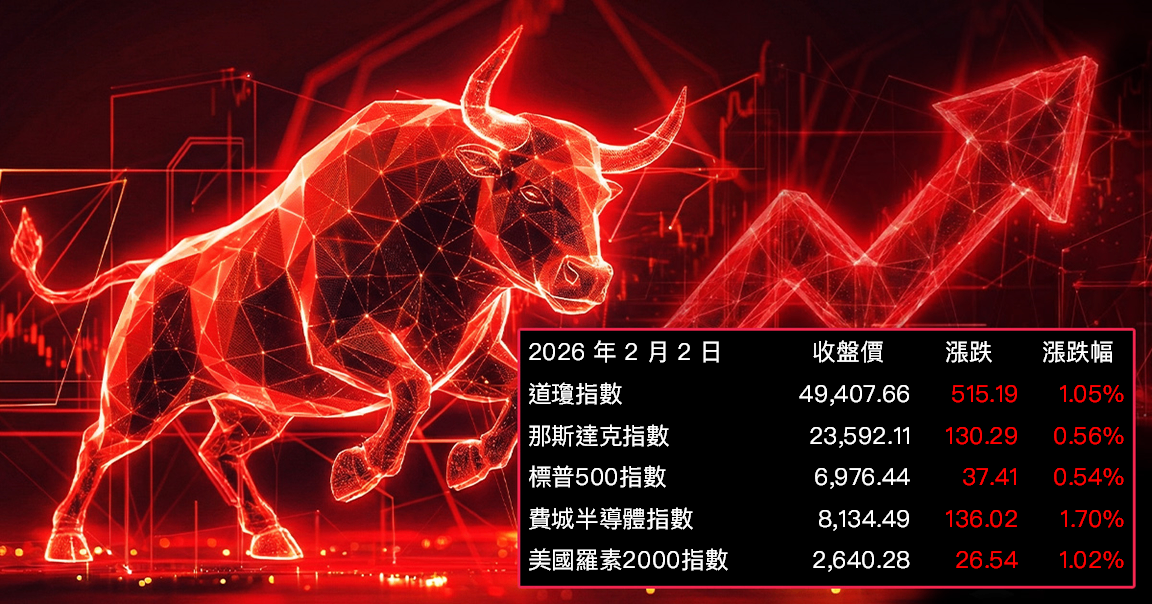
大盤解析
盤前市場情緒維持謹慎,上週貴金屬大幅回檔後的去槓桿效應仍主導資金動向,加上市場消化 Kevin Warsh 獲提名出任聯準會主席的鷹派預期,使利率路徑不確定性升高,風險資產追價動能明顯受限。
美股早盤公布 ISM 製造業指數意外回升至 52.6(前值:47.9;預估值:48.2),新訂單與新出口訂單同步轉強、客戶庫存明顯下滑,顯示美國內需與外需皆有改善,經濟韌性優於市場先前預期。數據公布後,VIX 指數快速回落,跨資產波動降溫,資金回流風險資產,帶動美股主要指數全面收漲。不過,原油與貴金屬續弱,使能源與資源類股承壓,顯示本輪反彈仍以部位再平衡與風格輪動為主,資金偏好能見度高的族群。
從類股表現來看,必需消費領漲,沃爾瑪(WMT)、好市多(COST)、Target(TGT)全面走強,百事(PEP)與可口可樂(KO)續創高,凸顯資金在風險回溫下仍選擇現金流穩定標的。工業類股受惠製造業回到擴張區間,運輸與機械族群表現突出,如 Caterpillar(CAT)明顯上漲。金融股則隨殖利率走高而受益,美國銀行(BAC)、富國銀行(WFC)、Visa(V)與萬事達卡(MA)表現相對亮眼。相對之下,油價回落拖累能源類股,埃克森美孚(XOM)、雪佛龍(CVX)等同步走弱,板塊內僅剩併購題材帶來短線分歧。
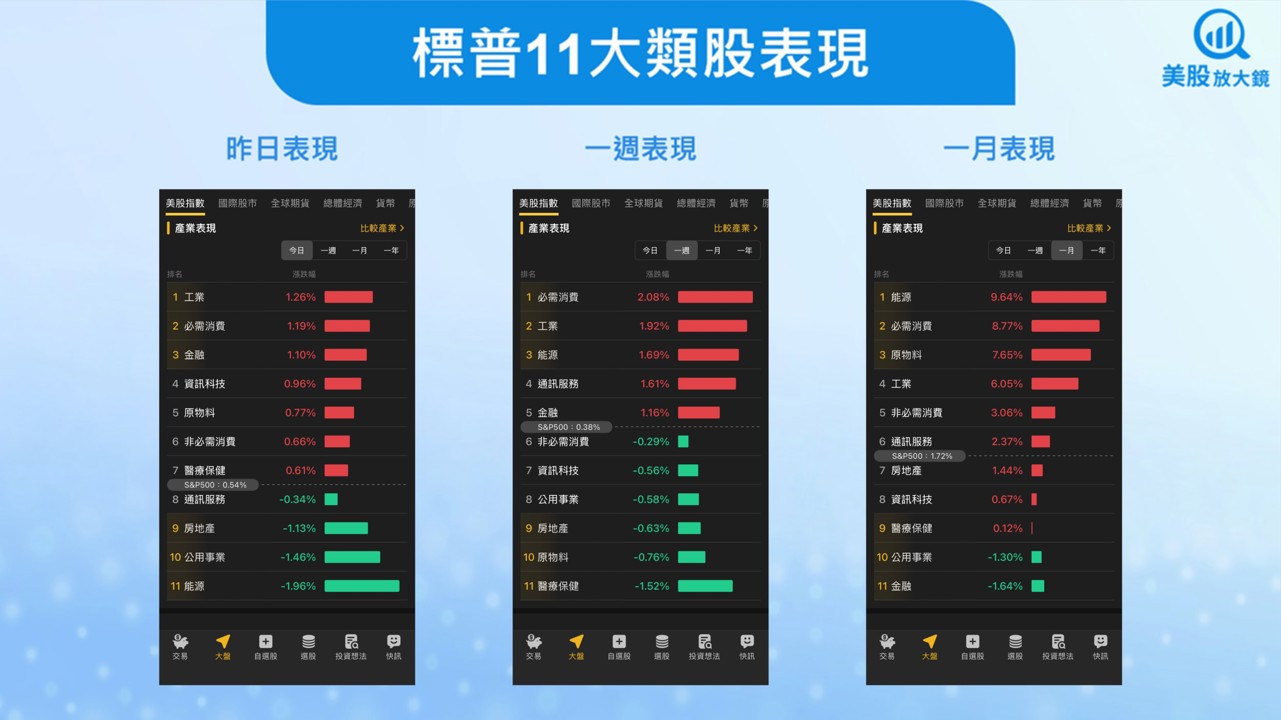
圖片來源:美股K線
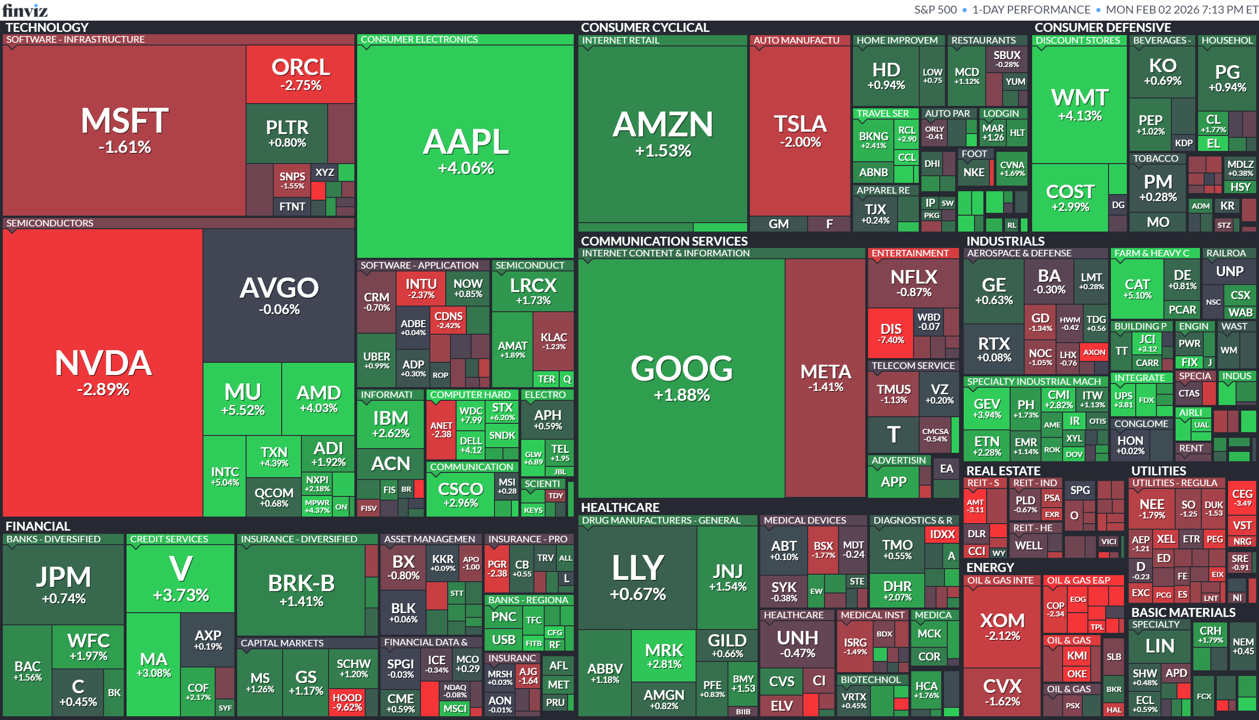
圖片來源:Finviz
財報速覽
Palantir財報亮眼、政府AI合約推升成長,CEO強硬回應監控爭議
Palantir(PLTR)在AI與國防需求帶動下,繳出超越預期的財報成績,並上修2026年營收展望。CEO Alex Karp一方面高調捍衛公司與美國政府、ICE的合作,強調其監控軟體具備憲法層級的隱私保護機制;另一方面,市場雖肯定其高速成長與政府訂單動能,仍對高估值保持疑慮。整體而言,Palantir已成為美國政府AI基礎建設的關鍵供應商,但政治與社會爭議將持續伴隨其成長軌跡。
- 財報與展望大幅優於預期
第四季營收達14.1億美元,年增70%;全年營收44.8億美元。公司預估2026年營收約71.8億至72.0億美元,顯示政府與商業需求持續加速。 - 美國政府成為核心成長引擎
美國政府收入年增66%至5.7億美元,國防部、國稅局與國土安全部為主要客戶,包含與美國陸軍最高達100億美元的長期合約。 - ICE合作引發爭議、CEO正面回擊
Palantir與ICE的監控合約遭抗議,但Karp主張其技術能限制政府過度監控,符合美國憲法第四修正案精神,甚至認為批評ICE者應「支持更多Palantir」。 - AI平台擴張至商業市場
美國商業收入翻倍成長,未來一年商業銷售預期成長逾115%,顯示軍規AI工具正成功外溢至企業應用。 - 高估值壓力未解
股價三年累計上漲約1,700%,但本益比高達140倍以上,2026年以來股價仍回檔逾15%,市場要求持續以基本面證明成長可延續。
迪士尼樂園業務創新高、接班在即,Iger交棒時機成熟推動成長延續
迪士尼(DIS)最新財報顯示,公司轉型成效明確,為即將到來的CEO交接奠定穩固基礎。在主題樂園、度假村與郵輪帶動下,整體營收與獲利優於市場預期,娛樂與串流業務亦逐步回穩。現任CEO Bob Iger強調,公司已從「修復期」進入「成長期」,下一任CEO將接手一家具備動能與長線投資藍圖的迪士尼。市場普遍看好接班將以內部高層為主,延續現行策略。
- 樂園事業成為最大獲利引擎
Experiences部門單季營收首度突破100億美元,占總營收38%,卻貢獻71%營業利益,顯示樂園、郵輪與度假村仍是迪士尼最核心的現金牛。 - 長期投資計畫支撐成長
迪士尼正推動為期10年的600億美元投資,涵蓋全球園區擴建、新IP主題區、郵輪艦隊與阿布達比新園區,強化國際布局。 - CEO接班進入關鍵階段
董事會預計第一季拍板新CEO,樂園事業主席Josh D’Amaro與娛樂共同主席Dana Walden被視為主要人選,其中D’Amaro因掌管獲利核心而呼聲最高。 - 娛樂與串流業務回溫
娛樂部門營收年增7%,串流業務持續改善獲利結構,2025年電影票房表現亮眼,有助抵銷傳統電視衰退壓力。 - Iger為交棒定調穩健轉型
Iger表示,迪士尼已完成必要改革,未來不應守成而需持續進化,接班人將在財務體質與成長機會兼具的情況下接手公司。
恩智浦看好汽車與工業需求回溫,樂觀財測釋放產業觸底訊號
恩智浦半導體(NXPI)公布優於市場預期的第一季財測,顯示汽車與工業市場需求具備韌性,並釋出產業可能落底的正面訊號。公司在軟體定義汽車與實體AI布局持續推進,有助支撐中長期成長動能。不過,通訊業務疲弱與電信資本支出低迷,仍對短線股價形成壓力。
- 第一季財測優於預期
預估第一季營收介於30.5億至32.5億美元,中位數高於市場預期的31.0億美元;調整後EPS中位數2.97美元,也高於市場預期的2.90美元。 - 汽車與工業市場支撐成長
汽車業務占營收約55%,工業市場約18%,受惠於車用微控制器、雷達感測與安全連接晶片需求,顯示終端市場動能回穩。 - 第四季實際表現穩健
第四季營收33.4億美元、調整後EPS 3.35美元,雙雙優於分析師預期,反映營運執行力維持水準。 - 通訊業務成為短期逆風
通訊部門第四季營收年減18%,顯示電信商支出仍偏保守,拖累盤後股價下跌約5%。 - 產業觸底訊號浮現
管理層指出在充滿挑戰的環境下仍能推進策略,市場解讀汽車與工業半導體需求已接近循環低點,有利後續復甦。
焦點新聞
總經
美印達成貿易協議即刻降稅至18%,印度承諾停購俄油並擴大採購美國商品
美國總統川普宣布與印度達成貿易協議,美方將把對印度商品的關稅由最高50%下調至18%,印度則承諾停止購買俄羅斯原油、降低對美關稅與非關稅障礙,並大幅增加採購美國能源與產品。此舉被視為地緣政治、能源戰略與貿易談判的綜合交換,美印關係快速回暖,印度與美國企業與市場情緒同步轉強,但協議細節與法律程序仍待確認。
- 關稅大幅下調、即刻生效
美國將對印度商品的「對等關稅」降至18%,同時撤銷因印度購買俄油而加徵的額外25%懲罰性關稅,大幅減輕印度出口壓力。 - 能源與地緣政治交換條件
印度承諾停止購買俄羅斯原油,改向美國,並可能轉向委內瑞拉採購,配合美方對俄能源制裁與地緣戰略。 - 高額採購承諾拉動美國出口
川普指出,印度將採購超過5,000億美元的美國能源、科技、農產品、煤炭等商品,強化「BUY AMERICAN」政策效果。 - 市場正面反應但細節未明
印度在美上市企業與相關ETF走強,但白宮尚未發布總統公告或《聯邦公報》通知,協議法律效力與時程仍有不確定性。 - 美印經貿關係快速修復
在此前關稅戰導致印度市場表現落後、新資金外流下,此次協議有助印度出口、匯率與外資信心回穩,並使其關稅水準與亞洲主要經濟體接軌。
美國政府部分關門衝擊數據發布,1月非農就業報告確定延期
美國政府部分關門持續,勞工部旗下的勞工統計局(BLS)宣布,原定於2月6日公布的2026年1月非農就業報告將延期發布,待政府恢復撥款後再行公布。此舉打亂原本密集的經濟數據週節奏,市場短期內將失去關鍵的就業與景氣判斷依據,也為聯準會政策預期與金融市場走勢增添不確定性。
- 非農就業數據確定延後
BLS表示,1月「就業情勢報告」無法如期發布,需待政府重新開門後再安排時程,顯示停擺已實質影響官方統計運作。 - 市場原本高度關注數據結果
市場原預期1月新增就業人數約55,000人、失業率維持在4.4%,報告延期使投資人暫時失去判斷美國勞動市場溫度的重要指標。 - 多項經濟數據恐連帶受阻
除非農就業外,原定發布的職位空缺與勞動流動調查(JOLTS)亦可能受影響,商務部相關統計是否延後仍未明朗。 - 政府關門成因聚焦預算僵局
此次關門起因於國會未能就支出法案達成共識,其中國土安全部預算與移民政策爭議成為關鍵卡關點。 - 政治協商進展成為關鍵變數
眾議院議長Mike Johnson表示,有信心最快於週二化解僵局,政府是否迅速復工,將決定重要經濟數據延宕時間長短。
產業
OpenAI不滿部分輝達AI晶片效能,轉向推論晶片多元布局衝擊霸主地位
OpenAI傳出對輝達(NVDA)部分最新AI晶片在「推論」效能上的表現感到不滿,自2025年起積極尋找替代方案,顯示AI算力競爭已從模型訓練轉向即時推論與速度優化的新戰場。此一策略轉向不僅延宕輝達原擬高達1,000億美元的投資案,也對其在AI晶片領域的長期主導地位形成關鍵考驗。
- 推論效能成為新痛點
OpenAI認為,輝達GPU在特定推論場景(如程式開發、AI對AI溝通)回應速度不足,影響Codex等高階產品體驗,未來約10%推論算力可能改用新架構。 - 多家替代供應商浮上檯面
OpenAI已接觸AMD(AMD)、Cerebras與Groq,評估採用內建大量SRAM的晶片設計,以降低記憶體存取延遲、提升即時回應速度。 - 輝達投資案進度受阻
原計畫輝達對OpenAI投資最高達1,000億美元,但談判已延宕數月,部分原因即來自OpenAI產品路線調整與算力需求變化。 - 輝達反擊布局供應鏈
輝達否認與OpenAI關係緊張,並以約200億美元授權Groq技術,補強自身推論產品線,鞏固AI生態系。 - AI晶片競爭進入新階段
隨著AI應用重心從訓練轉向推論與推理,Google自研TPU、Anthropic與其他新創方案逐步崛起,AI算力市場正走向多元化與分工化。
SpaceX併購xAI創史上最大交易,馬斯克整合AI與太空版圖衝刺IPO
馬斯克宣布由SpaceX併購人工智慧新創xAI,以約1兆美元估值的SpaceX併入估值約2,500億美元的xAI,創下全球史上最大併購案。此舉將火箭、衛星、AI模型與社群平台X整合為單一生態系,為SpaceX潛在IPO鋪路,也象徵AI算力、資料與太空基礎設施深度結合的新戰略方向。不過,龐大估值、治理結構與監管審查風險,將成為市場關注焦點。
- 史上最大併購案誕生
交易合併後,SpaceX估值約1兆美元、xAI約2,500億美元,規模超越過往電信業巨型併購,重塑科技產業版圖。 - AI與太空垂直整合
併購將結合SpaceX的火箭、Starlink衛星網路與xAI的Grok模型,強化資料取得、運算與部署效率,支撐「太空資料中心」構想。 - IPO前關鍵整合動作
市場預期SpaceX今年可能啟動IPO,估值上看1.25兆至1.5兆美元,整合xAI有助講述更宏大的成長故事。 - 馬斯克企業帝國再集中
繼X併入xAI後,此次再納入SpaceX,進一步形成涵蓋Tesla(TSLA)、Neuralink與Boring Company的高度協同生態。 - 監管與治理風險升溫
SpaceX握有大量美國政府與國防合約,併購案恐面臨國安、利益衝突與公司治理審查,為後續推進增添不確定性。
個股
OpenAI推出Codex桌面應用搶攻AI程式開發市場,正面迎戰Anthropic與Cursor
OpenAI正式推出獨立的Codex桌面應用程式,主打多AI代理並行與長時間任務管理,試圖在競爭激烈的AI程式碼生成市場中奪回主導權。面對Anthropic的Claude Code快速商業化並衝出亮眼營收表現,OpenAI此舉被視為關鍵反擊,期望憑藉產品體驗與用戶基礎,強化在企業與開發者市場的滲透率。
- Codex桌面App正式上線
Codex推出Mac電腦專用的獨立桌面應用,定位為「指揮中心」,可同時管理多個AI代理並行撰寫與修改程式碼,提升長流程開發效率。 - 搶回AI寫程式市占
AI程式開發工具成為生成式AI最成熟應用之一,但OpenAI目前落後Anthropic,後者的Claude Code年化營收已達10億美元,對OpenAI形成壓力。 - 強化代理與自動化能力
Codex代理可執行資訊蒐集、分析與跨任務協作,不僅限於寫程式,顯示OpenAI正推進「代理型AI」商業化。 - 暫時開放免費用戶使用
為擴大滲透率,OpenAI短期內向所有ChatGPT用戶(含免費與低價方案)開放Codex,並同步提高付費方案使用上限。 - 人類工程師仍不可或缺
OpenAI坦言AI尚無法完全取代工程師,但可大幅提升生產力,CEO Sam Altman強調速度與持續嘗試能力,是AI在程式開發領域的最大優勢。
Oracle啟動高達500億美元募資計畫穩定AI資料中心擴張,市場信心回溫
甲骨文(Oracle)(ORCL)宣布於2026年籌資約450億至500億美元,用以支應龐大的AI資料中心擴建需求,此舉有效緩解市場對其資金與信用風險的疑慮。受消息激勵,Oracle股價與信用違約交換(CDS)同步改善,顯示債市投資人信心回升。不過,分析師仍提醒,短期股權稀釋與AI投資回收不確定性,恐持續壓抑股價表現。
Oracle此次以「股權+債務」並行的融資策略,向評級機構與債券投資人釋出維持投資等級的明確訊號,為其高度押注OpenAI與AI雲端需求爭取更多時間。
- 500億美元募資計畫定錨市場預期
Oracle預計於2026年籌資450億至500億美元,其中約200億美元來自股票出售,其餘透過債券融資,用以支撐AI資料中心與雲端算力擴張。 - 信用風險明顯下降
宣布募資後,Oracle的5年期與10年期CDS價格下滑約35個基點,顯示市場對信用降評的擔憂顯著緩解。 - 高度綁定OpenAI成雙面刃
分析師指出,Oracle逾3,000億美元的履約訂單與OpenAI高度相關,帶來長期成長想像空間,但也放大單一客戶風險。 - 股權稀釋壓抑短期股價
儘管債市反應正面,市場擔心股權融資將稀釋現有股東利益,Oracle股價仍面臨短線波動壓力。 - AI投資回收仍待驗證
投資人對科技業動輒數千億美元的AI資本支出是否能轉化為實質生產力與現金流,仍保持審慎態度。
放大鏡觀點
整體而言,美股的上漲反映風險降溫後的技術性修復,而非新一輪多頭趨勢的起點。ISM 數據確實改善市場對景氣的短期想像,但在聯準會主席人事變數與利率政策方向尚未明朗前,資金不太可能大幅提高高波動資產曝險。盤面同時出現必需消費與工業走強,反映投資人一邊押注經濟軟著陸,一邊仍保留防禦部位,顯示資產配置心態偏向「進可攻、退可守」。能源與貴金屬續弱,則意味通膨交易暫時降溫,短線市場主軸回到企業獲利能見度與現金流品質。策略上,短期不宜過度追逐高 Beta 類股,反而可聚焦於受惠景氣改善、但評價仍具安全邊際的工業與金融核心股,同時保留一定防禦配置,以因應利率與政策預期再度擺盪的可能性。
展望本週,財報部分投資人應關注今日盤前百事可樂(PEP)、盤後超微(AMD)、美超微(SMCI),週三盤前 Uber(UBER)、禮來(LLY)、諾和諾德(NVO)、盤後 Alphabet(GOOGL)、安謀(ARM)、高通(QCOM)、週四盤後亞馬遜(AMZN);經濟數據則關注今日 12 月 JOLTs 職位空缺數,週三 1 月 ISM 服務業 PMI 指數,以及預計在週五公布的 1 月非農新增就業及失業率、2 月密大消費者信心指數,惟非農及失業率因政府關門而可能延後公布。
延伸閱讀:
【關鍵趨勢】AI算力不再只看晶片!光通族群誰能成為1.6T時代的霸主?
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【焦點速報】後黃仁勳時代估值大逃殺?一次看懂「跌夠了沒、公司壞了沒、賣壓清了沒」3 大關鍵
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
5
Anthropic 9,000 億美元算力承諾,台美股誰能搭上 AI 下一波成長?
2026/11/20 尼克萊RS強勢股全清單&大盤附表
anhour ago
2026.11.20 期指實戰錄 - VVIP 限定
anhour ago
【個股實戰】台積電創 7 個月新低!預估本益比剩 13 倍,2,000 元是天上掉下來的禮物嗎?
5hours ago
【00991A】11/20 操作日報|單日重挫近一成,大舉減碼國巨
5hours ago
【00403A】11/20 操作日報|績效重挫,經理人急砍光寶科
5hours ago