


【美股盤勢】輝達領軍,美股收高!(2026.02.19)


大盤解析
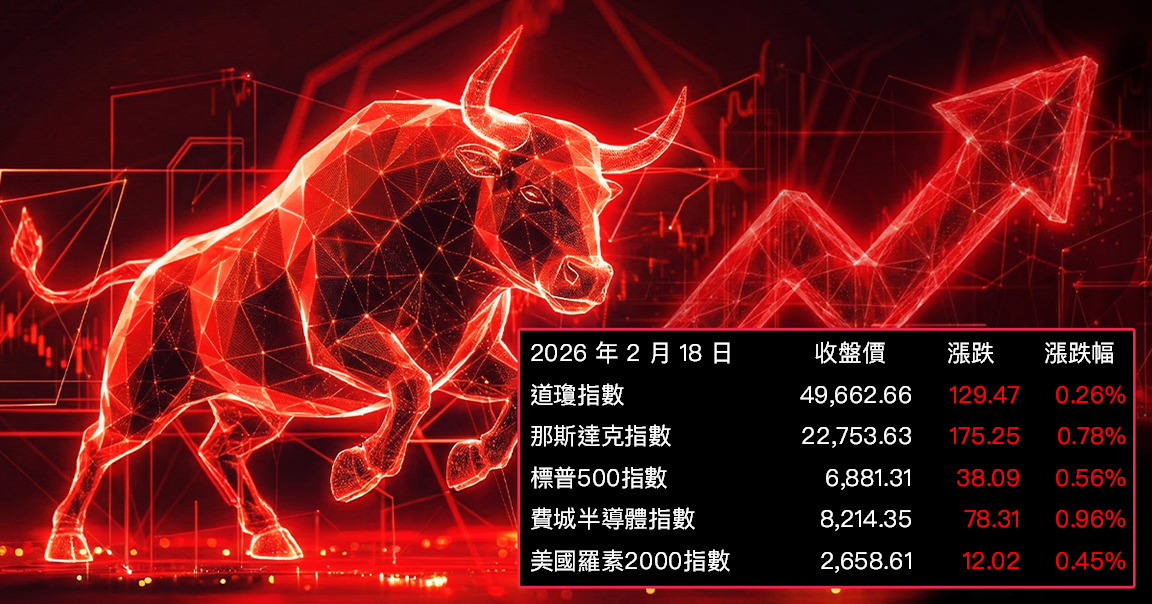
美股週三震盪走高,儘管盤中漲幅收斂,但主要指數仍全數收紅,上漲動能主要由大型科技股領軍,市場同時消化聯準會最新會議紀要與地緣政治變數。
科技權值股成為推升主力。輝達(NVDA)上漲1.6%,受惠於臉書母公司Meta宣布將在資料中心建置中採用數百萬顆輝達AI晶片與新一代系統架構。亞馬遜(AMZN)上漲近2%,在億萬投資人艾克曼旗下基金大幅加碼後,市場信心回溫。美光(MU)勁揚逾5%,則因知名避險基金增持持股,顯示資金回流半導體族群。
此外,部分工業科技股亦同步走強,天寶導航(TRMB)上漲約2%,顯示資金不再僅集中於「科技七雄」,而是逐步擴散至次產業鏈,市場選股趨於精準。不過,軟體族群表現分歧。Palo Alto(PANW)因財測不如預期下跌約8%;支付處理商環匯(GPN)則因全年財測優於預期大漲16%,顯示基本面仍是股價關鍵。
經濟方面,聯準會1月會議紀要顯示,官員普遍支持維持利率於3.50%至3.75%區間不變,但對未來是否重啟降息看法分歧。耐久財訂單與新屋開工數優於預期,推升美元與美債殖利率走高,10年期公債殖利率升至約4.09%。
地緣政治風險亦升溫。美伊核談判未有實質進展,加上俄烏和平談判突然中止,市場憂慮供應中斷,推動油價單日大漲逾4%,布蘭特原油收在70美元上方,黃金同步反彈逾2%,避險需求升溫。
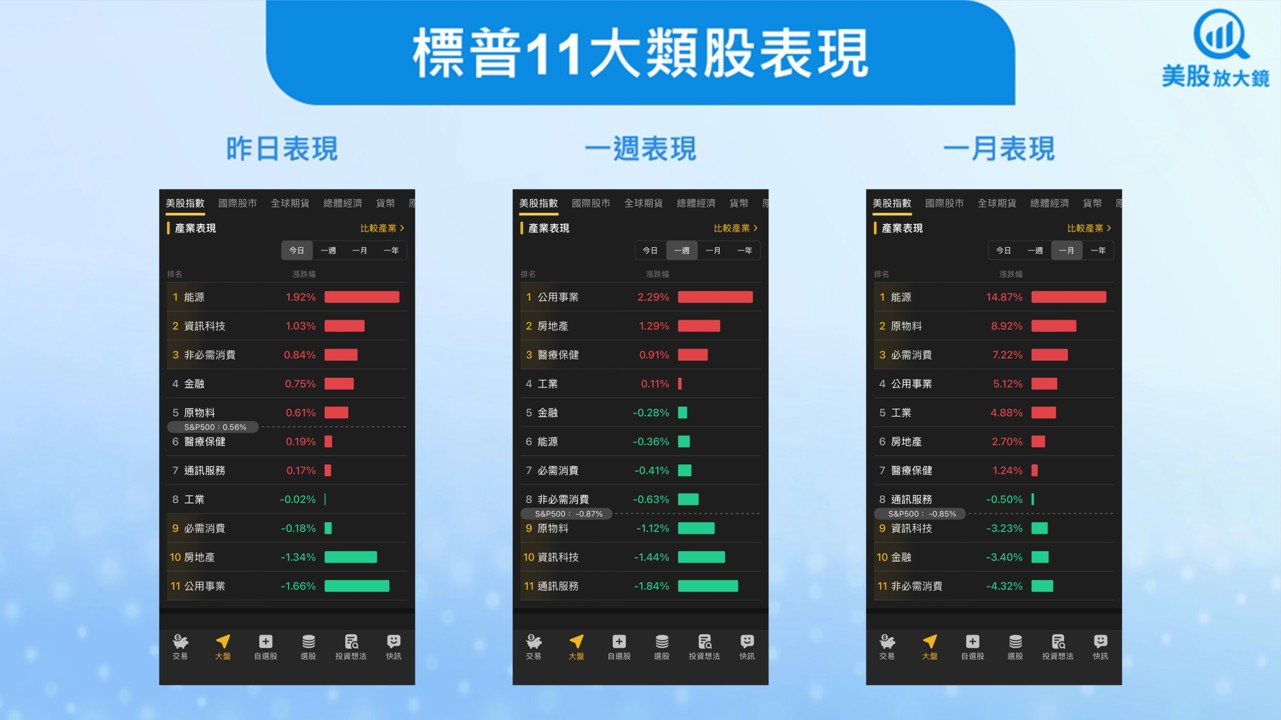
圖片來源:美股K線
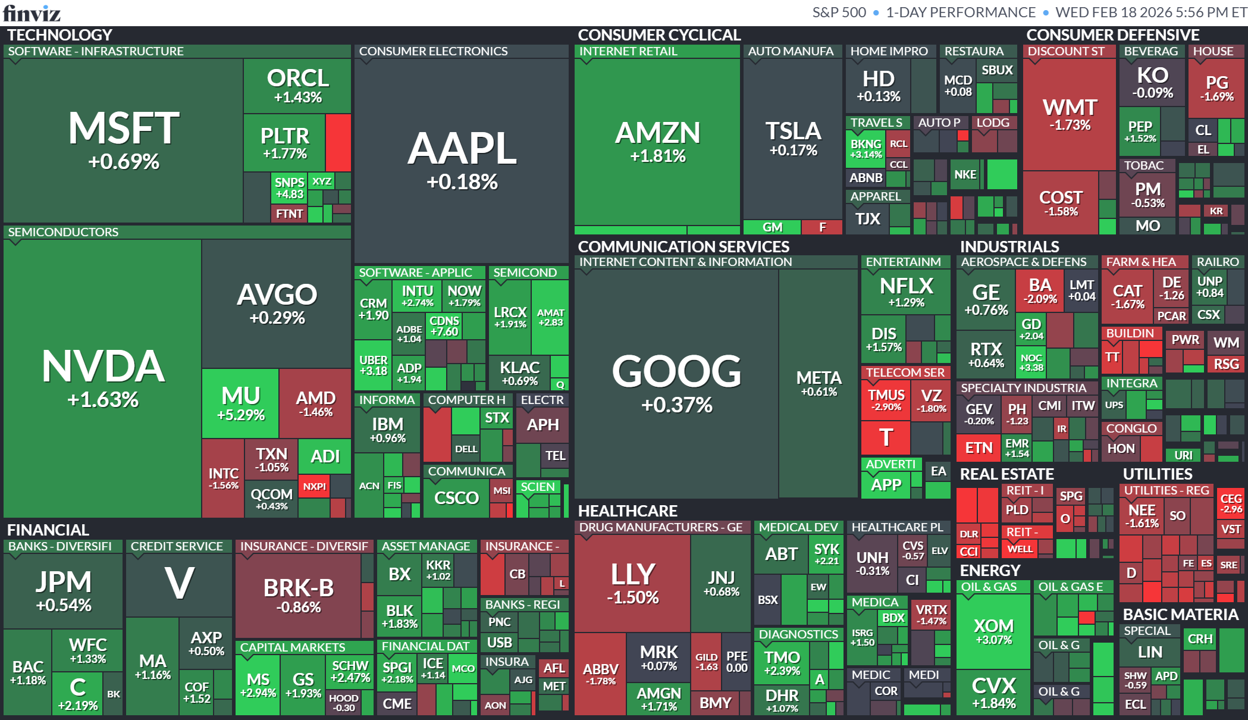
圖片來源:Finviz
財報速覽
Figma上調2026年營收展望至13.7億美元,AI變現策略帶動股價大漲15%
Figma (FIG) 第四季財報與2026年財測皆優於市場預期,顯示生成式AI導入與設計需求動能強勁。公司預估2026年營收最高達13.74億美元,優於市場預期的12.9億美元,並將於3月啟動AI點數收費機制,強化變現能力。雖然短期因股票薪酬認列轉為淨損,但AI滲透率提升與企業客戶擴張,仍為中長期成長提供支撐。
- 財報表現優於預期
第四季營收3.038億美元,年增40%,高於市場預期的2.932億美元;EPS為0.08美元,高於預期的0.07美元;帶動盤後股價上漲約15%。 - 全年與單季財測上修
2026年營收預估13.66億至13.74億美元,優於市場預估的12.9億美元;第一季營收預估3.15億至3.17億美元,同樣高於預期。 - AI工具滲透率快速提升
Figma Make整合Anthropic與Google模型,年消費逾10萬美元客戶中,超過半數每週使用該功能;AI週活躍用戶季增70%。 - 3月啟動AI變現機制
公司將實施AI點數月度上限與訂閱制,依用量收費,正式推動生成式AI商業化,增添新營收來源。 - 成本壓力導致短期虧損
第四季營運費用近乎成長3倍,主因IPO後股票薪酬加速認列;單季淨損2.266億美元,去年同期為淨利3,310萬美元。
DoorDash第四季營收年增38%但財測不如預期,股價震盪後盤後反彈近11%
DoorDash (DASH) 第四季營收與訂單量維持強勁成長,但每股盈餘與第一季財測低於市場預期,導致股價一度重挫10%,隨後盤後反彈約10%。公司持續加碼全球技術平台與自動化配送投資,並整合DoorDash、Deliveroo與Wolt為單一平台,短期壓抑獲利表現,但為長期規模與AI應用布局鋪路。
- 財報略低於市場預期
第四季EPS為0.48美元,低於預期的0.59美元;營收39.6億美元,略低於預期的39.9億美元;公布後股價先跌10%,盤後回升約10%。 - 營運動能仍強勁成長
營收年增38%,總訂單量年增32%至9.03億筆;平台總交易額年增39%至297億美元,顯示核心需求穩健。 - 第一季財測保守
預估第一季調整後EBITDA為6.75億至7.75億美元,低於市場預期的8.02億美元,反映投資與成本壓力。 - 加碼全球平台整合投資
CEO徐迅(Tony Xu)表示正打造整合DoorDash、Deliveroo與Wolt的單一技術平台,為「大規模且高成本」工程,將提升長期營運效率。 - 獲利成長但股價承壓
單季淨利2.13億美元,高於去年同期的1.41億美元;不過2026年以來股價已下跌逾20%,市場擔憂資本支出擴張影響短期獲利。
焦點新聞
總經
聯準會會議紀錄揭利率路線分歧與房市政策成效有限,AI與通膨風險成焦點
聯準會1月會議維持利率在3.50%至3.75%,但官員對後續政策方向明顯分歧,部分不排除升息,亦有人支持年內降息。人工智慧(AI)對生產力與金融穩定的影響成討論核心。同時,川普政府規模2,000億美元的房貸債券購買計畫雖壓低MBS殖利率,但對實際房貸再融資與房市負擔能力幫助有限,顯示供給不足才是關鍵問題。
- 利率政策出現雙向討論
1月會議幾乎一致按兵不動,但部分官員認為若通膨持續高於2%目標(目前約3%),可能需要升息;另有官員支持視通膨回落情況再降息。 - AI成為政策評估新變數
官員討論AI可能提升生產力、壓低通膨,但亦憂慮資產估值過高與私募市場風險,增加決策不確定性。 - 市場押注6月啟動降息
期貨市場預期6月可能降息1碼,9月再降一次;目前未反映升息機率。 - 2,000億美元房貸購債效果有限
川普政府購買MBS使相關殖利率下降,但因現行房貸利率仍高於存量平均水準,難以顯著帶動再融資潮。 - 房市核心問題在供給不足
聯準會認為房市壓力主因為住宅供給短缺,而非融資成本;即便利率下降,若供給未改善,負擔能力問題仍難解。
個股
微軟承諾維持100%再生能源配比並投資500億美元擴大全球南方AI布局
微軟 (MSFT) 宣布在AI資料中心擴張下,將持續採購足量再生能源以匹配全部用電需求,並已簽約40GW綠電容量。同時,公司計畫於2030年前投資500億美元,推動「全球南方」AI與雲端基礎建設。此舉顯示微軟在大規模資本支出與能源轉型間尋求平衡,強化永續與成長雙軌策略。
- 達成100%用電再生能源匹配目標
已簽約40GW再生能源,其中19GW已併網,其餘將於未來5年陸續上線,涵蓋26國。 - AI擴張推升綠電需求
隨AI資料中心快速擴建,公司承諾持續維持100%電力匹配;資料中心2024年占愛爾蘭全國用電22%。 - 多元零碳能源布局
除再生能源外,亦透過與Constellation Energy (CEG)合作重啟核電廠,擴大無碳電力來源,支撐2030年前達成碳負排目標。 - 2030年前投資500億美元布局全球南方
資金多數投入雲端與AI資料中心建設;其中印度已公布175億美元投資計畫,深化新興市場數位基礎建設。 - 愛爾蘭資料中心需求回溫
當地政府放寬電網連接限制後,微軟將重啟都柏林擴建計畫,新規要求資料中心至少80%電力來自新增再生能源。
輝達出清Arm持股約1.56億美元但維持技術合作,Arm股價小幅走高
輝達 (NVDA) 已出售所持有的1.1百萬股Arm (ARM),市值約1.558億美元,正式出清策略性持股。儘管資本關係終止,雙方技術合作仍持續,輝達的Grace CPU等產品仍基於Arm架構。Arm市值約1,350億美元,今年股價累計上漲16%,顯示AI動能仍為成長主軸。
- 輝達全面出清持股
截至第三季末持有110萬股,價值約1.558億美元;最新SEC文件顯示已全數出售。 - 雙方仍維持長期授權關係
輝達保有20年技術授權,Grace CPU等資料中心產品持續採用Arm架構,策略合作未中斷。 - Arm基本面維持成長
上季營收12.4億美元,年增26%,優於市場預期;AI專案動能獲法人肯定。 - 市值與股價表現穩健
Arm目前市值約1,350億美元,今年以來股價上漲16%;消息公布後股價小幅上揚逾1%。
放大鏡觀點
昨日盤勢呈現「科技主導、總經分歧」格局。聯準會態度偏向觀望,短線利率維持高檔區間震盪,有利成長股評價穩定,但若通膨數據再度升溫,估值壓力仍將浮現。半導體族群在AI資本支出持續擴張下,基本面動能優於其他產業,尤其輝達(NVDA)、美光(MU)仍屬資金核心。不過須留意油價走升可能推高通膨預期,壓抑市場風險偏好。操作上建議採取「核心AI持股+逢回布局次產業鏈」策略,並嚴控追高風險,在財報與政策明朗前維持適度現金水位。
展望本週,財報方面投資人可關注今日盤前沃爾瑪(WMT);經濟數據部分則留意週五美國12月核心PCE、美國2月密大消費者信心指數、美國第四季實際GDP年化季率初值等。
延伸閱讀:
【關鍵趨勢】標普指數小跌回檔,為何 AI 基建類股逆勢走強?
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

