


【美股盤勢】美股漲跌互見,軟體股持續疲弱!(2026.02.18)


大盤解析
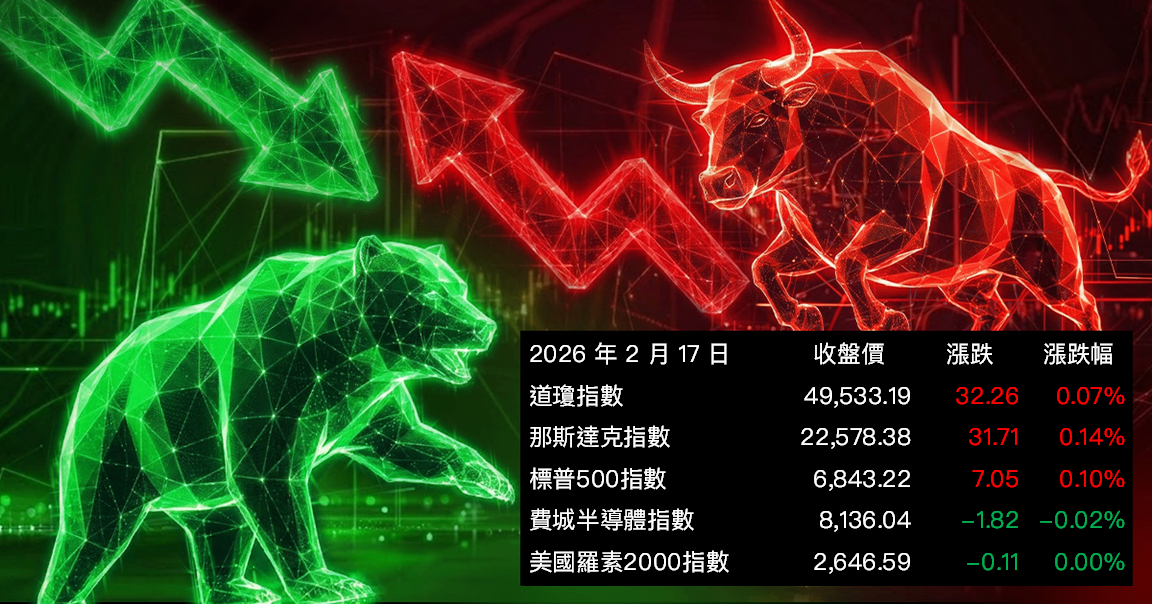
週二美股在假期後恢復交易,整體走勢偏向震盪整理。指數雖然守住紅盤,結構卻明顯分化,軟體類股跌勢未止,成為壓抑盤面的主要力量。
資金持續自今年以來表現疲弱的軟體族群撤出,轉向金融股尋求相對穩定的獲利能見度。花旗集團(C)上漲2.6%,摩根大通(JPM)走高逾1%,成為撐盤要角;反觀ServiceNow(NOW)再跌逾1%,今年累計跌幅已達三成,Autodesk(ADSK)與Palo Alto Networks(PANW)同步下挫逾2%,Salesforce(CRM)與甲骨文(ORCL)分別下跌近3%與4%,追蹤軟體族群的iShares軟體ETF(IGV)單日跌逾2%,年初以來跌幅超過兩成。市場核心疑慮在於,生成式AI與自動化工具可能侵蝕傳統垂直型軟體的商業模式,使原本享有高估值溢價的公司面臨倍數下修壓力。
回顧上週,AI顛覆論述擴散至軟體、房地產、運輸與金融服務等多個產業,拖累指數連續走弱,即便CPI數據略優於預期、就業數據仍具韌性,市場焦點依舊集中在「估值是否需要重新定價」。接下來投資人將關注本週五公布的PCE物價指數與週三出爐的聯邦準備理事會會議紀要,以評估通膨路徑與降息時程是否出現新的指引。
從盤面廣度來看,市場呈現高度分歧,能源、原物料與部分防禦型消費與工業股相對抗跌,科技尤其軟體持續承壓;若強勢族群未來出現補跌,指數仍有再測支撐的風險。個股方面,通用磨坊(GIS)因下修財測重挫,顯示基本面轉弱將迅速反映在股價;亞馬遜(AMZN)則因大幅提高資本支出布局AI而引發市場對投資回收期的疑慮,今年以來走勢偏弱,凸顯市場對「AI支出」與「獲利轉化」之間落差的高度敏感。
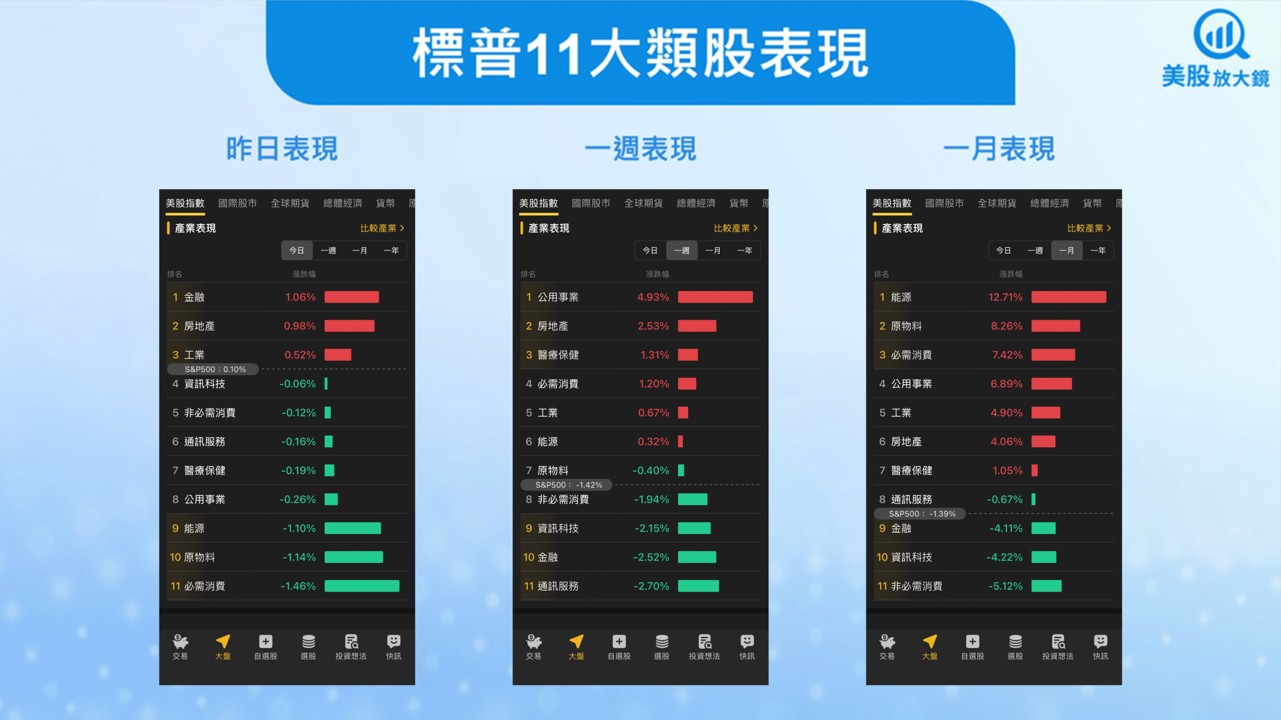
圖片來源:美股K線
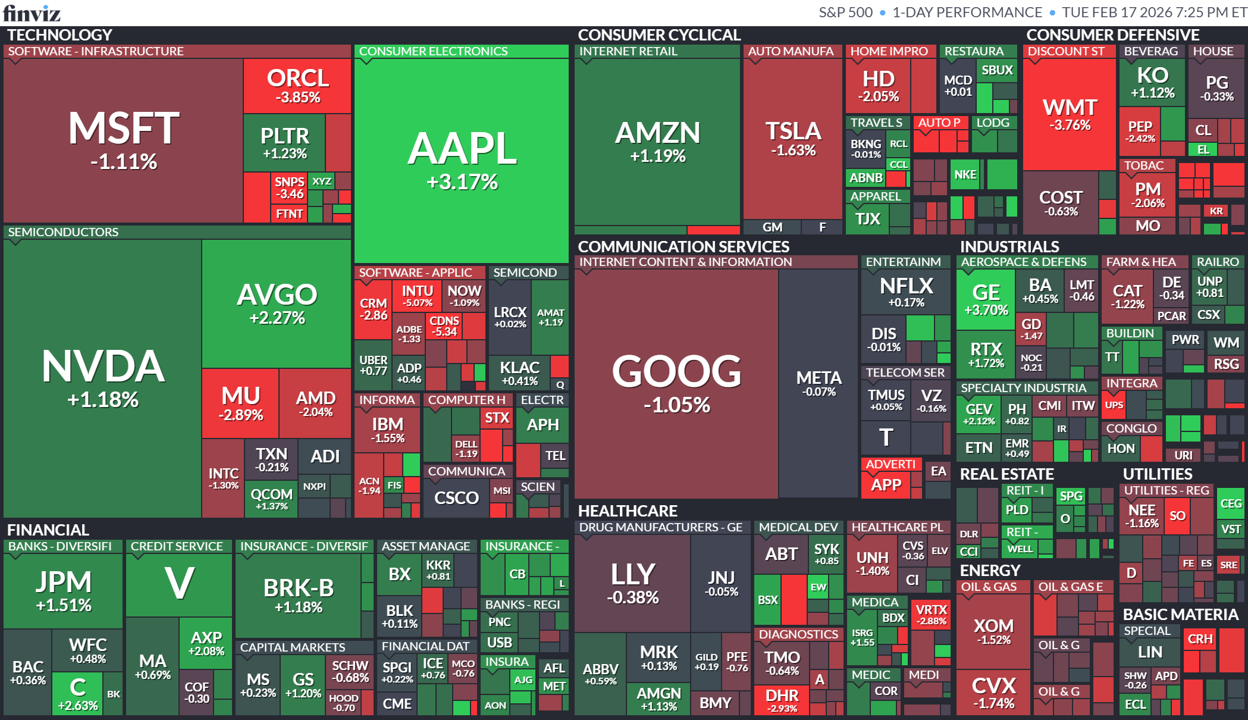
圖片來源:Finviz
財報速覽
Palo Alto Networks下修2026年獲利展望,併購成本升高拖累股價重挫8%
Palo Alto Networks (PANW) 雖第二季營收與獲利優於預期,並上調全年營收至112.8億至113.1億美元,但因大規模併購推升成本,下修2026年每股盈餘至3.65至3.70美元,低於原先預期,拖累盤後股價重挫。公司積極布局AI資安市場,短期獲利承壓,長期成長動能仍待整合效益驗證。
- 併購推升成本壓縮獲利
第二季併購相關費用升至2,400萬美元,高於去年同期1,000萬美元;第三季將為CyberArk支付23億美元現金,前季亦斥資26億美元收購Chronosphere。 - 財測下修衝擊市場信心
2026年調整後EPS預估降至3.65至3.70美元;第三季EPS估0.78至0.80美元,低於市場預期0.92美元,導致股價下跌。 - 營收成長動能穩健
第二季營收達25.9億美元,年增15%;全年營收預估上調。第三季營收估29.4億至29.5億美元,高於市場預期。 - AI資安布局擴大
以250億美元收購CyberArk,並買下以色列新創Koi,強化AI代理與身分安全能力,因應AI驅動攻擊升溫。
Cadence受惠AI晶片需求強勁,第四季財報優於預期推升股價上漲
Cadence Design Systems (CDNS) 受惠於AI處理器設計需求強勁,第四季營收與獲利雙雙優於市場預期,盤後股價上漲近4%。公司在高階晶片設計與AI代理工具布局深化,帶動訂單動能提升,未來合約金額創下78億美元新高,顯示2026年成長基礎穩固。
- AI晶片需求推升業績
受惠複雜AI處理器設計熱潮,第四季營收達14.4億美元,年增6.2%,優於預期14.2億美元;EPS為1.99美元,高於預期1.91美元。 - 在手合約創新高
第四季強勁簽約帶動未來履約金額達78億美元,為歷史新高,為2026年營運提供能見度與動能。 - 年度財測大致符合預期
預估2026年營收59億至60億美元,2025年營收為53億美元;全年EPS估8.05至8.15美元,符合市場預期。 - AI基礎建設紅利延續
隨企業加速部署高效能AI晶片與資料中心架構,EDA設計工具需求同步成長,鞏固Cadence在半導體設計軟體市場領導地位。
焦點新聞
總經
Warsh主張縮減聯準會資產負債表,但金融體系結構限制恐難實現
被提名為聯準會主席的Warsh長期批評龐大資產負債表扭曲市場,主張進一步縮表。然而,在銀行體系高度依賴準備金與現行利率操作機制下,大幅縮減資產恐引發貨幣市場波動,甚至削弱聯準會對利率的掌控。專家普遍認為,除非同步推動監管與操作框架改革,否則重啟量化緊縮(QT)機率不高。
- 縮表面臨制度性約束
現行貨幣政策架構仰賴銀行持有大量準備金,若過度抽離流動性,恐導致聯邦基金利率失控與短端市場劇烈波動。 - 資產規模仍處高檔
聯準會資產曾於2022年達9兆美元高峰,目前約6.7兆美元;過去兩輪縮表均未回到金融危機前水準。 - QT結束穩定市場
2022年啟動的QT於去年結束,因貨幣市場利率上升、部分機構需向聯準會借款;停止縮表後市場趨於穩定。 - 監管改革為關鍵變數
若調整銀行流動性監管規則或強化回購工具,或可降低銀行準備金需求,但可能提高金融穩定風險。 - 市場預期政策轉向機率低
多數分析認為,即便Warsh主張縮表,現實金融條件將限制激進改革,重啟QT或回到金融危機前操作模式的可能性偏低。
日本啟動3,600億美元對美投資計畫,聚焦能源與先進製造強化供應鏈
川普政府宣布日本將啟動總值360億美元首批對美投資案,涵蓋德州原油出口設施、俄亥俄州天然氣電廠與喬治亞州合成工業鑽石廠,為5,500億美元投資承諾的一部分。此舉配合美日貿易協議與關稅調整,強化美國能源出口與半導體供應鏈自主性,同時支撐AI帶動的電力需求。
- 360億美元首波投資落地
三大項目總值360億美元,為日本5,500億美元對美投資承諾的首批計畫,與關稅降至15%之貿易協議相互連動。 - 俄亥俄打造史上最大天然氣電廠
投資330億美元興建9.2GW天然氣發電廠,由軟銀旗下SB Energy營運,支援AI資料中心快速成長的基載電力需求。 - 德州深水原油出口樞紐
投資21億美元建設Texas GulfLink設施,預估每年可創造200億至300億美元原油出口額,鞏固美國能源出口地位。 - 喬治亞建合成鑽石工廠
約6億美元投資,由De Beers旗下Element Six營運,滿足美國100%合成鑽石砂需求,降低對中國供應依賴。 - 利潤分配與戰略意涵
初期美日利潤對分,待日方回收成本後改為美方90%、日方10%;投資聚焦能源與半導體材料,具戰略供應鏈重組意義。
產業
輝達與Meta簽署數百億美元長期合約,擴大AI晶片與CPU全面合作
輝達 (NVDA) 與Meta (META) 簽署多年期晶片供應協議,涵蓋Blackwell與次世代Rubin AI晶片,以及Grace與Vera中央處理器,分析師估交易規模上看500億美元。此舉不僅鞏固輝達在AI資料中心GPU市場的主導地位,也進一步進軍CPU市場,對超微 (AMD) 與英特爾 (INTC) 形成壓力,凸顯AI基礎建設競賽升溫。
- 數百億美元AI長約
協議為多年期合作,涵蓋數百萬顆晶片,市場估值達500億美元,Meta成為輝達關鍵大客戶之一。 - GPU與CPU全面布局
除Blackwell與Rubin GPU外,Meta將大規模部署Grace獨立CPU,並預計2027年導入Vera處理器,強化資料中心運算能力。 - 鎖定AI代理與推論需求
新一代晶片聚焦AI代理與高強度後端處理,提升能效表現;Grace在部分工作負載可降低約50%耗電。 - Meta多元供應策略
Meta亦開發自研晶片並評估Google TPU,但此次合作確保Blackwell與Rubin供應無虞,強化其AI資料中心擴張計畫。
洛杉磯港對中出口大幅下滑創近三年低點,美中貿易摩擦衝擊農產品與航運市場
洛杉磯港1月出口年減8%,總貨櫃量降至近三年最低水準,其中對中出口表現「慘淡」,大豆出口年減達80%。受關稅與報復性措施影響,美國農產品與能源出口承壓,同時海運運價逼近損益兩平,航商大幅減班因應。雖首季跌幅預估低於10%,但貿易不確定性仍壓抑港口與供應鏈景氣。
- 對中出口重挫拖累整體表現
1月出口為104,297 TEU,年減8%;對中大豆出口去年暴跌80%,牛肉、玉米與原油等出口同步下滑。 - 總貨量降至近三年低點
1月處理約812,000 TEU,年減12%;進口421,594 TEU,年減13%,受2025年提前拉貨基期偏高影響。 - 東南亞取代效應有限
越南進口年增17.8%,泰國增36.5%,印尼增18%,但港口對中國依存度仍約40%,難完全取代。 - 運價下跌逼近損平
跨太平洋航線運價月跌逾11%,部分大型貨主運價跌幅達18%;多條航線減班幅度達50%至60%。 - 首季展望審慎偏弱
港方預估首季總量年減低於10%,短期未見崩跌風險,但關稅政策不確定性持續壓抑出口動能。
放大鏡觀點
當前市場的關鍵在於估值中隱含的長期成長假設是否過度樂觀。AI技術確實帶來效率提升,但同時也壓縮部分軟體公司的議價能力與差異化優勢,使市場重新檢視其終端本益比水準。若PCE數據延續降溫趨勢,利率面可為股市提供下檔支撐;但在企業尚未證明AI能有效轉化為高品質獲利前,科技股評價仍可能面臨壓縮壓力。展望本週,財報方面投資人可關注週四盤前沃爾瑪(WMT);經濟數據部分則留意週三美國12月耐久財訂單、週五美國12月核心PCE、美國2月密大消費者信心指數、美國第四季實際GDP年化季率初值等。
延伸閱讀:
【美股盤勢】科技股承壓,美股資金輪動!(2026.02.14)
【關鍵趨勢】標普指數小跌回檔,為何 AI 基建類股逆勢走強?
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

