


【美股盤勢】PPI升溫壓抑降息,美股走弱,中東衝突推升油價風險!(2026.03.02)


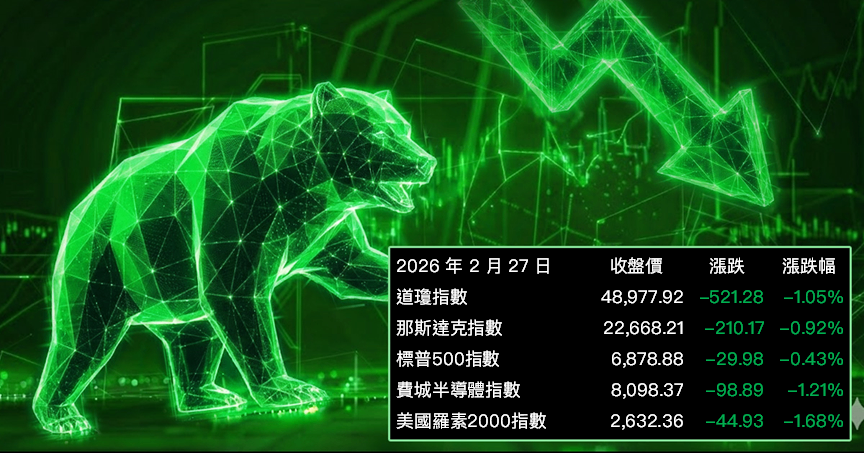
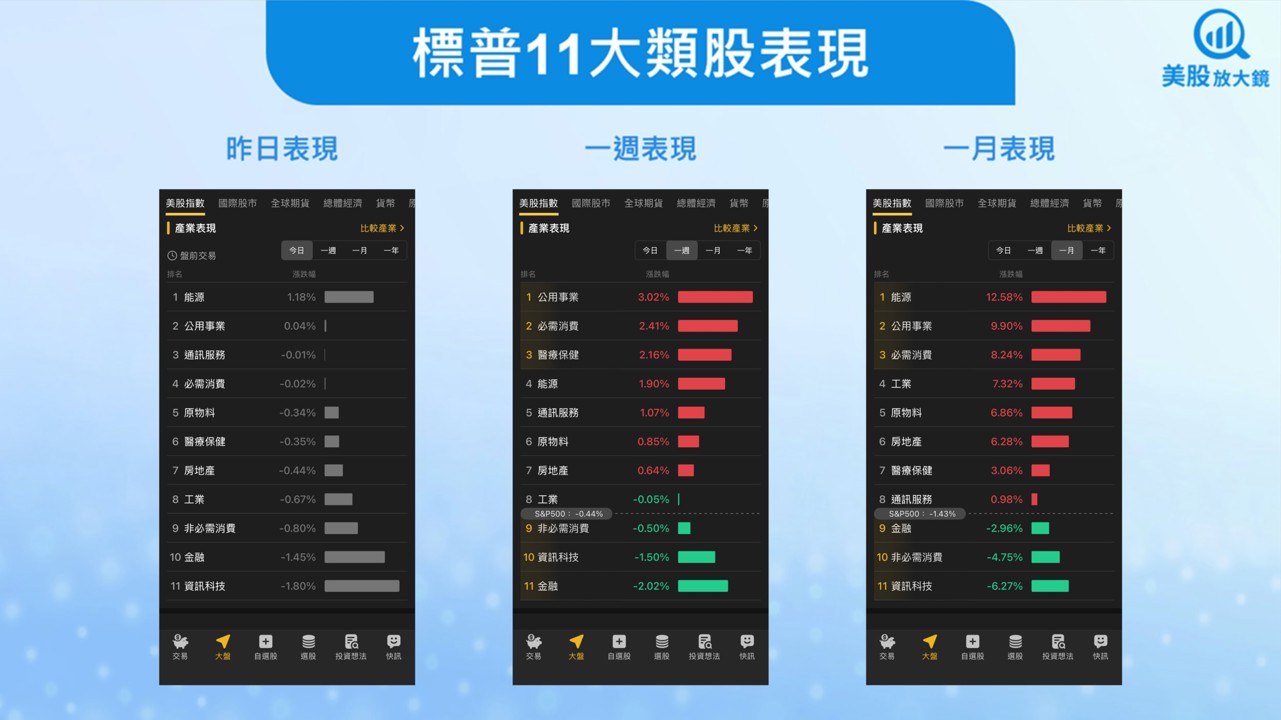
大盤解析
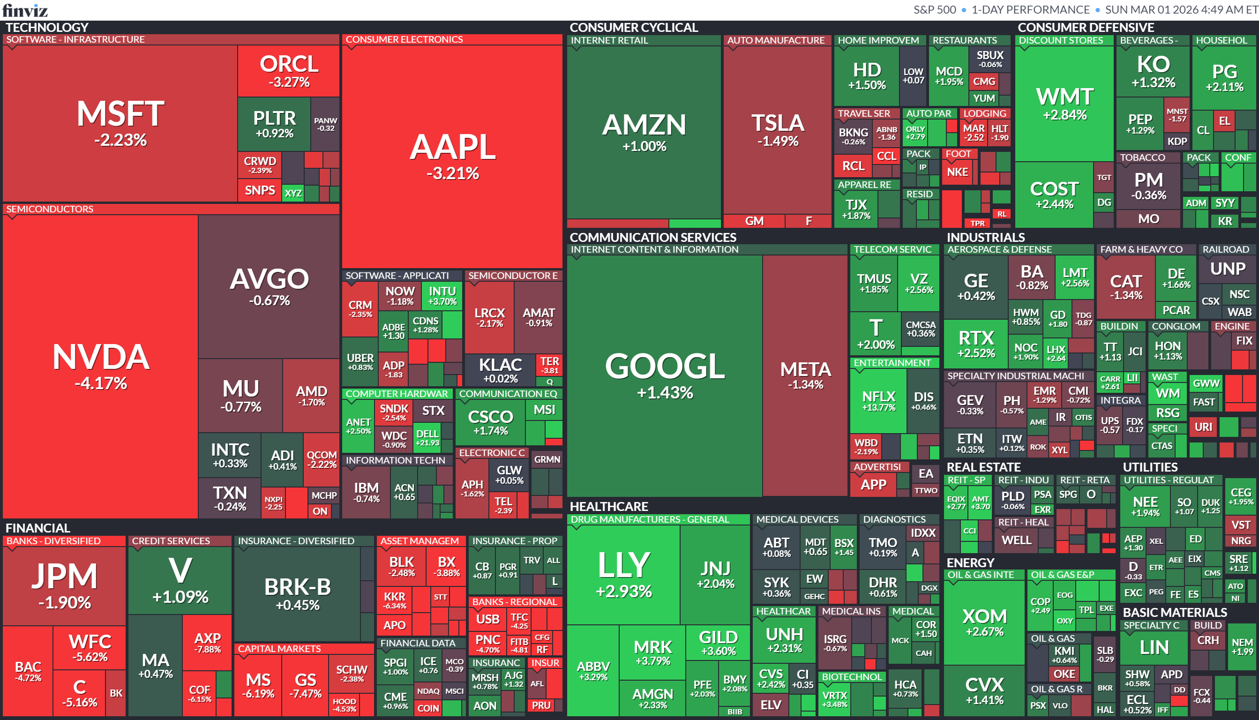
財報速覽
戴爾財報優於預期股價飆漲22%,AI伺服器營收2027年上看500億美元
戴爾 (DELL) 第四季財報優於市場預期,並大幅上修2027財年營收展望至1,380億至1,420億美元,激勵股價單日大漲22%。在記憶體價格飆升與供應短缺壓力下,公司透過調漲PC價格與強化AI伺服器布局因應成本上升。管理層預期2027年AI伺服器營收將達500億美元、年增逾倍,顯示企業將重心轉向高成長AI基礎建設市場,抵銷傳統PC業務受成本與需求彈性影響的風險。
財報與財測全面優於預期
第四季營收達333.8億美元,高於市場預估317.3億美元;調整後EPS為3.89美元,優於預期3.53美元。2027財年營收預估1,380億至1,420億美元,大幅超越市場預期1,247億美元。AI伺服器成為成長主軸
公司預期2027年AI伺服器營收將達500億美元,較前一年翻倍成長,受惠於輝達 (NVDA)、超微 (AMD) 與Google等AI晶片需求帶動。記憶體短缺推升成本壓力
高頻寬記憶體優先供應AI晶片,壓縮PC與手機用記憶體供給,HP (HPQ) 指出記憶體成本年增約100%,產業面臨原料上漲與交期延長挑戰。調漲售價以對沖成本
戴爾已自去年起調漲PC售價,以抵銷零組件成本上升。不過市場關注價格上漲是否壓抑終端需求彈性。產業競爭與需求彈性風險
雖短期受惠AI投資熱潮,但分析師提醒,若需求放緩或經濟波動,價格策略可能影響出貨動能,股價仍存在波動風險。
CoreWeave財測不如預期股價重挫18%,高槓桿與3,000億美元資本支出計畫引發市場疑慮
CoreWeave (CRWV) 雖第四季營收年增110%、全年展望上看130億美元,但首季財測低於市場預期,加上2026年資本支出大增至300億至350億美元,導致股價單日重挫18%。公司強調AI基礎建設需求強勁、訂單積壓達668億美元,願以短期獲利承壓換取長期市占。不過,高達213.7億美元負債與對少數客戶依賴,使市場對其財務風險與獲利能見度保持審慎。
營運表現與財測落差
第四季營收15.7億美元優於預期,但首季財測19億至20億美元,低於市場預估22.9億美元,調整後EPS虧損0.56美元亦擴大,盤後及隔日股價大跌。資本支出暴增壓縮獲利空間
2026年資本支出預計達300億至350億美元,高於市場估269億美元水準,公司計畫2026年底前將啟用電力容量提升至1.7GW以上。訂單動能支撐長期成長
營收積壓金額由556億美元增至668億美元,合約年限延長至5年,顯示AI算力需求自雲端巨頭擴散至企業與主權客戶。高槓桿與客戶集中風險
截至年底負債達213.7億美元,業務高度依賴微軟 (MSFT)、OpenAI 等少數客戶,市場擔憂景氣波動下資金成本與需求變化風險。深化與輝達 (NVDA) 合作拓展版圖
核心仰賴輝達GPU供應,並推出物件儲存服務挑戰亞馬遜 (AMZN) AWS,試圖由專業AI基建商轉向更完整雲端基礎設施供應商。
波克夏第四季營運獲利大減近30%,巴菲特卸任前保險業務承壓
波克夏海瑟威 (BRK.B)(BRK.A) 第四季營運獲利年減逾29%至102億美元,主因保險承保與投資收益雙雙下滑,為巴菲特卸任執行長前最後一季成績單。全年營運獲利444.9億美元亦低於前一年度。新任執行長阿貝爾強調將延續資本紀律與財務穩健文化。儘管投資部位認列45億美元減損、全年淨利降至669.7億美元,公司仍握有3,733億美元現金,展現防禦實力,但未啟動庫藏股亦反映估值考量。
保險業務拖累營運表現
第四季營運獲利102億美元,低於去年同期145.6億美元;其中保險承保獲利年減54%至15.6億美元,保險投資收益下滑近25%至31億美元。全年獲利同步走弱
2025年全年營運獲利444.9億美元,低於前一年的474.4億美元;保險承保獲利72.6億美元,亦低於前年的90億美元。投資減損影響淨利表現
第四季整體淨利192億美元,較去年同期略降,主因卡夫亨氏與西方石油持股認列45億美元減損;全年淨利降至669.7億美元,低於前年的890億美元。現金水位仍處高檔
期末現金部位3,733億美元,較前季3,816億美元小幅下滑;公司未進行庫藏股,顯示對資本配置維持審慎。阿貝爾接棒強調紀律傳承
新任執行長阿貝爾承諾延續巴菲特長期價值投資與資本紀律文化。自1965年以來,公司年複合報酬率19.7%,遠優於標普500指數長期表現。
焦點新聞
總經
美伊衝突全面升級引爆油價與市場震盪,荷姆茲海峽成全球經濟關鍵風險點
美國與以色列聯手擊殺伊朗最高領袖哈米尼,引發伊朗報復攻擊與區域衝突擴大,美軍亦出現首批傷亡。戰事恐持續數週,荷姆茲海峽航運受阻,約占全球20%石油供應面臨風險,布蘭特油價一度逼近80美元,市場預期若衝突升級恐上看100美元。全球股市承壓、資金湧向黃金與公債。美國民調顯示僅27%支持空襲,政治與經濟風險交織,成為影響2026年全球金融市場與通膨走勢的最大變數。
地緣政治風險急遽升溫
美軍證實3名士兵陣亡、5人重傷,伊朗高層遭定點清除後成立臨時領導委員會接管權力。以色列持續空襲德黑蘭,並動員10萬名後備軍人,戰事可能延長4週以上。荷姆茲海峽成能源命脈
約20%全球原油與大量LNG經此通道運輸,多家油商與航運公司暫停通行,數百艘油輪滯留。若封鎖持續,市場估油價恐突破100美元,推升全球通膨0.6至0.7個百分點。金融市場轉向避險模式
布蘭特原油單日大漲近10%,黃金升至5,350美元,資金流入美債與瑞士法郎;標普500期貨與日經期貨走低,市場波動率指數攀升。OPEC+可能加速增產穩市
沙烏地與阿聯已提前提高出口,OPEC+考慮將4月增產規模由13.7萬桶/日提高至41.1萬桶/日以上,以對沖供給中斷風險。美國內政壓力升高
Reuters/Ipsos民調顯示43%反對空襲、56%認為川普過度使用軍力。若油價上漲推高汽油價格,恐衝擊期中選舉並影響聯準會降息時程。
個股
OpenAI獲1,100億美元融資並進軍美國國防部機密網路,AI軍工布局與雲端版圖重塑
OpenAI宣布完成1,100億美元融資,估值達8,400億美元,軟銀、輝達 (NVDA) 與亞馬遜 (AMZN) 成為主要金主,同時與美國國防部簽署最高2億美元合約,將AI模型部署至機密網路,並設下三大使用紅線。此舉顯示AI龍頭正式進入軍事核心系統,同步強化與AWS與Azure雙雲合作,重塑全球AI供應鏈與國防科技競局,也在Anthropic遭列供應鏈風險背景下,鞏固其政策與商業優勢。
超大型融資創AI產業新高
OpenAI募資1,100億美元,估值達8,400億美元;軟銀與輝達各投資300億美元,亞馬遜投入500億美元(分階段)。資金將加速資料中心與算力建設,並為年內IPO鋪路。雙雲架構重塑產業格局
亞馬遜AWS成為OpenAI Frontier企業平台獨家第三方雲供應商,並提供2GW Trainium算力;微軟 (MSFT) Azure仍保有API與自家產品獨家雲端地位,形成戰略雙核心架構。進軍國防機密系統
OpenAI與美國國防部簽約,部署於機密雲網路,合約金額最高2億美元。公司強調設有三大紅線:不得用於大規模國內監控、不得指揮自主武器系統、不得用於高風險自動化決策。多層安全與合約制衡機制
OpenAI保留安全堆疊完全裁量權,由經安全審核人員參與操作,並透過雲端部署與合約條款確保違規可終止合作,強化軍用AI治理框架。政策博弈與競爭加劇
川普政府要求停止與Anthropic合作並擬列為供應鏈風險。OpenAI公開反對該標籤,顯示AI軍事供應鏈已成政策角力焦點,未來軍工AI市場競爭將高度政治化。
Netflix退出1,100億美元華納併購戰股價飆升14%,市場肯定資本紀律勝過規模擴張
Netflix (NFLX) 宣布不再提高對華納兄弟探索 (WBD) 的收購報價,選擇退出總值1,100億美元的併購競逐戰,激勵股價單日大漲近14%。市場認為此舉展現管理層在高估值環境下維持資本紀律,而非為防禦競爭盲目加價。最終由派拉蒙 (PSKY) 以每股31美元勝出,交易估值約為華納今年EBITDA的13倍,高於派拉蒙自身約7倍水準,後續整合與負債壓力將成關鍵變數。
退出競標強化財務紀律
Netflix拒絕匹配每股31美元報價,認為交易「不再具財務吸引力」,避免高價併購帶來的整合與負債風險,市場解讀為理性資本配置。市場反應兩極分化
Netflix股價上漲近14%,而派拉蒙亦大漲約21%,反映投資人對Netflix保守策略肯定,同時押注派拉蒙擴張後的內容協同效應。派拉蒙承擔高槓桿壓力
1100億美元交易估值約為華納EBITDA的13倍,遠高於派拉蒙自身7倍估值水準,並提高解約金至70億美元與擴大股權融資至457億美元。串流競局再度洗牌
若整合成功,派拉蒙將結合HBO Max與Discovery+資產,強化IP版圖(如《哈利波特》、《駭客任務》),縮小與Netflix、迪士尼 (DIS)、亞馬遜 (AMZN) 差距。Netflix重回核心成長策略
退出併購後,Netflix可專注原創內容、全球訂閱成長與廣告模式拓展,避免長期監管審查與併購整合分心,維持其高毛利與現金流優勢。
輝達傳推新推論晶片強化AI回應速度,攜手Groq鞏固OpenAI算力版圖
輝達 (NVDA) 傳出將推出專為AI推論運算設計的新處理器,預計於下月GTC大會亮相,目標提升ChatGPT等模型回應速度與效率。該平台將整合新創Groq晶片技術,並與OpenAI深化合作。隨著AI應用從訓練轉向大規模推論部署,推論算力成為新戰場。輝達不僅透過200億美元授權合作強化與Groq連結,亦曾宣布最高1,000億美元投資OpenAI,展現其在AI基礎建設生態系的主導地位。
AI推論成下一波成長核心
推論運算負責即時回應與應用執行,需求隨企業導入AI代理與自動化系統快速成長。OpenAI對現有硬體速度不滿,尋求更高效率解決方案。Groq技術納入新平台
新晶片系統將整合Groq設計,強化低延遲與高吞吐量表現。輝達先前與Groq簽署200億美元授權合作,鞏固技術與市場控制權。OpenAI算力布局多元化
OpenAI曾評估Cerebras與Groq方案,未來推論算力需求約10%可能採新架構,顯示其降低單一供應商依賴的策略思維。千億美元投資深化綁定
輝達曾宣布最高1,000億美元投資OpenAI,取得股權並確保晶片銷售與長期合作,形成資本與技術雙重綁定。AI硬體競局由訓練轉向推論
隨大型模型成熟,產業焦點由高成本訓練晶片轉向高效率推論平台。輝達若成功推出專用架構,將進一步鞏固其在AI晶片市場的領先優勢。
放大鏡觀點
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
2026.10.19 期指實戰錄 - VVIP 限定
10hours ago
【00991A】10/19 操作日報|經理人趁回檔加碼散熱與被動元件
12hours ago
【00403A】10/19 操作日報|逢低佈局AI零組件與先進製程
12hours ago
【00981A】10/19 操作日報|趁回檔大舉加碼銅箔與半導體
13hours ago
欣銓(3264)拿下AI測試大單,新產能才剛開出就快滿載!
13hours ago
收藏內容 讓好文不錯過

