


【美股盤勢】科技股震盪走弱,美股暫歇!(2026.02.27)


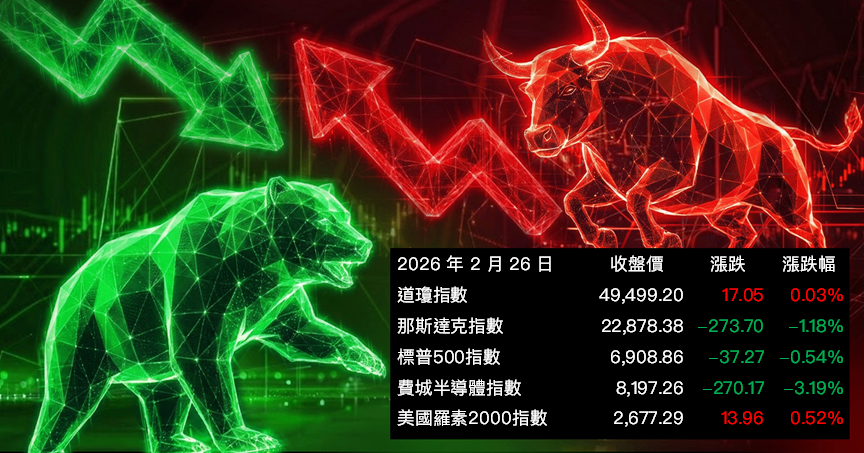
大盤解析
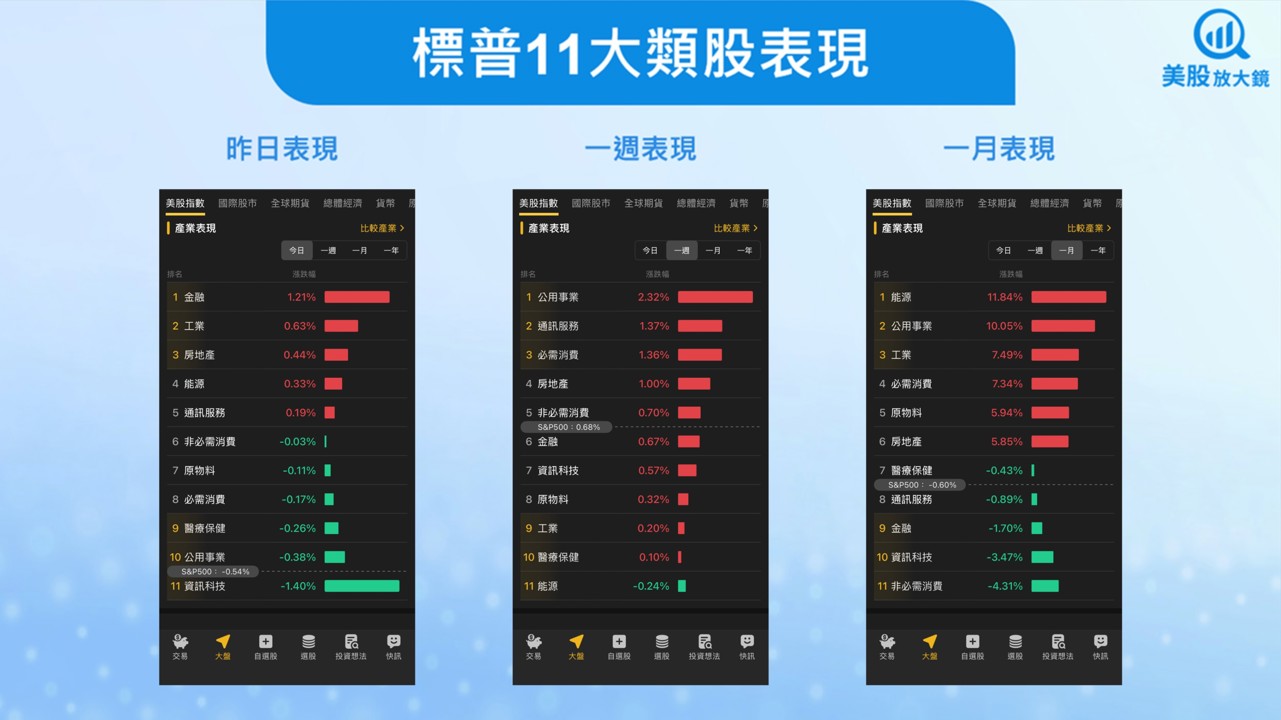
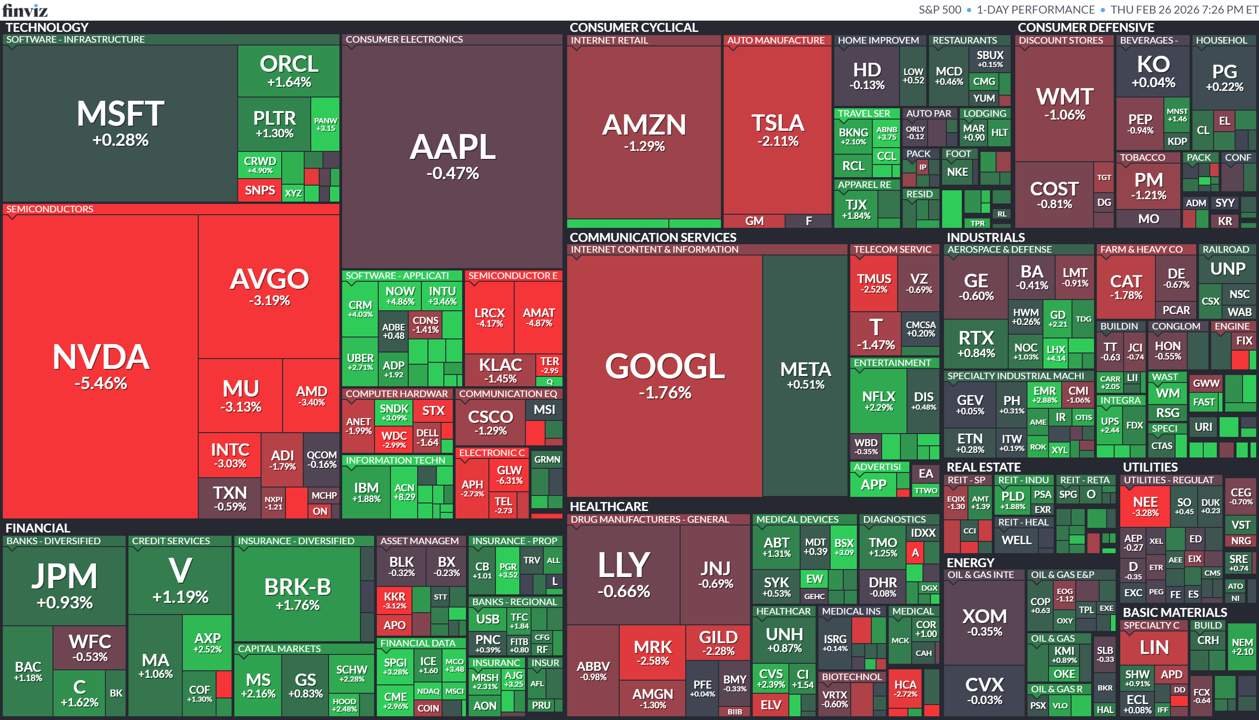
財報速覽
CoreWeave營收年增110%且在手訂單達668億美元,2026年資本支出上看350億美元
CoreWeave (CRWV) 第四季營收達15.7億美元、年增110%,優於市場預期,但因第一季財測低於共識與虧損擴大,盤後股價一度重挫12%。公司在手訂單攀升至668億美元,顯示AI基礎設施需求強勁,並規劃2026年資本支出高達350億美元,加速擴充電力與算力布局。雖短期獲利承壓、負債達213.7億美元,但長期成長動能仍來自企業與主權客戶對AI算力的龐大需求。
營收高速成長但獲利承壓
第四季營收15.7億美元,優於預期的15.5億美元,年增110%;每股虧損0.89美元,EBITDA為8.98億美元,低於市場預期。2026年營收預估120億至130億美元。訂單暴增至668億美元
在手訂單由556億美元增至668億美元,加權合約年限由4年拉長至5年,顯示客戶長期鎖定AI算力資源。資本支出大幅擴張
2026年資本支出上看300億至350億美元,高於2025年的103.1億美元;年底活躍電力容量850MW,目標2026年超過1.7GW。輝達晶片供給仍吃緊
輝達 (NVDA) H100價格全年波動在10%內,A100價格上揚,反映高階AI晶片供應緊張,支撐算力租賃價格。業務擴張與財務槓桿並行
推出物件儲存服務,提升與AWS競爭能力;同時負債達213.7億美元,並將信貸額度提高至25億美元,財務槓桿風險需關注。
焦點新聞
總經
川普政府面臨首波關稅退款法律期限,潛在退款金額高達1,750億美元
美國最高法院裁定川普依《國際緊急經濟權力法》課徵的關稅違法後,司法部須於2月27日前回應是否加速退款程序,成為首個關鍵法律時點。目前約有2,000起企業提告案件、涉及約30萬家進口商,潛在退款金額高達1,750億美元。儘管法律界普遍認為退款勢在必行,但退款流程與時程仍存高度不確定性,恐引發長期訴訟與政治攻防。
退款訴訟進入關鍵時點
司法部需回應是否將案件送回國際貿易法院(CIT)並加速退款,最高法院給予32天決定後續程序,將影響整體退款節奏。潛在退款規模龐大
約30萬家進口商已繳納相關關稅,市場估計潛在退款金額最高達1,750億美元,對聯邦財政與企業現金流影響重大。超過2,000起企業提告
目前已有逾2,000件案件於CIT審理或待審,聯邦快遞 FedEx (FDX) 亦加入訴訟行列,企業維權行動持續擴大。政府立場暗示可能拖延
川普表示退款訴訟可能耗時數年,財政部長亦稱若最終退款恐淪為「企業福利」,顯示行政部門可能採取審慎甚至延後策略。法律界認定退款權利明確
多位貿易律師指出,既然關稅被判定違法,進口商依法有權取得退款與利息,爭議核心僅在於退款機制與執行速度。
產業
派拉蒙Skydance勝出收購華納兄弟探索,Netflix 放棄加價股價盤後大漲10%
華納兄弟探索 (WBD) 收購戰出現重大轉折,派拉蒙Skydance (PSKY) 以每股31美元的修正報價被董事會認定優於Netflix (NFLX) 的27.75美元方案,Netflix決定不再加價並退出競標,帶動股價盤後上漲近10%。派拉蒙背後由甲骨文 (ORCL) 創辦人Larry Ellison家族支持,大幅提高股權與融資承諾,展現志在必得態度。此案若完成,將重塑好萊塢版圖,但亦面臨嚴格反壟斷審查。
Netflix轉向紀律投資
Netflix強調在對手提高至每股31美元後,交易已不具財務吸引力,因此選擇退出,市場解讀為避免過度溢價風險。派拉蒙加碼提高勝算
最新報價31美元,並將交易失敗分手費提高至70億美元,Ellison家族承諾投入457億美元股權資金,總債務融資達575億美元。潛在媒體巨獸誕生
若合併完成,將整合華納影業、HBO Max、派拉蒙影業與Paramount+,並涵蓋CNN與CBS兩大新聞體系,重塑串流與傳統媒體競局。監管與政治風險升溫
交易勢必面臨美國及海外反壟斷審查,美國民主黨議員已關切政治影響,增加審批不確定性。華納百年整併史再添新章
自1923年創立以來,華納歷經時代華納、AOL、AT&T與Discovery整併與分拆,如今再度站上關鍵轉折點,象徵傳統片廠全面邁向資本與串流整合新時代。
個股
ASML宣布High-NA EUV設備可投入量產,AI晶片製程邁向新世代
- High-NA EUV達量產門檻
設備已加工50萬片12吋晶圓,關鍵曝光精度與穩定度符合量產標準,顯示技術成熟度大幅提升。 - 單機價格高達4億美元
新機台成本約為舊款兩倍,但可整合多重曝光步驟,長期有助降低製程複雜度與單位成本。 - 支撐AI晶片持續微縮
現行EUV技術接近物理極限,高數值孔徑技術成為推進先進AI晶片效能與功耗優化的關鍵解方。 - 晶圓廠仍需2至3年整合
儘管技術成熟,客戶仍需進行大量驗證與製程開發,預期全面導入量產仍需時間。 - 稼動率持續改善
目前設備稼動率約80%,目標年底達90%,顯示可靠度提升,有助客戶提升資本效率與產能規劃。
輝達庫存上升與客戶資本支出疑慮引發獲利高點擔憂,股價回落
輝達 (NVDA) 雖繳出優於預期的財報與展望,但股價仍回落,市場焦點轉向毛利率與客戶資本支出可持續性。公司庫存季增8%,並已將供應規劃延伸至2027年,顯示供需逐步平衡,可能削弱過去因缺貨帶來的議價優勢。非GAAP毛利率達75.2%,全年預估維持在75%上下,但投資人擔心AI晶片定價能力已接近高峰,同時遊戲晶片缺貨將延續至年底,短期結構呈現分化。
庫存上升引發定價疑慮
庫存季增8%,供應承諾延伸至2027年,代表供需失衡緩解,市場擔憂高毛利環境難以長期維持。毛利率仍處歷史高檔
本季毛利率75.2%,下季預估74.5%至75.5%,全年維持「70%中段」水準,顯示短期獲利能力穩定。雲端巨頭資本支出壓力浮現
亞馬遜 (AMZN)、微軟 (MSFT)、Meta (META)、Alphabet (GOOGL) 合計資本支出約7,000億美元,但自由現金流明顯下滑,債權市場關注獲利回收期。AI需求結構轉趨多元
除超大規模雲端業者外,Anthropic與OpenAI等新興AI業者快速成長,資料中心營收來源更為分散。遊戲晶片短缺延續
管理層預期遊戲晶片供應吃緊將持續數季至年底,受AI帶動高階產能排擠影響,消費性電子市場承壓。
放大鏡觀點
【輝達財報解讀三】Blackwell做得不夠快,會卡住成長嗎?
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
9minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
43minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
anhour ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
anhour ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
anhour ago
收藏內容 讓好文不錯過

