




【美股研究報告】亞馬遜陷入AI鉅額投資泥沼,25Q4財報後重挫逾11%?


圖 / Shutterstock
亞馬遜業務結構持續擴張,成長重心集中於雲端與服務
亞馬遜(AMZN)的事業體可概括為三大支柱:零售與物流網路(含第三方賣家生態)、雲端運算服務(AWS)、以及以站內流量與影音內容為基礎的廣告業務。零售提供高頻流量入口與龐大交易資料,AWS 與廣告則提供較高毛利與更好的規模經濟。
從近年營運數據觀察,成長動能逐步由低毛利的商品銷售,轉向雲端服務與廣告等高附加價值業務。這樣的組合讓公司同時具備防禦性與進攻性,也提高長期獲利天花板。進入 2025 年後,人工智慧相關需求明顯成為推動雲端成長的核心因素,並重新拉高 AWS 在集團中的戰略地位。股價長期表現通常取決於兩件事:AWS 的成長與獲利品質,以及整體自由現金流能否與投資強度相匹配。
25Q4 財報表現穩健,AI投資力度與回收能力遭市場放大檢視
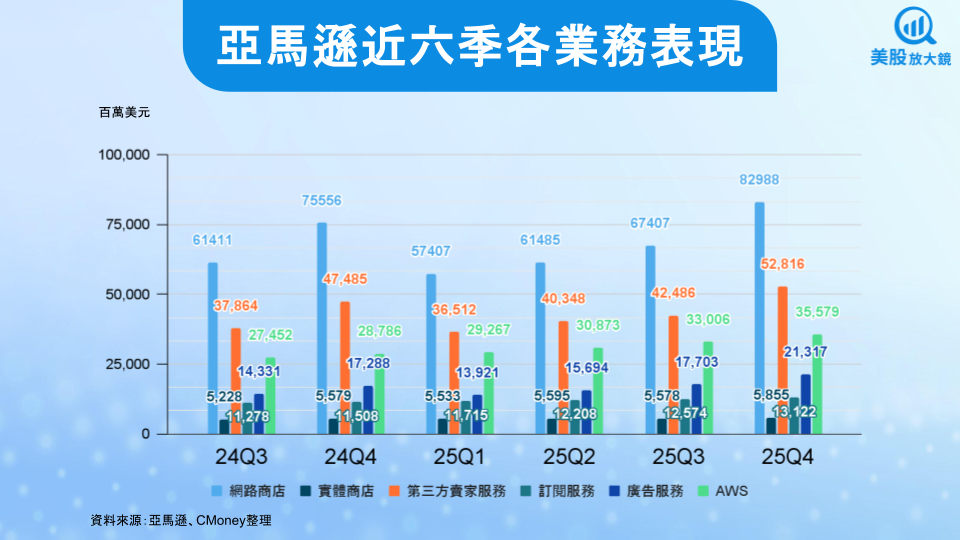
亞馬遜 25Q4 財報表現如下:
- 營收 2,134 億美元,季增 18% / 年增 14%,高於公司財測區間 2,060 ~ 2,130 億美元區間上緣,且優於市場預期的 2,112 億美元;
- 營益率 11.7%,季增 2 個百分點 / 年增 0.4 個百分點;
- EPS 1.95 美元,與前一季持平 / 年增 4.8%;
- 資本支出 395 億美元,年增 42%;
- 過去 12 個月之自由現金流為 112 億美元,季減 24% / 年減 70%。
AWS 重新加速,帶來成長確認,也帶來折現率上升
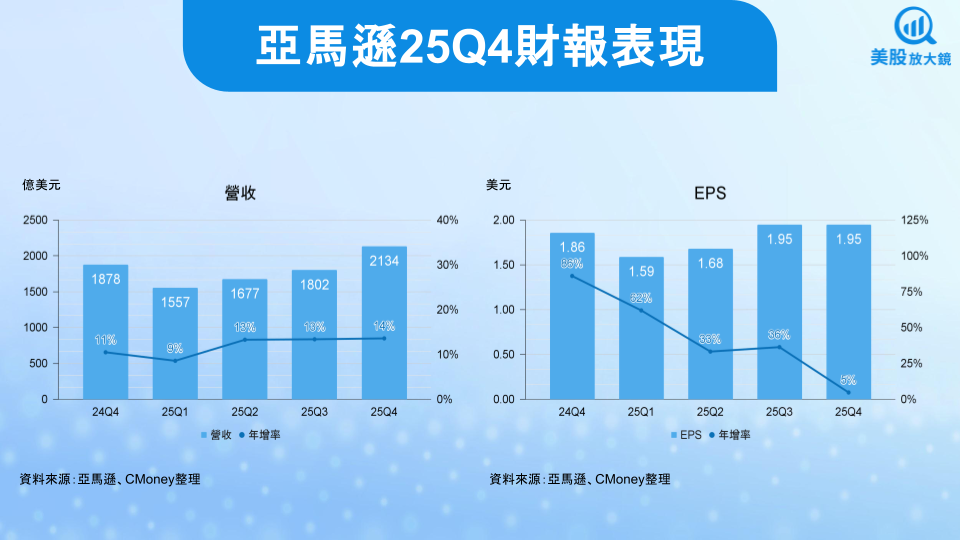
AWS 25Q4 營收 356 億美元,年增 24%,為 22Q3 以來最快;AWS 也被描述為 1,420 億美元年化規模的業務。管理層指出,成長來自核心非 AI 工作負載與 AI 服務同時擴張,並提到 2025 年新增資料中心容量居全球之最。對基本面而言,這組訊息確認企業雲端投資循環正在回溫,且亞馬遜仍在增量競爭中占優。
市場疑慮在於成長的邊際報酬能否同步提升。AWS 營業利益 125 億美元,管理層也談到折舊與投資會使利潤率波動。當 AWS 在高基期下重回高成長,投資人通常期待自由現金流同步改善;若短期仍維持高投資,市場會用更高折現率評價未來現金流,股價反應可能大於財報本身好壞。
AI 與平台堆疊是長線利多,短線仍要看利用率與價格結構
管理層強調 AWS 的 AI 服務採用「從底層晶片到上層模型與代理的完整堆疊」,包括 Bedrock、SageMaker、代理型能力與多模型選擇。逐字稿中提到 Bedrock 已達多十億美元年化規模,季度客戶支出成長 60%。同時,Trainium 與 Graviton 晶片組合被描述為超過 100 億美元年化收入規模,Trainium2 已部署超過 140 萬顆,Trainium3 的供給預期在 2026 年中前接近被承諾完。
這些訊號支持「產品力與供給能力」的競爭優勢,但投資人在當下更關注兩個變數。第一是利用率爬升速度,因為 AI 相關投資的折舊會先於收入完全釋放而進入損益表。第二是價格結構,推論成本下降有助於擴大需求,卻也可能壓縮單位收入密度,必須靠更長使用時間與更高頻率來攤提投資。若這兩個變數沒有更清晰的改善證據,市場會把 AI 進展視為「策略正確,但回收仍待驗證」。
零售與物流營運改善確立,對整體估值的影響相對有限
北美部門 25Q4 營收 1,271 億美元,年增 10%,營業利益 115 億美元,營業利益率 9%;國際部門營收 507 億美元,年增 11%(排除匯率),營業利益 10 億美元。管理層強調配送速度再創紀錄、網路區域化帶來成本下降,並指出 2025 年全球第三方賣家單位占比 61%。在營運層面,零售與物流的效率改善趨勢清楚,並能提供相對穩定的現金流基礎。
不過,對估值影響更大的仍是 AWS 與整體現金流。零售利潤率即便改善,總體貢獻仍受業務天生毛利限制;市場不太會因零售效率改善而大幅上修長期折現現金流,除非它能顯著推升自由現金流底部水準。
廣告持續高成長,是少數可直接強化現金流品質的項目
廣告業務 25Q4 收入 213 億美元,年增 22%,管理層也提到 2025 年全年新增超過 120 億美元廣告收入。這部分對投資人具備較高可視性,原因在於其資本需求相對輕、毛利結構較佳,且與零售流量與影音內容形成正循環。廣告能否在 2026 年維持雙位數高成長,將影響市場對亞馬遜現金流品質的再評價,也是本次財報後值得提高權重的觀察項。
2025 營運現金流回升,惟自由現金流仍偏弱
對於 2025 年,現金流的角度來分析可能較為適合。2025 年營運現金流約 395 億美元,年增 20%,主要來自營業利益改善與營運效率提升,這代表帳上獲利品質相較前兩年確實更穩健。真正讓市場保守的地方在於自由現金流僅 112 億美元,顯示公司把大部分現金再次投入成長。
要理解這個落差,需要把營運現金流拆成兩層看。第一層是經營端的現金獲利能力,包含零售與物流效率改善、廣告擴張、AWS 的獲利貢獻,這些因素推升了現金流入。第二層是資金占用與投資回補的節奏,包含資料中心、伺服器與網路設備的資本支出,以及供應鏈與庫存、應付帳款等營運資本變動。當公司在高成長階段擴大供給能力時,現金會先被「設備與產能」鎖住,並在後續透過折舊攤提與利用率提升慢慢回收。從自由現金流仍偏弱的結果看,市場自然會把焦點移到投資回收的可視性,而不是只看當年度營運現金流的年增率。
若未來一至兩年自由現金流無法明顯抬升,投資人對成長的折現率通常會提高,股價在財報後出現大幅波動並不意外。相反地,只要公司能讓自由現金流的底部逐季上移,評價修復會更有基礎。接下來最具參考價值的訊號,會是 AWS 新增算力的利用率提升速度與承諾轉換進度是否能抵銷折舊壓力,以及公司在維持投資的同時,是否能透過效率改善把現金回收週期逐步縮短。
26Q1 指引偏保守,費用壓力具體可見
亞馬遜 26Q1 財報預估如下:
- 公司財測預估營收 1,735 ~ 1,785 億美元,以中間值 1,760 億美元計算,季減 18% / 年增 13%,高於市場預期的 1,752 億美元;
- 公司財測預估營業利益為 165 ~ 215 億美元,若以中間值 190 億美元估算,以中間值 1,760 億美元計算,季減 18% / 年增 13%,高於市場預期的 1,760 億美元;
- 市場預估 EPS 為 1.71 美元,季減 12% / 年增 7.5%。
管理層在財報會議中特別提到低軌衛星計畫(Amazon Leo)將使北美部門成本年增約 10 億美元,原因是 2026 年規劃超過 20 次發射、2027 年超過 30 次發射,且當下多數成本採費用化認列,可想而知,獲利短期將持續受壓,且有一定量級。
同時,國際零售將持續增加投入以提升配送速度與競爭力(含 30 分鐘配送的 Amazon Now)。這些投資具有策略合理性,但對短期獲利與現金流的可視性形成壓力。市場在盤後快速反應,常見原因是投資人原先期待 2026 年進入更明確的獲利釋放期,而指引顯示費用壓力仍會延續。
2026 年點從成長拉回至紀律與投資回收能力
市場預估亞馬遜 2026 年營收為 7,956 億美元,年增 11%;EPS 7.84 美元,年增 9.4%。管理層對 2026 年的敘事以 AI、晶片、代理型應用、衛星通訊與快速配送為主軸,並提及 AWS 合約 backlog 達 2,440 億美元、年增 40%,這些訊號支持長期需求仍強。儘管如此,市場對 2026 年更在意三件事:第一,新增算力是否能快速被承諾與使用,避免形成低利用率的折舊拖累;第二,AWS 利潤率在高折舊環境下能否維持穩定,效率改善能否抵銷部分投資壓力;第三,自由現金流的底部能否提高,讓估值重新獲得支撐。
因此,本次財報後,展望段落需要調整關注重點。AI 故事依然重要,但它需要和利用率、價格結構、現金流底部等綁在一起觀察,才符合市場定價方式。
亞馬遜短期以驗證現金流為先,區間底部 215 美元支撐力待檢驗
亞馬遜本次財報顯示 AWS 成長與 AI 進展同步加速,零售與廣告維持健康,產業地位並未動搖。盤後股價下跌超過 11% 主要在於科技股評價修正,投資人降低了對 2026 年自由現金流改善速度的期待,同時提高對投資回收紀律的要求,市場正在觸發資金回收潮,以待重新布局。
在投資策略上,亞馬遜較適合以「等待驗證」的方式評估:觀察 AWS 新增算力利用率與承諾轉換、追蹤自由現金流底部是否抬升、以及管理層對投資高峰時點的描述是否逐步清晰。若上述指標出現連續改善,評價修復才會更有基礎;若投資強度延續且現金流未同步改善,股價可能經歷不小的波動甚至修正。
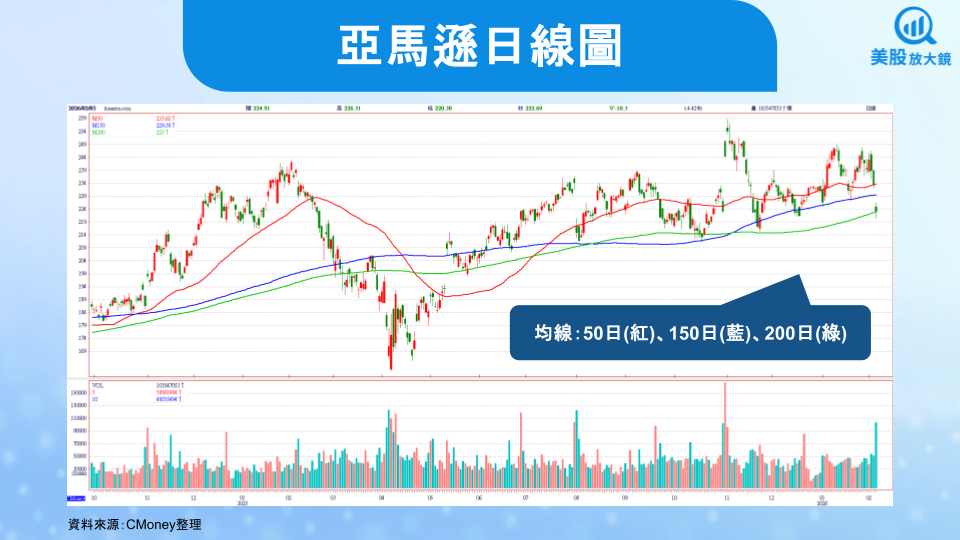
從亞馬遜日線圖來看,目前股價在 215 ~ 250 美元區間震盪,均線雖然上升但斜率不大。然從此次財報及市場氛圍來看,股價可能會測試區間底部 215 美元的支撐力,若跌破後一週內未站回,風險將持續擴大,建議投資人應多加留意。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
昔日鴻家軍將下市...郭台銘曾砸18億入股 股價242→6.66元跌停鎖死成壁紙:5.2萬股東怎辦?
黃仁勳宣布辭職即刻生效!小三小四戀情連環爆...輝達大地震「誰是下任CEO」名單曝光
10hours ago
2026.11.12 期指實戰錄 - VVIP 限定
10hours ago
11/12 主動式ETF共識|4家聯手掃貨IP測試,長榮遭大砍
11hours ago
反彈逼近壓力勿追高,重電與汽車零組件可留意 | 2026.11.11 語音直播摘要
12hours ago
【00418A】11/12 操作日報|遇逆風逆勢加碼穩懋與AI鏈
13hours ago