


【美股盤勢】科技股承壓,美股資金輪動!(2026.02.14)


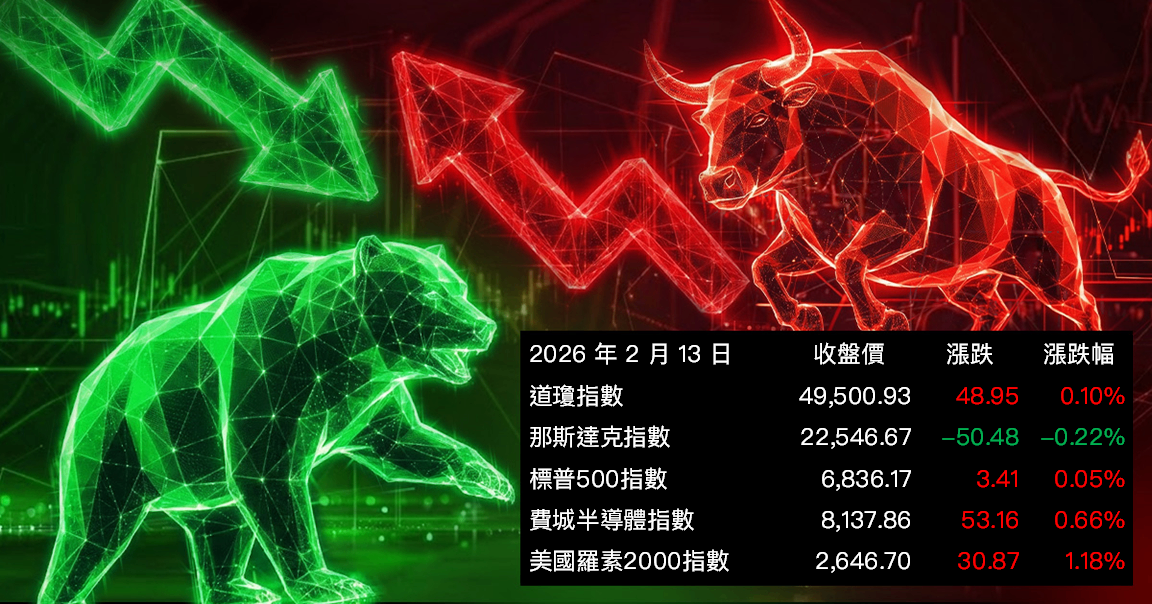
大盤解析
華爾街近期籠罩在人工智慧帶來的顛覆焦慮之下。最初投資人拋售軟體類股,隨後賣壓迅速蔓延至被認為容易遭AI取代的產業,本週美股多個板塊出現明顯重挫。這波「AI恐慌交易」甚至波及私人信貸、不動產經紀、數據分析、法律服務與保險等領域。
全球科技股率先承壓,導火線來自Anthropic推出法律AI外掛工具,加上多家企業密集發布AI模型升級版本,使市場重新評估既有商業模式的競爭優勢。投資人情緒轉趨極端,市場瀰漫「下一個受害者是誰」的焦慮氛圍。
標普500軟體與服務指數自去年10月高點以來市值蒸發約2兆美元,其中一半跌幅發生在近兩週。市場擔憂快速進化的AI工具將顛覆傳統訂閱制與企業軟體商業模式。過去一年以來,那指中表現最疲弱的包括Atlassian(TEAM)大跌47%、Intuit(INTU)重挫40%、Workday(WDAY)跌幅達三分之一。Salesforce(CRM)年內下跌約30%,Adobe(ADBE)下跌25%,CrowdStrike(CRWD)亦回落12%。
軟體類股重挫也拖累另類資產管理公司,市場憂慮其投資組合中與軟體產業相關的槓桿貸款風險。Ares Management(ARES)、Blackstone(BX)、Blue Owl Capital(OWL)、Apollo Global Management(APO)、TPG(TPG)與KKR(KKR)今年跌幅介於13%至24%。法國巴黎銀行估計,約兩成私人信貸資金曝險於軟體產業。
金融券商與數據分析公司同樣遭殃。財富管理公司推出AI稅務規劃功能,引發市場對傳統券商與資訊供應商商業模式被侵蝕的疑慮。LPL Financial(LPLA)、Raymond James(RJF)與Charles Schwab(SCHW)單日跌幅逾7%。標普全球(SPGI)因2026年財測保守,2月股價重挫超過25%;穆迪(MCO)、FactSet(FDS)與MSCI(MSCI)同步走低。Thomson Reuters(TRI)股價更觸及近五年低點,反映市場對法律服務業務受AI衝擊的擔憂。
不動產服務類股亦遭拋售。CBRE(CBRE)與仲量聯行(JLL)單日跌約12%,Cushman & Wakefield(CWK)跌近14%,CoStar(CSGP)亦下滑近6%。市場認為高佣金與人力密集模式在AI環境下風險升高。
保險族群方面,Insurify推出AI比價工具後引發拋售潮,標普500保險指數單日重挫3.9%。Willis Towers Watson(WTW)、Aon(AON)與Arthur J. Gallagher(AJG)本週跌幅介於9%至15%。市場預期標準化保險商品恐最先遭受AI衝擊。
物流與卡車運輸類股亦無法倖免。Algorhythm Holdings(RIME)表示旗下SemiCab平台在未增加人力下提升貨運量300%至400%,引發市場對傳統物流商競爭力的質疑。Landstar System(LSTR)、C.H. Robinson(CHRW)走低,道瓊運輸指數同步下跌4.4%。
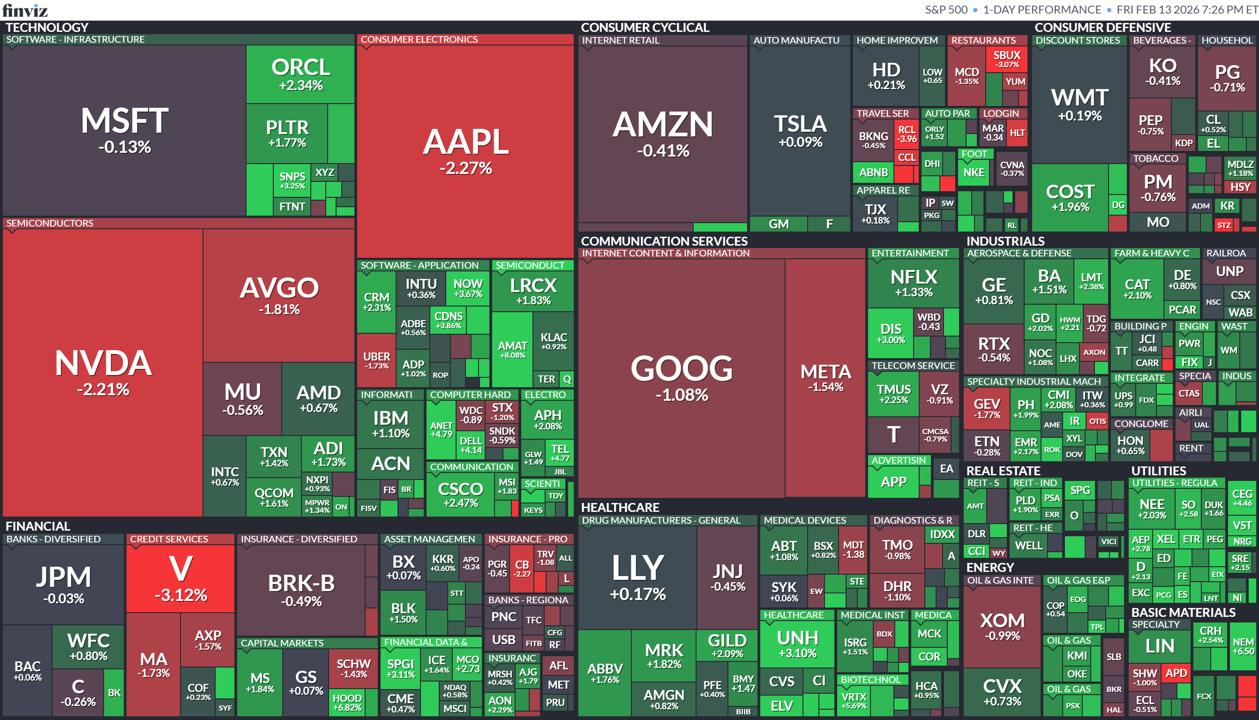
圖片來源:Finviz
焦點新聞
總經
美國1月CPI年增2.4%低於預期,市場押注Fed最快6月降息
美國1月通膨數據低於市場預期,CPI年增2.4%,核心CPI年增2.5%,顯示物價壓力持續降溫,為2025年5月以來低點。通膨趨緩提升市場對聯準會(Fed)6月啟動降息的預期,期貨市場預估機率升至83%。在經濟成長仍具韌性下,Fed政策將在抗通膨與支撐就業之間取得平衡。
- 整體與核心通膨同步降溫
1月CPI年增2.4%,較前月回落0.3個百分點;核心CPI年增2.5%,為2021年4月以來低點。月增率方面,整體上升0.2%,核心上升0.3%。 - 住房與能源壓力緩解
住房成本月增0.2%,年增降至3%;能源價格月減1.5%。新車僅漲0.1%,二手車下跌1.8%,蛋價年減34%。 - 食品與機票價格分化
食品價格月增0.2%;機票價格大漲6.5%,成為短期推升項目之一。 - 降息預期升溫
數據公布後,美債殖利率走低,市場預估Fed 6月降息機率約83%,顯示通膨回落強化寬鬆預期。 - 經濟成長與政策拉鋸
亞特蘭大聯準銀行預估去年第四季GDP成長3.7%,但就業市場疲弱、去年平均每月僅新增15,000人。Fed仍觀察PCE物價指數走勢,以評估政策路徑。
產業
美國大幅放寬委內瑞拉能源制裁,雪佛龍等油商重啟投資布局
美國宣布近年來最大規模的委內瑞拉能源制裁鬆綁,允許國際油氣巨頭恢復在當地營運並洽談新投資案,為當地能源產業注入資金動能。此舉不僅關乎委國經濟重建,也牽動美國能源安全與地緣政治布局。然而,資金流向由美方控管且需個別許可,顯示政策仍保留監督與制衡機制。
- 兩項一般許可釋出關鍵鬆綁
美國財政部核發一般許可,允許雪佛龍 (CVX)、BP (BP.L)、殼牌 (SHEL.L)、埃尼 (ENI.MI)、雷普索爾 (REP.MC) 在委內瑞拉營運油氣項目。 - 新投資開放但須個別核准
全球企業可與PDVSA簽署新油氣合約,但須另向OFAC申請個別許可,顯示投資仍受審核控管。 - 資金流向由美方掌控
權利金與稅款須透過美國控制的「外國政府存款基金」處理,並由卡達基金轉匯,引發部分國會議員對透明度與合法性的質疑。 - 委國修法強化外資彈性
委內瑞拉上月完成石油法重大改革,允許外資在合資或分成模式下自主營運與出口,提升投資吸引力。 - 地緣與能源戰略布局
SpaceX估值達1兆美元背景下,美國亦尋求能源企業對委國投入1,000億美元投資;能源部預估近期銷售額達10億美元,數月內可再增50億美元,強化區域能源安全。
OPEC+傾向4月恢復增產,布蘭特油價逼近6個月高點
OPEC+內部消息指出,八個核心成員國傾向自4月起恢復原先暫停的增產計畫,以因應春夏需求回升與近期油價走強。布蘭特原油維持在每桶68美元附近,接近1月創下的71.89美元高點。在地緣政治緊張與需求預期改善下,產油國尋求在穩價與重奪市占間取得平衡。
- 4月可能重啟增產機制
沙烏地阿拉伯、俄羅斯、阿聯等八國將於3月1日會議討論,自4月恢復產量配額上調,先前因淡季需求於1至3月暫停。 - 增產規模具市場影響力
2025年4月至12月已合計增產約290萬桶/日,約占全球需求3%,顯示政策調整對供需平衡影響顯著。 - 油價維持高檔支撐決策
布蘭特原油報約68美元,接近6個月高點71.89美元,美伊緊張關係推升風險溢價。 - 需求預期春季回升
俄羅斯副總理Novak預期3至4月需求逐步增加;OPEC估全年需求較2025年增加60萬桶/日。 - IEA下修但仍高於去年增速
國際能源總署將2026年全球需求成長預測降至85萬桶/日,但仍高於2025年的77萬桶/日,顯示基本面仍具支撐。
Anthropic超級盃廣告帶動用戶成長11%,與OpenAI廣告戰全面升溫
Anthropic透過超級盃廣告成功拉升短期流量與活躍用戶,成為本次AI品牌行銷戰最大贏家。雖然整體規模仍不及ChatGPT,但其成長幅度領先同業,顯示精準議題行銷具效果。隨著雙方募資金額屢創新高並醞釀IPO,AI產業競爭已從技術比拚擴展至品牌、資本與企業市場的全方位對決。
- 超級盃廣告帶動用戶明顯成長
Claude網站流量成長6.5%,日活躍用戶增加11%,並進入Apple App Store免費應用前10名;成長幅度高於ChatGPT的2.7%與Gemini的1.4%。 - 廣告攻防升級引發公開交鋒
Anthropic廣告批評OpenAI在ChatGPT導入廣告模式,OpenAI執行長Sam Altman公開回應稱其「具誤導性」與「不誠實」,競爭關係浮上檯面。 - AI大廠搶攻1.25億觀眾市場
Anthropic、OpenAI、Meta與Google Gemini同步投放超級盃廣告,凸顯生成式AI品牌戰進入主流消費市場。 - 募資規模創高支撐擴張
Anthropic完成300億美元融資,估值達3,800億美元;OpenAI規劃最高1,000億美元新一輪募資,延續史上最大私人科技融資紀錄。 - IPO前哨戰與企業市場競逐
兩家公司除搶攻消費者外,也積極布局企業客戶與頂尖工程人才,為潛在IPO與長期市占奠定基礎。
個股
馬斯克Grok市占升至17.8%,性化圖像爭議下仍穩居美國第三大AI聊天機器人
儘管Grok因生成未經同意的性化圖像引發全球監管關注與輿論爭議,其在美國市占仍持續攀升,1月達17.8%,較去年同期大幅成長。透過與X平台深度整合與交叉推廣,xAI成功擴大用戶基礎。隨著SpaceX估值達1兆美元並整合xAI,馬斯克正加速打造AI與太空基礎建設整合版圖,但公司治理與內容風控仍是潛在風險。
- 美國市占快速攀升
Grok市占自2025年1月的1.9%升至2026年1月的17.8%,高於去年12月的14%,成為美國第三大聊天機器人。 - 競爭格局出現變化
ChatGPT市占降至52.9%,較去年同期的80.9%明顯下滑;Google Gemini升至29.4%,市場集中度下降。 - X平台導流成關鍵動能
Grok整合於X導覽列並搭配付費訂閱方案推廣,被視為市占成長主因,強化平台內部流量轉換。 - 性化圖像爭議引發監管壓力
Grok曾大量生成近裸AI合成圖像,引發全球譴責與調查;雖官方帳號受限,但聊天機器人仍可在特定提示下產出相關內容。 - 資本整合與長期布局
SpaceX收購xAI,估值分別達1兆美元與2,500億美元,並計畫推動AI資料中心上太空;惟共同創辦人流失與治理穩定性成觀察焦點。
放大鏡觀點
本波修正本質上屬於估值重定價,而非基本面立即崩壞。市場以情緒主導,將「AI可能取代」提前反映為「獲利即將消失」,導致高本益比與高人力成本產業率先承壓。然而多數產業具備資料壁壘、客戶關係與監管門檻,短期內難以被全面顛覆。真正受創者將集中於標準化、低附加價值服務;反之,能有效導入AI提升效率的龍頭企業,反而可能擴大市占率。建議投資人區分「被取代」與「被強化」兩種情境,在恐慌中尋找具技術整合能力與現金流穩健的優質標的。
展望下週,財報方面投資人可關注週二盤後 Palo Alto(PANW)、Cadence(CDNS)、週四盤前沃爾瑪(WMT);經濟數據部分則留意週三美國12月耐久財訂單、週五美國12月核心PCE、美國2月密大消費者信心指數、美國第四季實際GDP年化季率初值等。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
19minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
36minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

