




【美股盤勢】美股高檔震盪,資金轉向防禦(2026.02.11)


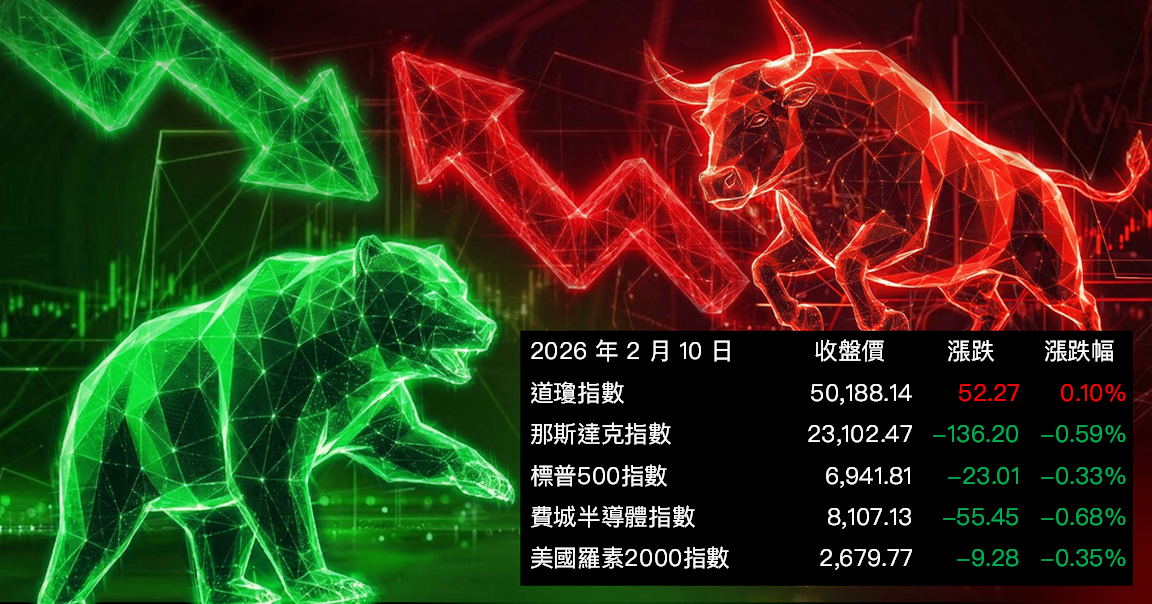
大盤解析
儘管亞洲股市持續創高、AI題材延燒,但美股在連續上漲後,期貨於開盤前表現相對平穩。投資人一方面消化Alphabet(GOOGL)與甲骨文(ORCL)等科技巨頭近期大規模發債,所反映的AI資本支出需求;另一方面,市場焦點轉向即將公布的零售銷售與就業數據,評估其對聯準會降息路徑的影響。
美股平開後,12月零售銷售意外停滯且前值下修,搭配NFIB小企業信心回落,使原先建立在「經濟具韌性」基礎上的資金輪動邏輯受到挑戰,盤中波動略為放大。所幸薪資壓力持續降溫,通膨風險疑慮下降,加上經濟數據走弱反而強化央行賣權,使賣壓受控。整體而言,標普500、那指與費半小幅回落,道瓊在價值股與部分工業、消費股支撐下小幅收高,美股仍於高檔整理。
類股方面,資金明顯轉向防禦與利率敏感族群。公用事業與不動產受惠美債殖利率回落而領漲,其中Vistra(VST)評級上調帶動族群評價修復;REITs如Prologis(PLD)、American Tower(AMT)同步走高。原材料族群則在企業展望支撐下維持相對強勢。
相對弱勢的板塊集中於醫療保健、通訊服務與金融。Incyte(INCY)因財報不如預期重挫,反映生技股獲利波動風險;通訊服務承壓於Alphabet股價回落,市場對其AI資本支出與回報平衡產生疑慮;金融板塊中,S&P Global(SPGI)因長期獲利指引偏保守而大跌。
科技與成長股內部分化明顯。半導體整體偏弱,但具製程關鍵地位的公司逆勢走強,如Ichor Holdings(ICHR)、Entegris(ENTG)受惠AI製程複雜度提升。軟體與平台股中,Datadog(DDOG)與Spotify(SPOT)因營運與展望優於預期而強彈,顯示市場更聚焦於AI落地後的實質變現能力。
消費與工業股呈現結構性輪動。Hasbro(HAS)與Ferrari(RACE)因獲利與品牌價值支撐走強;反觀Upwork(UPWK)與Under Armour(UAA)在成長動能與品牌調整壓力下明顯承壓。
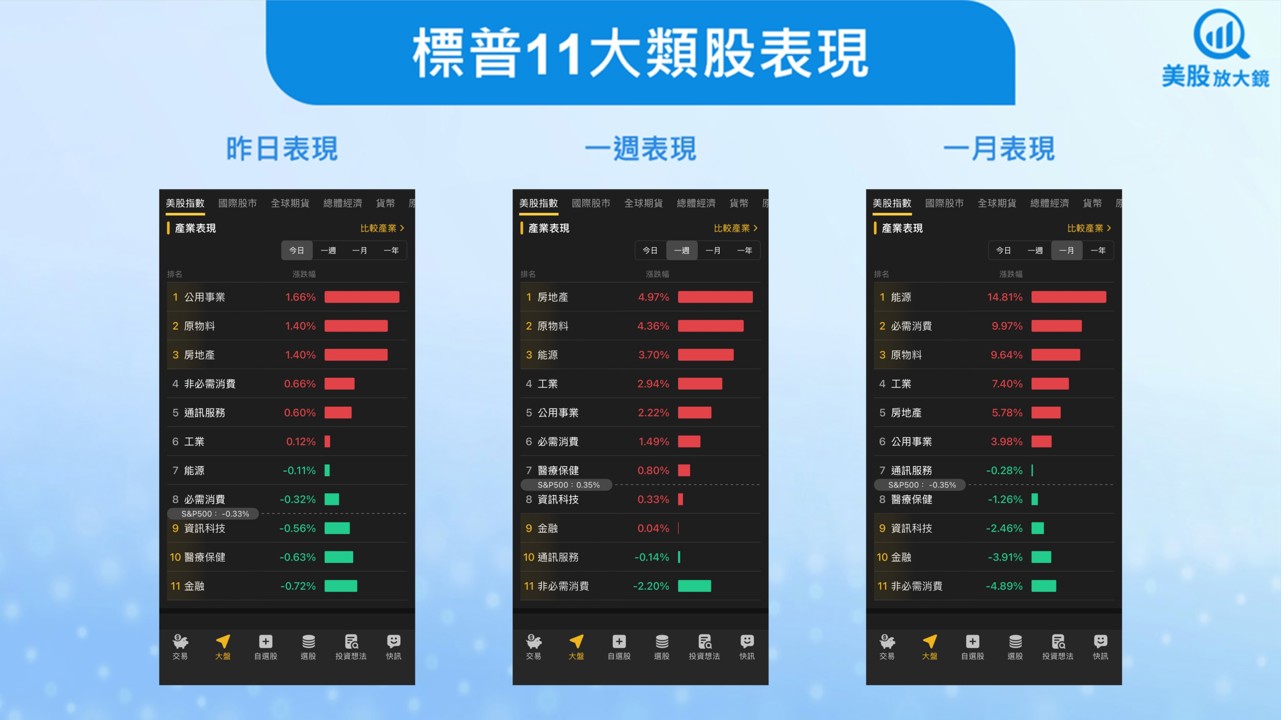
圖片來源:美股K線
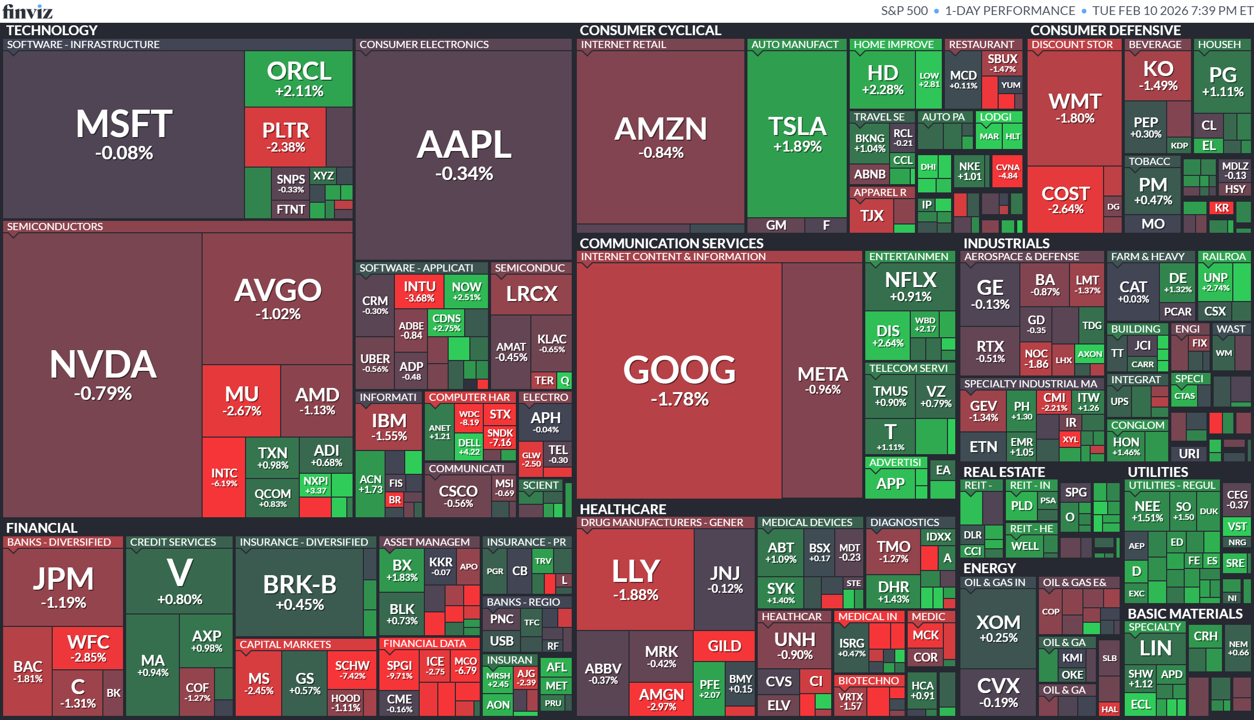
圖片來源:Finviz
財報速覽
可口可樂單季營收5年來首度不及預期,但北美與拉美需求回溫、2026年展望穩健
可口可樂 (KO) 第四季營收低於市場預期,為5年來首見,反映全球消費仍受通膨與支出保守影響。不過,公司在北美與拉丁美洲的銷量已出現回升跡象,高端與健康取向飲品表現亮眼。展望2026年,可口可樂給出溫和但穩健的成長指引,顯示管理層對需求改善與執行力提升仍具信心。
- 營收略遜預期但獲利優於估計
調整後每股盈餘0.58美元,高於預期的0.56美元;營收118.2億美元,低於預期的120.3億美元。 - 需求指標逐步改善
單位銷量年增1%,連續第2季成長,北美年增1%、拉丁美洲年增2%。 - 高端與健康飲品成亮點
水、運動飲料、咖啡與茶品類銷量年增3%,Smartwater、Bodyarmor與Fairlife需求強勁。 - 汽水業務分化明顯
可口可樂經典款銷量年增1%,Coke Zero Sugar大增13%,整體氣泡飲料持平。 - 2026年財測與CEO交接
預估有機營收成長4%至5%、EPS成長7%至8%;COO Henrique Braun將於3月底接任CEO,聚焦加速新品上市與數位化。
Spotify用戶與獲利雙創新高,全球擴張與功能升級推動股價大漲15%
Spotify (SPOT) 第四季財報全面優於市場預期,用戶與付費訂閱數同步成長,帶動股價創2019年以來最佳單日表現。公司受惠於拉丁美洲、歐洲等新興市場擴張,以及免費與付費功能升級,獲利能力顯著提升。儘管匯率逆風壓抑短期營收展望,但Spotify透過漲價與產品多元化,持續強化長期成長動能。
- 財報表現優於預期
每股盈餘4.43歐元,遠高於預期的2.74歐元;營收45.3億歐元,年增7%。 - 全球用戶快速成長
月活躍用戶達7.51億人,年增11%;付費訂閱用戶2.9億人,年增10%。 - 廣告與免費用戶表現亮眼
廣告支持用戶數4.76億人,高於市場預期,免費版體驗改善帶動用戶增加。 - 產品與AI功能持續擴充
新市場推出有聲書、Premium音樂影片及AI工具,提升用戶黏著度。 - 價格調整與匯率逆風並存
多國調漲Premium價格支撐獲利,但公司預期今年營收受匯率影響約6.7個百分點。
福特第四季獲利大幅失誤創4年最差,關稅與供應鏈衝擊拖累但2026年拚反彈
福特汽車 (F) 第四季獲利遠低於市場預期,創下近4年最大單季失誤,主因為關稅成本意外增加及鋁材供應鏈中斷。不過,公司對2026年釋出明確反彈指引,預期獲利、自由現金流與投資規模同步提升,顯示核心業務改善趨勢仍在。短期逆風未解,但管理層強調中長期體質正逐步修復。
- 第四季EPS大幅不如預期
調整後每股盈餘0.13美元,低於預期的0.19美元,落差達32%,為2024年以來首度失誤。 - 關稅與供應鏈成主要拖累
關稅成本意外增加約9億美元,加上Novelis鋁廠火災影響F-Series供料,合計衝擊全年約20億美元。 - 2026年財測釋出反彈訊號
預估調整後EBIT達80億至100億美元,自由現金流50億至60億美元,均高於2025年。 - 電動車部門續虧損
Model e電動車業務今年預期虧損40億至45億美元,仍為最大包袱。 - 商用與傳統業務支撐基本盤
Ford Pro車隊業務稅前獲利預估65億至75億美元,Blue傳統業務40億至45億美元,成為主要獲利來源。
Lyft第四季營收與用戶數雙雙失色,財測保守引發股價重挫
Lyft (LYFT) 第四季財報未達市場預期,營收與乘車指標同步走弱,加上本季獲利指引偏保守,導致盤後股價大跌。儘管訂單金額維持成長、並加碼庫藏股回饋股東,但消費需求回溫速度慢於預期,凸顯短期營運仍承壓,市場對成長動能轉趨審慎。
- 營收不及預期
第四季營收15.9億美元,低於預期的17.6億美元,年增率僅3%。 - 乘車與用戶指標偏弱
活躍用戶2,920萬人、完成乘車2.435億趟,均低於市場預期。 - 訂單金額維持成長
訂單總額50.7億美元,年增19%,與華爾街預估一致。 - 本季獲利指引保守
調整後EBITDA預估1.2億至1.4億美元,低於市場預期水準。 - 資本配置偏向回饋股東
董事會核准再加碼10億美元庫藏股,但未能抵消成長疑慮。
CVS Health財報優於預期並重申2026年財測,轉型計畫見效支撐股價走強
CVS Health (CVS) 第4季財報表現優於市場預期,並重申2026年獲利與營收指引,顯示轉型策略逐步奏效。管理層指出,2025年已成功「撥亂反正」,保險、藥局與健康服務三大業務同步成長。儘管仍面臨藥價下調與政策調整等約200億美元逆風,但成本控管與核心業務回穩,讓公司得以維持中長期財務目標。
2024年對CVS而言充滿挑戰,但透過重整組織、退出低效市場與改善保險業務體質,公司營運明顯改善。投資人對此給予正面回饋,股價近一年累計上漲約40%,顯示市場對其復甦軌道具備信心。
- 第4季財報全面超預期
調整後每股盈餘1.09美元,高於預期的0.99美元;營收1,056.9億美元,年增8.2%,三大業務皆成長。 - 2026年財測維持不變
全年每股盈餘預估7至7.20美元,營收至少4,000億美元,已納入約200億美元政策與業務逆風。 - 保險業務回穩成為成長引擎
Aetna保險部門營收年增逾10%,Medicare Advantage朝3%至4%目標利潤率邁進。 - 藥局與健康服務動能延續
藥局與消費者健康營收年增12.4%,受惠處方量增加與Rite Aid資產整合。 - 轉型與成本控管成效顯現
關閉低效據點、重整Oak Street Health與領導團隊調整,支撐長期獲利能力提升。
Cloudflare上修2026年營收展望,AI與雲端需求推升成長動能
Cloudflare (NET) 受惠於人工智慧快速發展帶動雲端基礎建設需求,上修2026年全年與首季營收展望,明顯優於市場預期。公司指出,AI代理與新型應用正重塑網際網路架構,推升其安全與流量管理服務需求。儘管先前曾發生系統中斷事件,最新財測與營運數據有助穩定市場信心,顯示成長動能仍具延續性。
- AI推動雲端需求升溫
生成式AI與AI代理加速企業數位投資,帶動雲端服務與網路安全需求全面成長。 - 2026年營收展望優於預期
Cloudflare預估2026年營收約27.9億至28.0億美元,高於市場預期的27.4億美元。 - 首季與單季表現亮眼
首季營收預估約6.2億美元以上;去年第4季營收年增33.6%至6.1億美元,優於預期。 - AI代理應用擴展
AI代理OpenClaw等新應用,強化Cloudflare在安全流量導引與遠端存取領域的價值。 - 投資人信心回溫
財測利多帶動盤後股價大漲近12%,有助緩解先前系統中斷帶來的疑慮。
焦點新聞
總經
美國1月非農就業恐近零成長,年度修正恐抹去近百萬工作機會
最新非農就業報告成為市場焦點,不僅1月新增就業可能幾近停滯,年度修正更可能大幅下修過去數據,凸顯勞動市場明顯降溫。儘管GDP仍維持成長、失業率低檔,但招募放緩、職缺下滑與修正壓力,將影響聯準會對利率政策的判斷。整體而言,美國經濟正走向「低就業成長、高生產力」的新型態。
- 1月就業成長接近停滯
市場預期非農新增約55,000人,但多數機構估計更低,甚至接近0,顯示勞動市場脆弱。 - 年度修正恐大幅下修
BLS基準修正可能下調約60萬至90萬個工作機會,2025年月均新增恐低於40,000人。 - 招募動能全面轉弱
職缺降至2020年以來低點,ADP僅新增22,000人,裁員與招聘意願同步惡化。 - 政策面強調生產力因素
白宮指出移民減少與AI提升生產力,使就業成長放慢但GDP與企業獲利仍可上升。 - 聯準會偏向耐心觀望
多位官員認為通膨風險高於失業風險,短期內不急於進一步降息。
美國12月零售銷售停滯,通膨與關稅壓力壓抑假期消費動能
12月美國零售銷售月增率持平,明顯低於市場預期,顯示假期消費動能降溫。在通膨仍高、關稅影響特定商品下,中低收入族群消費趨於保守,形成K型消費結構。儘管第4季GDP仍維持強勁成長,但零售疲弱可能下修經濟表現,後續就業與消費數據將成市場觀察重點。
- 零售銷售不如預期
12月零售銷售月增率為0%,低於預期的0.4%,控制組銷售月減0.1%,對GDP形成壓力。 - 通膨侵蝕實質消費
年增率僅2.4%,低於11月的3.3%,且不及12月CPI年增2.7%,實質消費力下降。 - 消費結構呈K型分化
高收入族群支出仍穩健,中低收入族群在汽車、家具、服飾等品項明顯縮手。 - 產業表現分歧
家具、服飾、電子產品銷售下滑,建材與園藝用品逆勢成長1.2%。 - 就業與成本壓力趨緩
薪資成本年增3.4%,增速放慢,有助中期通膨降溫,但短期消費仍受壓。
產業
三星電子看好AI推動記憶體需求,HBM4回饋佳、成長動能延續至2027年
三星電子表示,在人工智慧應用快速擴張帶動下,記憶體晶片需求不僅今年表現強勁,動能將延續至2027年。公司指出,高頻寬記憶體(HBM)等先進產品需求明確,客戶對下一代HBM4反應正面,顯示AI伺服器與高效能運算持續成為半導體產業核心成長引擎。整體來看,記憶體市場正走出景氣循環低谷,技術升級與AI投資將成為中長期支撐力道。
- AI需求驅動記憶體成長
三星電子指出,生成式AI與高效能運算推升DRAM與HBM需求,成為記憶體市場主要成長動能。 - 需求展望延伸至2027年
公司高層預期,強勁需求不僅止於今年,未來數年仍將維持穩健成長趨勢。 - HBM4客戶回饋正面
晶片事業部CTO表示,客戶對下一代高頻寬記憶體HBM4的技術與效能表現感到相當滿意。 - 先進製程與產品競爭力
三星透過持續推進先進記憶體產品,強化在AI伺服器供應鏈中的關鍵地位。
個股
Alphabet大舉發債投資AI基礎建設,資本支出飆升至1,850億美元並浮現新風險
Alphabet (GOOGL) 為加速AI布局重返債市,透過大規模發債支應高昂的算力與資料中心投資,同時也首度在財報中明確點出AI可能衝擊搜尋與廣告核心業務的風險。在AI需求爆發、同業競相擴產下,Alphabet必須在維持成長動能與財務穩健之間取得平衡,未來現金流與投資效率將成市場關注焦點。
- AI投資推升資本支出創新高
Alphabet預估2026年資本支出上限達1,850億美元,較2025年倍增,主要用於AI晶片、算力與資料中心。 - 大規模發債支應擴張
公司計畫發行逾300億美元全球債券,長期負債已在2025年攀升至465億美元,反映資金需求快速放大。 - 基礎建設與過剩產能風險
大量租用第三方算力與設施,可能提高成本與營運複雜度,亦存在未來產能過剩與合約負擔。 - AI衝擊搜尋與廣告模式
使用者行為轉向生成式AI,恐改變搜尋流量與廣告呈現方式,Alphabet首度在風險揭露中點名此不確定性。
阿里巴巴推出RynnBrain切入機器人AI,以開源策略搶占實體AI新戰場
阿里巴巴 (BABA) 正式發布機器人AI模型RynnBrain,標誌其從生成式AI延伸至「實體AI」領域。透過強化機器人對物理世界的理解能力,阿里巴巴不僅補齊AI版圖,也為進軍機器人產業奠定基礎。在中美科技競逐與全球科技巨頭加速布局下,RynnBrain有望成為阿里AI生態的重要成長引擎。
- RynnBrain主打機器人感知能力
該模型可協助機器人辨識物體、理解環境並完成動作,展現對實體世界的認知與操作能力。 - 實體AI成為新戰略方向
機器人、自駕車等實體AI被中國列為重點發展領域,阿里藉此回應與美國的科技競爭。 - 延續Qwen模型發展動能
RynnBrain建立在阿里既有Qwen AI模型成果之上,強化其在中國高階AI模型的領先地位。 - 開源策略擴大生態系
阿里持續採取開源模式,降低開發門檻,有助吸引全球開發者並加速RynnBrain落地應用。
放大鏡觀點
整體來看,美股正處於高位盤整及邏輯轉換的關鍵階段。短線上,經濟數據轉弱雖抑制風險偏好,但同時也為降息預期提供支撐,使指數下檔空間有限;真正的調整並非來自總體面,而是來自對企業獲利品質與資本配置效率的重新檢驗。AI仍是中長期主軸,但市場已不再單純給予溢價,而是要求清楚的現金流路徑與競爭優勢,這也是科技與半導體內部分化加劇的主因。
資金流向公用事業、不動產等防禦型資產,反映投資人對景氣循環後段的自我保護,但並非全面轉空;相反地,具備結構性成長、能直接受惠AI或高端消費趨勢的個股,仍持續吸引長線資金。操作上,建議降低對「概念型成長」的曝險,轉向基本面可驗證、毛利結構清晰、資本支出效率高的企業,同時保留部分防禦部位,以因應數據波動與政策預期反覆,這將是未來一段時間較為穩健的配置策略。
展望本週,財報部分投資人應關注今日盤前Shopify(SHOP)、Vertiv(VRT)及盤後AppLovin(APP)、Cisco(CSCO)、週四盤後Coinbase(COIN)、應用材料(AMAT)等;經濟數據部分則關注今日美國1月非農及失業率表現、2025年非農基準變動終值、週五美國1月CPI數據。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
5
【10:52 即時新聞】南電(8046)股價大漲至1030元、上漲8.08%,ABF高階載板需求題材發酵+多頭格局下主力與三大法人買盤支撐
2026|1116-1120|市場重點周報
2hours ago
動能app盤後速覽_20261120
10hours ago
【美股週報】費半崩了、那指跟了,標普道瓊站在最後一道門檻前
13hours ago
【宏觀週報】科技股下修的兩道力量:成長見頂與實質利率
13hours ago
財神&玄武&欽點三榜*周總結-大盤反彈契機
20hours ago