


【美股研究報告】微軟FY26Q2財報後股價重摔,AI前景是喜是憂?


圖 / Shutterstock
微軟定位從軟體供應商升級為AI平台型企業
微軟(MSFT)核心商業模式已從單一軟體授權,轉向「雲端基礎建設 + 企業生產力 + 開發者平台」的複合式平台。管理層把AI視為下一輪平台轉移,並以三層架構描述戰略:第一層是雲端與算力工廠,強調以資料中心、網路、晶片與軟體協同,降低每單位算力成本;第二層是代理型(Agent)平台,透過模型選擇、微調、資料治理與觀測安全,讓企業可以建置並管理AI代理;第三層是高價值體驗,包含 Microsoft 365 Copilot、GitHub Copilot、資安 Copilot 與醫療 Dragon Copilot 等,以訂閱與使用量帶動平均每問用戶收入(ARPU)提升。
這套敘事的關鍵在於「跨產品的資料與治理邊界」所形成的護城河。管理層多次提到以企業資料為基礎的 Work IQ、Purview 稽核、以及 Agent 365 控制平面,意圖把 AI 代理的大規模部署納入既有身分、資安、合規與管理框架,降低企業導入阻力並提高黏著度。
FY26Q2財報優於預期,惟供給受限影響雲端成長性
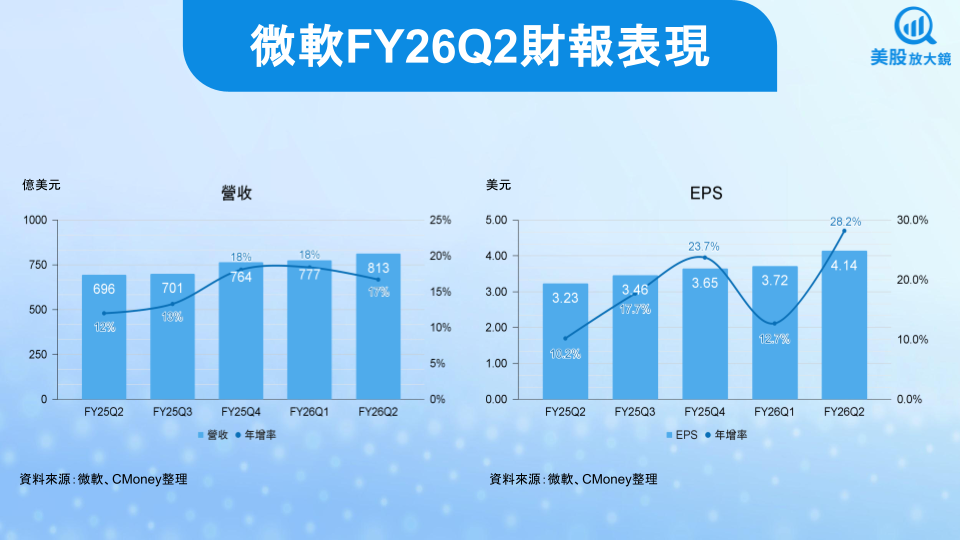
微軟 FY26Q2 財報數據如下:
- 營收 813 億美元,季增 4.6% / 年增17%,高於公司財測 795 ~ 806 億美元區間,也優於市場預估的 803 億美元;
- 毛利率 68%,季減及年減皆為 1 個百分點;營益率 47%,季減 2 個百分點 / 年增 2 個百分點,反映營收成長與費用控制的槓桿效應;
- EPS 4.14 美元,季增 11% / 年增 28%(管理層亦揭露,若扣除對OpenAI投資影響之調整口徑,仍維持強勁成長),優於市場預估的 3.92 美元;
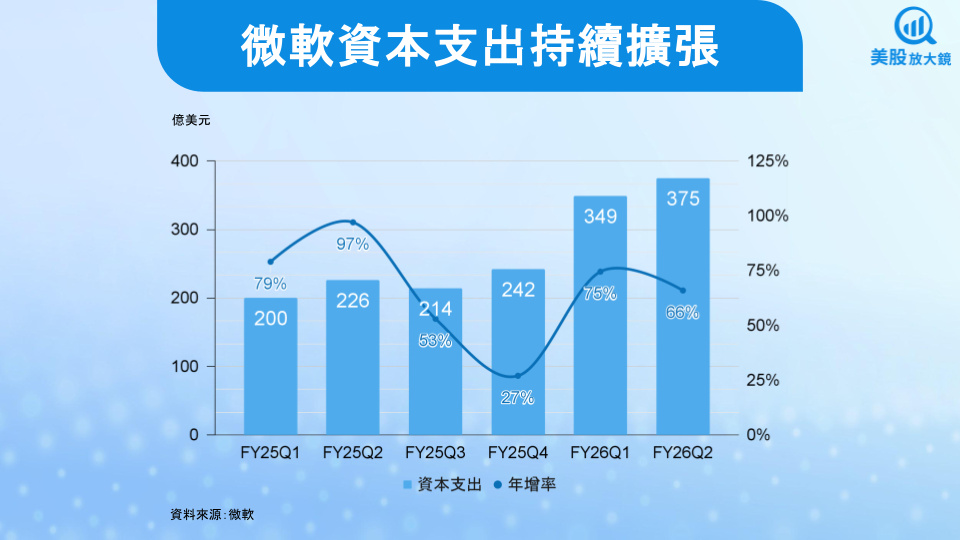
- 資本支出 375 億美元,季增 7.5% / 年增 66%。
雲端營收首破515億美元、Azure維持近四成增速
微軟 FY26Q2 雲端營收 515 億美元,年增 26%,首次站上 500 億美元關卡,反映企業雲需求與AI工作負載的擴散。分部來看,智慧雲營收 329 億美元,年增 29%;其中 Azure 與其他雲端服務年增 39%,略優於公司先前預期。管理層坦言需求仍超過供給,供給限制成為短期成長天花板。
值得注意的是,公司在Q&A明確指出:「若把Q1與Q2新增GPU全數配置到Azure,Azure KPI可超過40」。這句話透露兩個訊號。第一,Azure成長率並非需求端疲弱,而是產能分配的結果。第二,公司正在把算力優先供給自家Copilot與研發,以換取更高長期生命週期價值(LTV),而非單看單季Azure營收。
生產力與商務流程靠Copilot拉動ARPU、付費使用者快速擴張
生產力與商務流程分部營收 341 億美元,年增 16%。Microsoft 365 商用雲營收年增 17%,付費使用者年增 6% 至 4.5 億以上,ARPU 成長主要來自 E5 升級與 Microsoft 365 Copilot。管理層揭露 Copilot 動能加速,付費使用者達 1,500 萬,且本季新增使用者年增逾 160%,平均每位使用者對話量年增翻倍,日活用戶年增達10倍,代表「使用強度」正在改善。
更重要的是大型部署案例增加。擁有 3.5 萬個以上帳號的客戶數年增三倍,法國的全球大型廣告與行銷傳播集團 Publicis 採購 9.5 萬個帳號,顯示企業正在把 Copilot 從試點推向全員,從而把雲端算力消耗與訂閱收入綁定在一起。若此趨勢延續,微軟的收入結構將更偏向高毛利訂閱,並提高跨產品交叉銷售的自然強度。
GitHub與資安產品把AI從工具升級為工作流程
GitHub Copilot 付費訂戶 470 萬,年增 75%,其中個人開發者的 Copilot Pro Plus 季增 77%,顯示「付費層級上移」開始發生。管理層亦強調 GitHub Agent HQ 與 Copilot CLI、VS Code 的多模型工作流,並把 Work IQ 以技能或 MCP 方式接入開發流程,讓代理能讀取郵件、會議、文件與專案脈絡,提升落地價值。
資安面向同樣成為AI代理落地的高 ROI 場域。公司新增多個資安 Copilot 代理,並提到某客戶 SOC 團隊用代理把人工分流時間降低 75%。同時,本季 Purview 稽核的 Copilot 互動達 240 億次,年增 9 倍,凸顯企業在大規模導入時對合規與可追溯性需求上升。這些指標共同支撐「代理治理」可能形成新的平台級品類。
資本支出高檔化是供給擴張、也是短期估值壓力來源
本季資本支出 375 億美元,其中約三分之二投入 GPU 與 CPU。公司補充,現階段供給仍落後需求,因此必須在三個方向做取捨:第一方產品(微軟365 Copilot與GitHub Copilot等)使用量增加;研發團隊算力配置以加速產品創新;以及對外Azure需求。這種分配機制意味著 Azure 成長率短期可能因配置而波動,但公司試圖用「整體投資組合LTV」說服市場,儘管效果不彰。
同時,公司以更具體的方式回應 ROI 疑慮。多數 GPU 相關的大型合約已涵蓋其使用年限,降低硬體六年折舊期與合約期間不匹配的擔憂;且隨著軟體與營運優化,資產在使用年限內的交付效率會逐步提升,毛利率有望隨時間改善。市場仍會以現金流與毛利率路徑檢驗此敘事,因此短期評價可能更受資本支出節奏影響。
企業訂單能見度攀升、但OpenAI集中度需要被正確解讀
商業訂單(bookings)年增 230%,主要受先前揭露的 OpenAI 大型 Azure 承諾帶動,也包含 Anthropic 承諾與核心續約動能。商業剩餘履約義務(RPO)達 6,250 億美元,年增 110%,平均期間約 2.5 年;其中約 25% 將在未來 12 個月認列。
市場焦點在於 RPO 中約 45% 與 OpenAI 相關,其餘 55% 約 3,500 億美元來自更廣泛的客戶與產品組合,且該部分仍年增 28%,代表企業需求基礎並未被單一客戶掩蓋。對投資人而言,關鍵在於把 OpenAI 視為「供需與資本配置的放大器」,同時監控其對 Azure 產能排程、合約條款與續約節奏的影響。
FY26Q3財測維持雙位數成長、Azure面臨高基期檢驗
公司指引 FY26Q3 營收 806.5 億 ~ 817.5 億美元,年增 15% ~ 17%;營業費用成長 10% 至 11%,反映研發、AI算力與人才投資延續,並預期營業利益率年減些許。微軟雲端毛利率指引約 65%,年減主因仍是 AI 投資。
從各業務來看,生產力與商務流程營收 342.5 億 ~ 345.5 億美元,年增 14% ~ 15%;Microsoft 365 商用雲成長 13% ~ 14%,Copilot 與 E5 仍是 ARPU 主要推力。智慧雲營收 341 億 ~ 344 億美元,年增 27% ~ 29%;其中 Azure 成長 37% ~ 38%,但公司特別提醒比較基期在 FY25Q3 與 FY25Q4 顯著加速,因此成長率可能呈現正常化。
個人運算部門預期營收 123 億 ~ 128 億美元,Windows OEM 與裝置預期年減低雙位數,與 Windows 10 終止支援帶來的拉貨效應消退、以及通路庫存調整有關;搜尋與新聞廣告預期高個位數成長。遊戲內容與服務預期年減中個位數,部分由 Xbox Game Pass 成長抵銷。
資本支出方面,預期 FY26Q3 會較前一季減少,主因雲端基礎建設建置具有波動性,且受到融資租賃交付時點影響,預期 FY2026 年資本支出為 1,400 億美元左右,年增近 6 成。投資人應觀察管理層是否能提供更具體的供需缺口收斂時間點,後續資本支出的變化與 AI 轉換成效未來將會越來越敏感。
市場轉為保守,但長線成長動能不容小覷
本次法說把「Azure 成長」更明確地連結到可分配產能,並承認新增 GPU 會先滿足自家 Copilot 與研發,剩餘再支援 Azure。這有助於長期產品組合的生命週期價值,但會讓短期財務呈現兩個需要被市場反覆驗證的點:資本支出維持高檔,雲端毛利率指引下修到約 65%;同時 Azure 成長率在高基期下可能出現季度波動。若市場風險偏好下降,這種「現金流承壓、成長受供給牽制」的組合,通常會放大估值折價。
展望未來,投資人可等待以下兩個訊號更清楚再伺機布局。第一,供給缺口是否收斂,包含管理層對新增容量節奏的可見度提升,以及 Azure 成長能否在 37% ~ 38% 附近穩住。第二,Copilot的商業化是否能在不進一步壓縮毛利的情況下延續,觀察付費使用者擴張、ARPU與使用強度能否同步上行。若上述指標同時改善,資本支出的疑慮較可能被「已簽約的需求能見度」抵銷,因此股價近期的洗禮可能成為逢低布局的契機,惟須耐心等待。
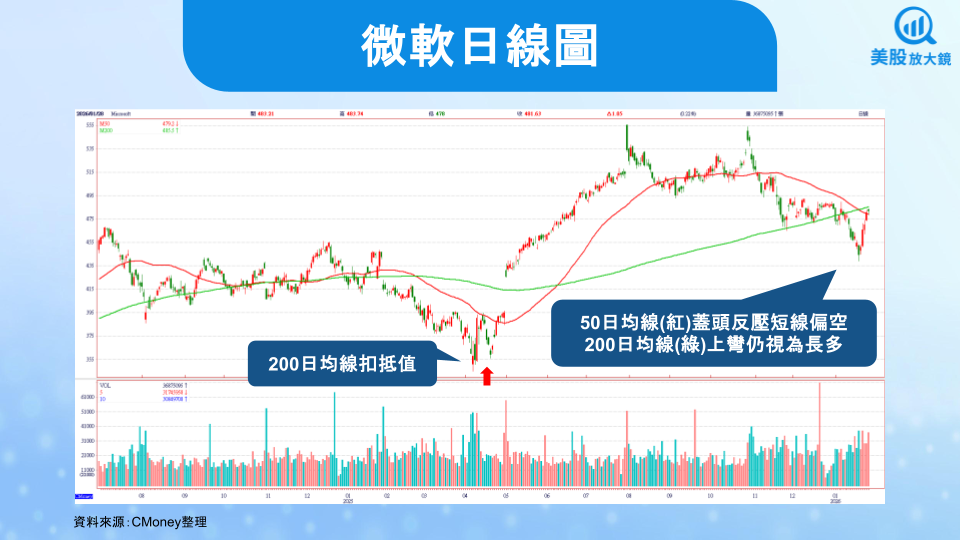
微軟公布 FY26Q2 財報後盤後股價下跌 6.14% 至 452.04 美元。從微軟日線圖來看,50 日均線的下彎持續帶來蓋頭反壓,為短線的爭奪點。而從 200 日均線上行來看,仍是為長多趨勢格局未變,不過須關注扣抵值(均線計算的起始價格)位置,未來 2 週內扣抵值仍在 400 美元以下,有機會尋找支撐並以盤代跌,然若遲遲未上攻,前面半年間的頭部將形成一定壓力,未來恐較難一舉克服。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

