




【美股盤勢】川普提名偏鷹Fed主席,衝擊美股!(2026.02.02)


大盤解析
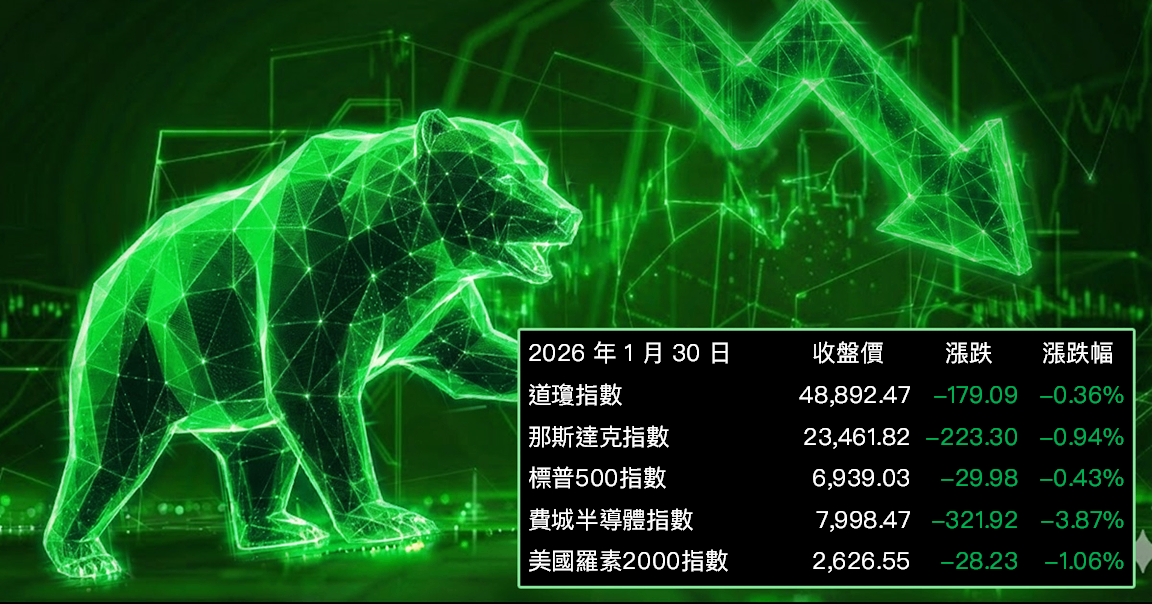
盤前市場觀望川普公布聯準會主席人選,並聚焦延後發布的12月PPI,美股期貨緩步走低。隨後川普確認提名Kevin Warsh接任下一任聯準會主席,將於現任主席鮑爾5月任期屆滿後上任。市場解讀Warsh立場偏向不支持大幅降息,使未來利率路徑不確定性上升,美元因而轉強並壓抑風險資產評價。加上貴金屬在先前創高後出現快速回檔,市場風險偏好進一步降溫,VIX上升3.38%。
同日公布的12月PPI成為另一項壓力來源。整體PPI月增率由0.2%跳升至0.5%,核心PPI亦由0.0%升至0.7%,雙雙高於市場預期,顯示服務成本仍具黏性,通膨降溫進程不如理想,削弱短期降息想像。在Fed人事變動與通膨數據偏熱的雙重影響下,資金傾向降低高估值成長股曝險,美股低開後全日低檔震盪,主要指數全面收低,其中費城半導體指數重挫3.87%。
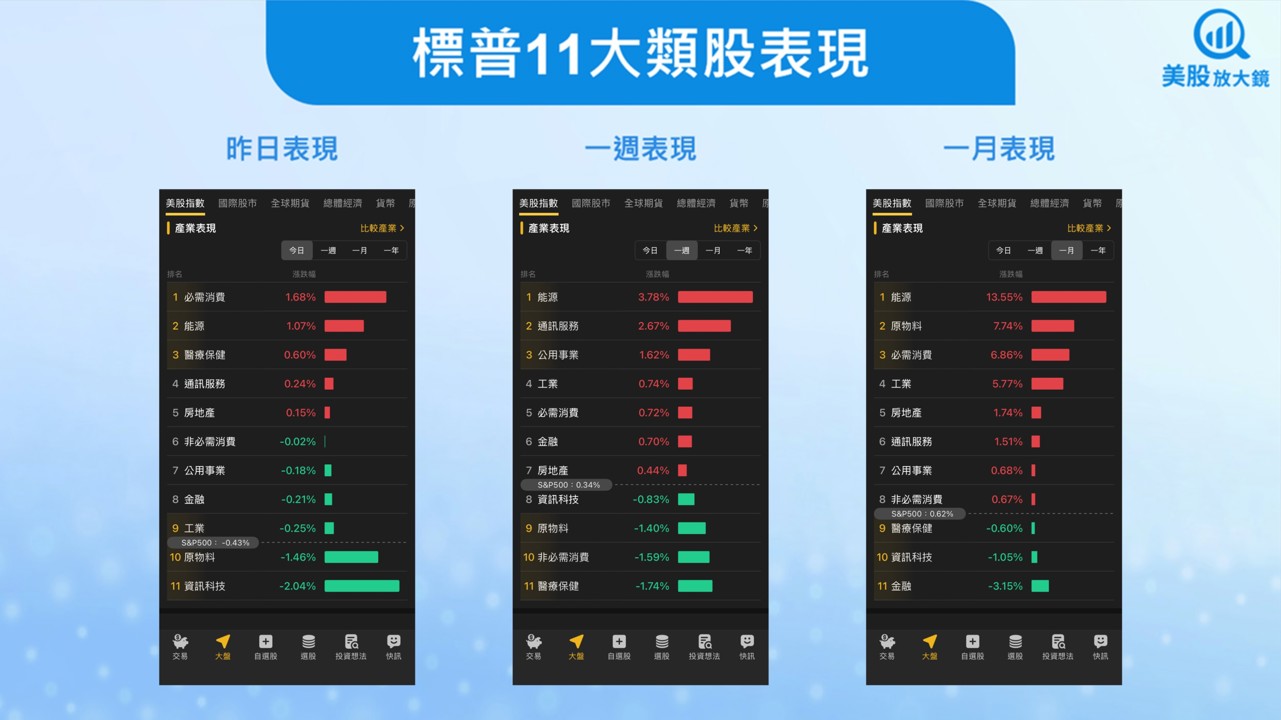
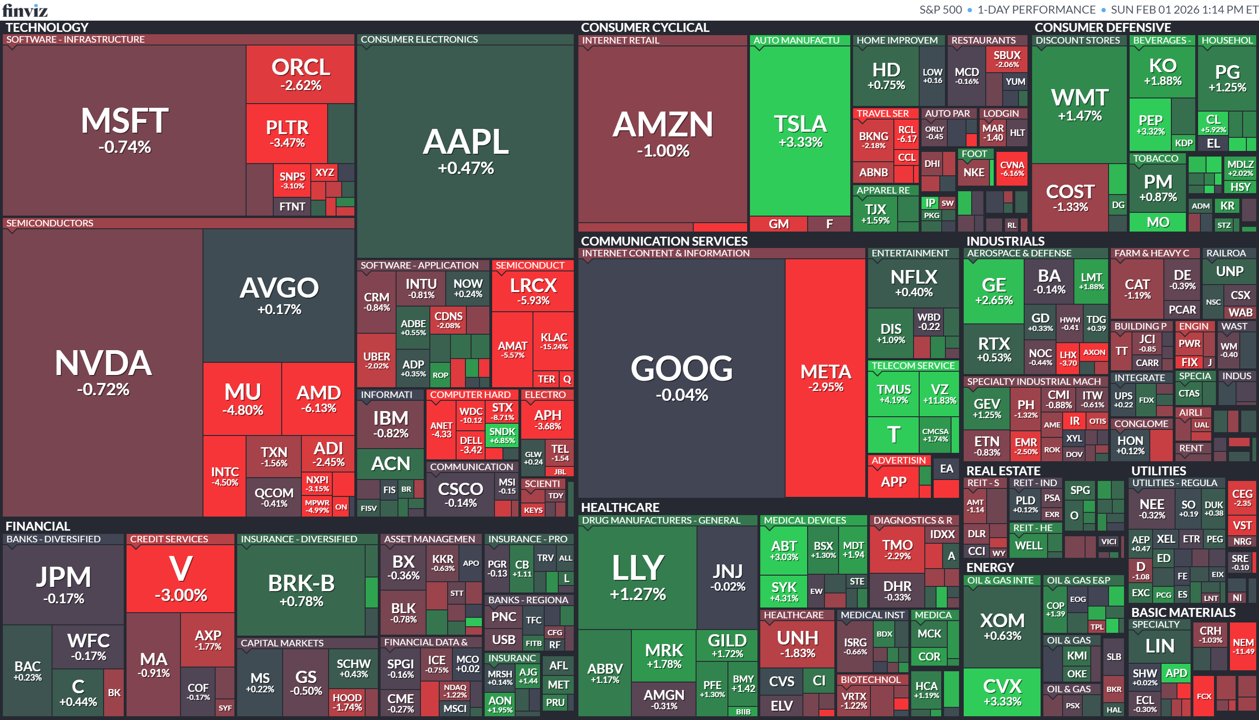
類股表現分化明顯,防禦型族群相對抗跌,核心消費與能源表現居前。高估值、利率敏感的科技與半導體承壓最重,成為拖累大盤的關鍵。
核心消費類股中,高露潔棕欖(CL)受惠財報優於預期,上漲5.92%,百事(PEP)、可口可樂(KO)、好時(HSY)同步走高。能源類股相對抗跌,雪佛龍(CVX)因產量創高與獲利優於預期上漲3.34%,埃克森美孚(XOM)則僅小幅上揚。科技類股中,半導體設備股賣壓沉重,科磊(KLAC)、科林研發(LRCX)、應用材料(AMAT)跌幅居前;硬體族群表現分歧,蘋果(AAPL)相對穩健,但威騰電子(WDC)、希捷(STX)明顯回落。
圖片來源:美股K線
圖片來源:Finviz
財報速覽
Sandisk財報全面超預期,AI資料中心需求引爆記憶體供需失衡
Sandisk (SNDK) 受惠於AI資料中心建設熱潮,第二季財報與第三季財測全面優於市場預期,顯示高效能儲存記憶體需求遠超供給,推動獲利與股價同步上修。隨著雲端與AI運算持續擴張,記憶體供應短缺短期難解,Sandisk憑藉定價能力與資料中心布局,成為AI基礎建設浪潮中的核心受益者,也進一步凸顯整體科技產業面臨的成本壓力與結構性轉變。
- 財報與財測雙雙爆表
第二季調整後每股盈餘達6.20美元,遠高於市場預期的3.62美元,營收30.3億美元亦優於預期;第三季營收指引上看48億美元,明顯高於市場共識。 - AI資料中心需求強勁
資料中心業務季增64%,AI運算推升高效能儲存需求,成為公司成長最核心動能。 - 供給吃緊支撐價格上行
新產能開出速度不足,記憶體供應趨緊,市場甚至出現多年售罄風險,帶動Sandisk具備更強定價能力。 - 毛利率大幅超預期
第三季毛利率預估65%至67%,顯著高於市場預期的49.3%,顯示產品組合與價格優勢明確。 - 科技業成本壓力外溢
記憶體短缺已影響多個科技領域,蘋果 (AAPL) 亦坦言面臨記憶體價格上升壓力,凸顯AI浪潮下供應鏈的結構性緊張。
福特第四季將認列約180億元退休金費用,不影響現金流但壓抑帳面獲利
福特 (F) 宣布第四季將因員工退休金與其他退休後福利調整,認列約6億美元的稅前一次性費用,主要來自精算假設變動。該項費用將影響淨利表現,但不影響調整後財報與現金流,退休金計畫亦維持全額提撥。此舉疊加先前高達195億美元的重組與電動車投資縮減相關特別項目,顯示福特正加速整理財務結構,為未來營運策略轉向鋪路。
- 退休金精算調整帶來一次性費用
第四季將認列約6億美元稅前費用,稅後約影響淨利5億美元,主因為美國與海外退休金計畫的精算假設變動。 - 不影響現金流與調整後財報
該筆費用屬一次性會計調整,不影響公司現金狀況與調整後獲利指標。 - 退休金計畫仍屬全額提撥
福特強調退休金制度維持健全,2026年退休金提撥預期不受影響。 - 重組費用規模龐大
此前已揭露約195億美元特別項目,與業務重整及縮減純電動車投資相關,多數將於第四季入帳。 - 財報焦點轉向核心體質
公司慣例將特別項目排除於調整後結果,協助投資人更清楚評估本業經營狀況。
埃克森美孚在油價低迷下仍繳出優於預期財報,產量創40年新高撐住獲利
即使原油價格出現多年來最大年度跌幅,埃克森美孚 (XOM) 仍在第四季財報中小幅優於市場預期,顯示其上游產量擴張與下游煉油業務有效對沖油價壓力。2025年全年淨產量創40多年新高,反映其在二疊紀盆地與蓋亞那的長期投資成果逐步顯現。展望2026年,公司維持高資本支出水準,凸顯在供給過剩與地緣政治變數下,仍以規模與效率作為核心競爭力。
- 每股盈餘小幅擊敗預期
第四季調整後每股盈餘1.71美元,略高於市場預期的1.68美元,營收823億美元同樣優於預估。 - 全年產量創40多年新高
2025年全年淨產量達每日470萬桶,第四季更升至每日498萬桶,二疊紀盆地與蓋亞那雙雙刷新產量紀錄。 - 上游獲利下滑、煉油業務撐盤
生產事業獲利降至35億美元,但煉油事業獲利季增至33.9億美元,有效平衡油價走弱衝擊。 - 高資本支出維持擴產策略
2025年資本支出約290億美元,2026年預估維持在270億至290億美元區間,持續押注高報酬油氣資產。 - 委內瑞拉風險仍高
管理層直言委內瑞拉目前「不可投資」,短期內難以重返,突顯政治風險仍是中長期不確定因素。
雪佛龍產量創新高、財報優於預期,委內瑞拉成未來成長最大變數
在油價大幅下跌的逆風環境下,雪佛龍 (Chevron, CVX) 仍憑藉創紀錄的產量繳出優於市場預期的第四季財報,顯示其上游規模與營運韌性。更關鍵的是,隨著美國介入委內瑞拉政局,雪佛龍成為唯一仍在當地營運的美國石油巨頭,未來18至24個月產量具備上看50%的潛在成長空間,使其在同業中具備明顯的戰略優勢。
- 獲利小幅超越市場預期
第四季調整後每股盈餘1.52美元,高於市場預期的1.45美元,營收468.7億美元,雖年減但仍符合市場水準。 - 全球產量刷新歷史紀錄
單季產量達每日405萬桶,年增21%,2025年全年全球產量年增12%,美國產量年增16%,雙雙創新高。 - 委內瑞拉成最大成長引擎
在美國財政部特許下營運,雪佛龍可望於18至24個月內將委內瑞拉產量提升50%,同業如埃克森美孚 (XOM) 則因政治風險保持觀望。 - 煉油業務顯著改善
美國煉油業務由虧轉盈,單季獲利2.3億美元,國際煉油獲利年增近5倍,有效對沖上游油價壓力。 - 股東回饋持續提升
公司宣布季配息調升4%至每股1.78美元,展現對現金流與長期營運的信心。
焦點新聞
產業
印度修法免稅五年助攻蘋果擴產,加速iPhone製造去中化布局
印度政府在2026至2027年度預算中調整所得稅法,允許外國企業在特定條件下,為印度合約製造商提供設備而不構成課稅風險,等同為蘋果 (AAPL) 在印度擴大製造布局掃除關鍵障礙。此舉不僅降低蘋果與其夥伴的前期資本壓力,也強化全球電子業者對印度製造環境的信心。隨著印度在iPhone全球出貨占比自2022年提升至25%,相關政策有望進一步加速產能轉移與出口導向製造,鞏固印度在全球供應鏈中的戰略地位。
- 稅制調整解除設備出資疑慮
印度修法明確規定,外國企業僅因持有並提供設備給印度合約製造商,不再被視為「商業關聯」,可享5年免稅,適用至2030至2031稅年。 - 降低合約製造商資本負擔
過去因稅務風險,鴻海 (2317.TW) 與塔塔需自行投入數十億美元設備資本,新制將使蘋果可直接承擔高階設備成本。 - 強化印度出口導向製造
新規僅適用於關稅保稅區工廠,內銷須課進口稅,顯示政策核心在於吸引出口型電子製造投資。 - 加速蘋果供應鏈去中化
目前中國仍占iPhone全球出貨75%,但印度占比已自2022年的低基期提升至25%,政策利多有助進一步分散風險。 - 提升外資對印度製造信心
專家指出,此舉移除「交易破局風險」,可望推動全球電子大廠更快在印度擴產並建立長期布局。
個股
甲骨文擬於2026年籌資1.5兆元至1.6兆元,全力擴建雲端基礎設施搶攻AI需求
甲骨文 (Oracle, ORCL) 宣布計畫於2026年籌集450億至500億美元資金,用於擴充雲端基礎設施產能,以因應大型客戶已簽約的強勁需求。此舉顯示在AI與高效能運算浪潮下,甲骨文正加速強化Oracle Cloud Infrastructure競爭力,並以大規模資本投入對抗其他雲端巨頭。資金將透過股權與債務並行方式取得,反映公司對長期雲端與AI成長動能的高度信心。
- 大規模籌資擴建雲端產能
甲骨文預計於2026年籌集450億至500億美元,專注用於擴充雲端基礎設施,以滿足已簽約客戶需求。 - 股權與債務並行融資
約一半資金將來自可轉換特別股、普通股與最高200億美元的市價發行計畫,其餘將於2026年初發行無擔保公司債。 - 強化雲端競爭定位
大舉投資顯示甲骨文正積極縮小與主要雲端服務商差距,並搶占AI資料中心長期合約商機。
輝達投資OpenAI高達3兆元計畫卡關,雙方合作模式進入重新評估
市場高度關注的輝達 (NVDA) 擬對 OpenAI 投資高達1,000億美元計畫出現變數。外媒指出,輝達內部對交易規模與OpenAI的商業紀律產生疑慮,使原本構想中的巨額投資暫時停滯。隨著AI競賽白熱化、OpenAI資本需求快速攀升,輝達正重新審視合作形式與投資條件,顯示即便是AI產業最核心的供應鏈夥伴,也開始對資本效率與競爭風險保持更審慎態度。
- 千億美元投資案暫停推進
輝達原計畫對OpenAI投資最高1,000億美元,但該協議屬非具約束力,目前已因內部疑慮而停滯。 - 合作關係可能調整
最新討論方向轉為數百億美元等級的股權投資,作為OpenAI本輪募資的一部分,而非原先的一次性巨額承諾。 - 輝達關注商業紀律與競爭
執行長黃仁勳私下質疑OpenAI在資本運用上的紀律,並對其面臨Alphabet (GOOGL) 與Anthropic等競爭對手表達擔憂。 - OpenAI資金需求龐大
OpenAI正尋求最高1,000億美元募資,估值約8,300億美元,主要用於AI模型訓練與資料中心建設。 - AI結盟進入理性期
隨SoftBank、亞馬遜 (AMZN) 等大型企業競逐投資OpenAI,產業合作正從「搶進場」轉向「重條件、重回報」階段。
中國有條件放行DeepSeek採購輝達H200晶片,AI算力管制成中美博弈焦點
中國監管單位已原則同意AI新創DeepSeek採購輝達 (NVDA) H200晶片,但附帶尚待敲定的條件,顯示在美方已核准出口的情況下,北京仍保留最終把關權。此舉一方面回應中國本土AI模型的迫切算力需求,另一方面也凸顯H200已成中美科技角力的關鍵節點,後續政策細節將直接影響中國AI產業的發展速度與路徑。
- DeepSeek獲有條件採購許可
中國已批准DeepSeek採購H200晶片,但附帶監管條件,細節由發改委最終拍板。 - 多家中資科技公司同步放行
字節跳動、阿里巴巴與騰訊亦獲准採購H200,合計規模逾40萬顆,顯示整體算力需求強勁。 - H200成中美科技摩擦核心
儘管美國已同意出口,實際出貨仍須中國點頭,凸顯雙邊在高階AI晶片上的角力。 - 美國國會高度關注用途風險
美方質疑相關AI技術可能涉及軍事應用,使後續交易面臨政治與合規不確定性。 - 新一代模型發布在即
DeepSeek預計2月推出V4模型,強化程式能力,H200供應將成關鍵支撐因素。
放大鏡觀點
整體而言,本次市場修正的核心不在單一事件,而是政策不確定性與通膨黏性同時升溫所引發的評價調整。Kevin Warsh被視為相對偏鷹的人選,使市場重新定價未來利率中樞,對過去高度仰賴低利率環境支撐的成長型與半導體族群形成壓力。12月PPI的跳升進一步驗證通膨回落並非線性過程,服務業成本仍是聯準會的主要顧慮。短線而言,市場波動度可能維持高檔,資金配置將更偏向現金流穩定、估值合理的防禦型族群。然而,中期來看,若經濟未出現明顯衰退,企業獲利仍具支撐,科技與半導體的結構性成長題材並未消失,僅是進入去泡沫與消化估值的階段。投資策略上,建議降低追高風險,透過分批布局與產業輪動,等待利率與政策訊號更為明朗後再提高成長股比重。
展望本週,財報部分投資人應關注週一盤前迪士尼(DIS)、盤後 Palantir(PLTR),週二盤前百事可樂(PEP)、盤後超微(AMD)、美超微(SMCI),週三盤前 Uber(UBER)、禮來(LLY)、諾和諾德(NVO)、盤後 Alphabet(GOOGL)、安謀(ARM)、高通(QCOM)、週四盤後亞馬遜(AMZN);經濟數據則關注週一 1 月 ISM 製造業 PMI 指數,週二 12 月 JOLTs 職位空缺數,週三 1 月 ISM 服務業 PMI 指數,以及週五 1 月非農新增就業及失業率、2 月密大消費者信心指數。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
【技術籌碼】贏勢股 APP 選股TOP5-202601116
6hours ago
【基本面】贏勢股 APP選股TOP5-202601116
6hours ago
2026.11.16 期指實戰錄 - VVIP 限定
10hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
12hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
12hours ago