


【美股盤勢】美股轉趨觀望,主指震盪收低!(2026.02.20)


大盤解析
盤前市場持續消化FOMC會議紀錄所揭示的通膨疑慮,以及部分官員對未來利率路徑的分歧。在本週五即將公布GDP與PCE等關鍵數據前,投資人傾向降低持股曝險。同時,零售龍頭沃爾瑪(WMT)因財測偏保守而走弱,線上二手車商Carvana(CVNA)財報不如預期股價重挫,壓抑整體風險偏好,美股期貨震盪下滑,終止先前三日連漲氣勢。
早盤公布的初領失業金人數降至20.6萬人,創去年11月以來最大降幅,顯示就業市場仍具韌性。結合FOMC紀錄中多數官員認為勞動市場下行風險已緩解,經濟基本面尚稱穩健。不過地緣政治仍是市場主線,美方在中東增派軍力,美國總統川普亦表示,未來10天將是是否與伊朗達成協議的關鍵觀察期,市場避險情緒升溫。
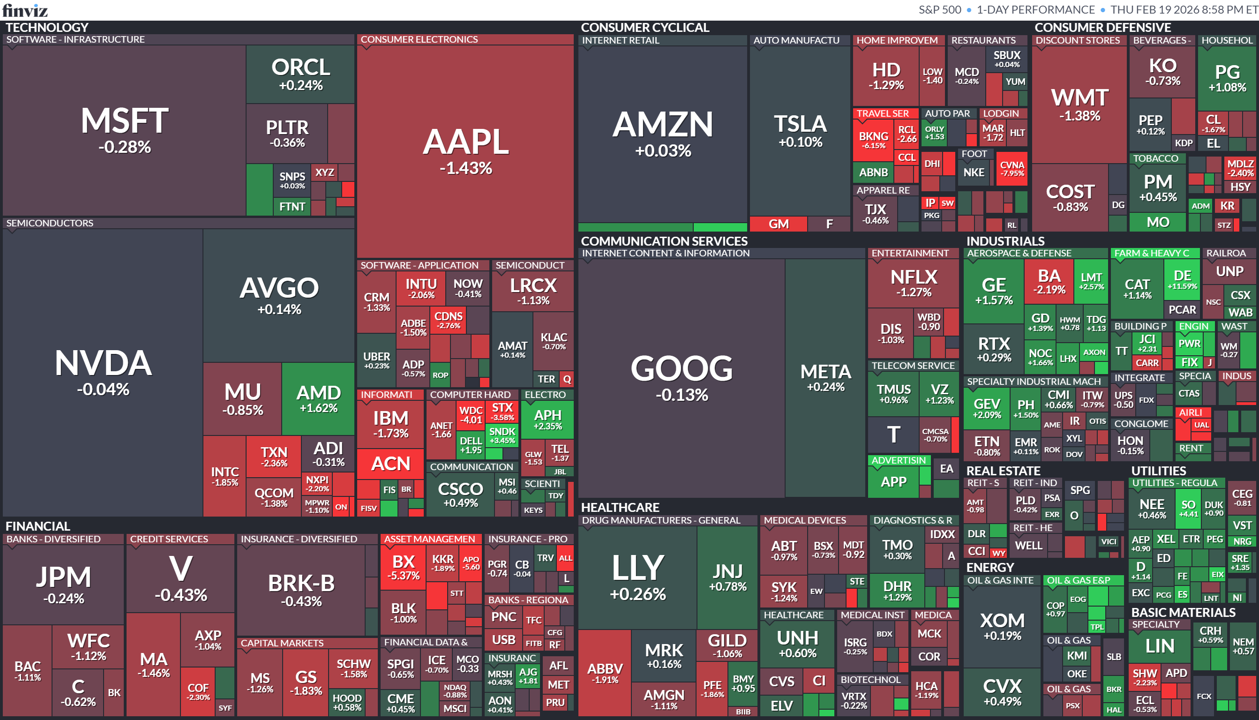
私募巨頭Blue Owl Capital(OWL)宣布出售14億美元資產並暫停旗下基金Blue Owl Capital Corp II的定期贖回機制,引發市場對信用風險與流動性的疑慮,拖累同業阿波羅全球管理(APO)、艾瑞斯管理(ARES)、KKR(KKR)及凱雷集團(CG)股價普遍走低,Blue Owl重挫6%。蘋果(AAPL)下跌1.4%,對標普500指數形成主要拖累;沃爾瑪(WMT)亦下滑1.4%,儘管同步宣布300億美元庫藏股計畫,但保守展望壓抑投資信心。
工業類股成為盤面亮點,農機設備商迪爾公司(DE)調升全年獲利預測並優於首季財測,股價大漲11.6%;廣告巨頭宏盟集團(OMC)財報優於預期,股價勁揚15%。相對地,軟體服務商EPAM系統(EPAM)因首季展望保守暴跌17%。
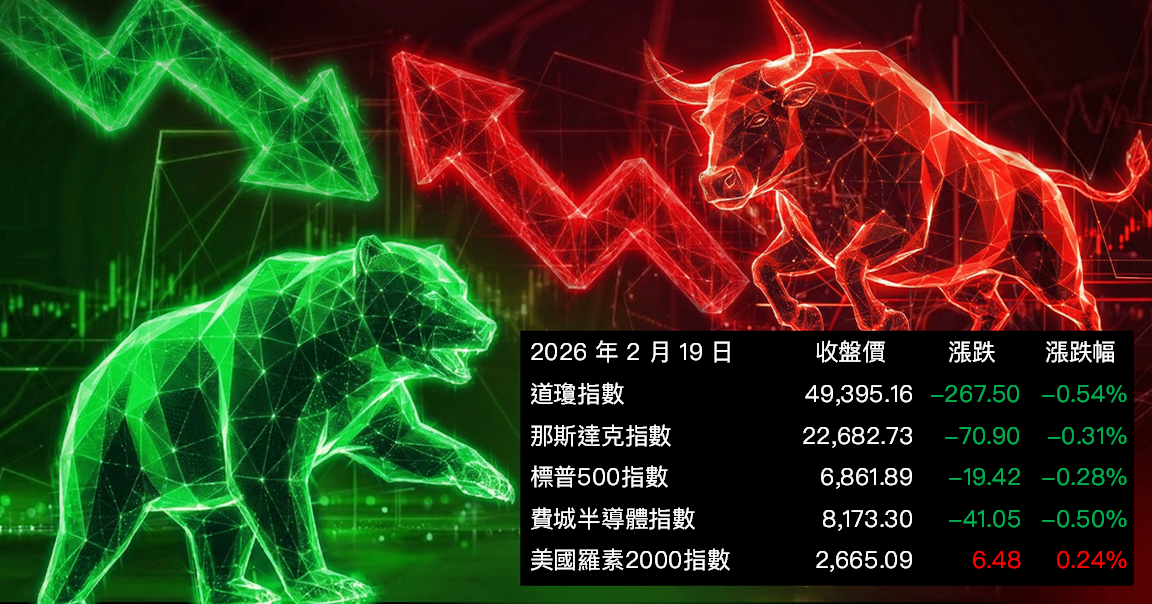
指數表現方面,標普500指數下跌0.28%至6,861點;那斯達克指數下跌0.31%至22,682點;道瓊工業指數下跌0.54%至49,395點。類股表現分化,能源類股受原油價格上揚激勵小幅走高,金融類股則因私募與資產品質疑慮承壓;科技權值股漲跌互見,AI概念股高估值疑慮持續發酵。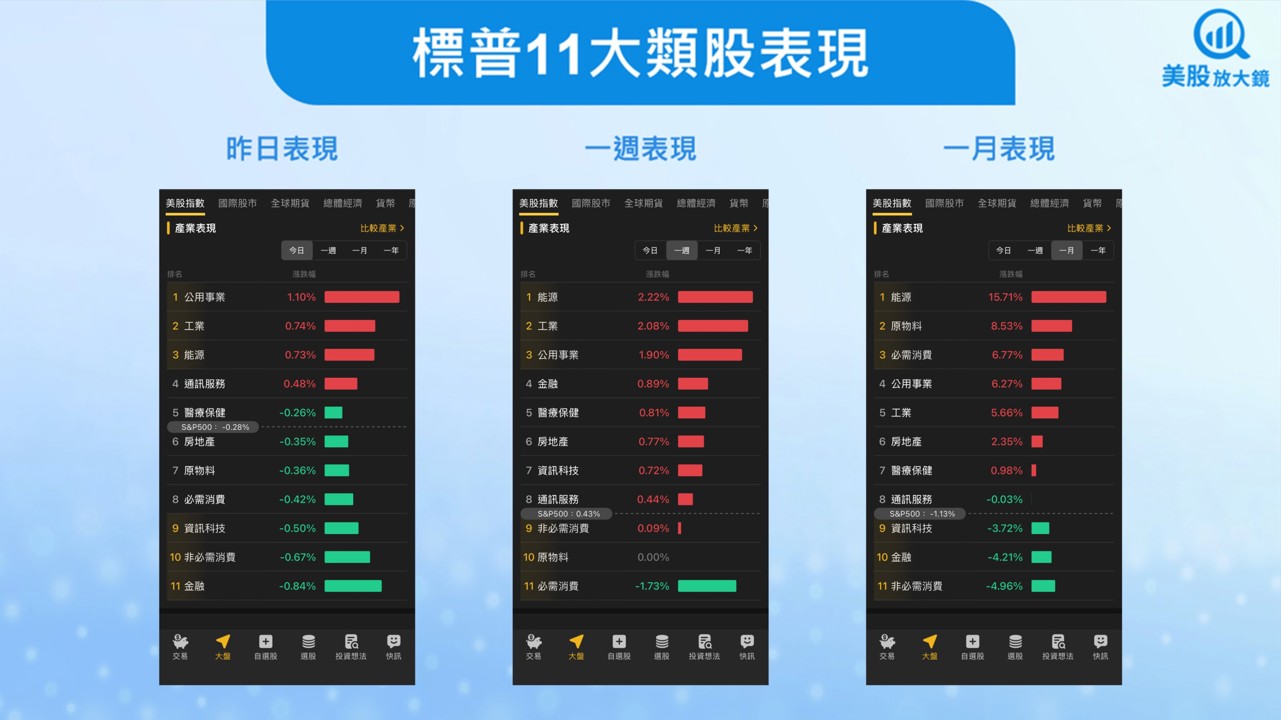
財報速覽
沃爾瑪假期營收年增近6%優於預期但全年財測不及市場預估股價回落
- 財報優於預期但全年展望保守
第四季營收1,906.6億美元,高於預估1,904.3億美元;調整後EPS 0.74美元,優於預期0.73美元。惟全年EPS預估2.75至2.85美元,低於市場預估2.96美元。 - 電商與廣告業務驅動成長
美國電商年增27%,全球年增24%,連續第15季雙位數成長。電商占美國營收23%創新高,廣告業務Walmart Connect成長約41%。 - 高收入客群貢獻主要增量
年收入10萬美元以上家庭帶動服飾等品類成長,中低收入族群支出相對疲弱,反映消費市場分化。 - 獲利下滑與資本回饋並行
淨利降至42.4億美元,低於去年同期的52.5億美元。公司宣布3百億美元庫藏股計畫,取代原200億美元方案。 - 與亞馬遜競爭格局升溫
亞馬遜年度營收7,169億美元,首度超越沃爾瑪的7,132億美元。沃爾瑪加速布局市集與廣告等高毛利業務,強化多元收入結構。
DoorDash投資循環初見成效帶動股價反彈儘管財報與財測不如預期
- 財報不佳但市場焦點轉向成長潛力
第四季營收與獲利低於預期,盤後一度重挫約10%,但市場消化利空後轉為上漲近2%,反映投資人看好長期回報。 - 單位經濟效益改善
摩根士丹利指出核心美國餐飲外送業務加速成長,單位經濟模型優化,使公司能在擴張同時維持更具韌性的獲利結構。 - 新垂直領域擴張帶動動能
零售、雜貨與國際市場成長亮眼,Deliveroo併購有助擴大全球潛在市場規模,提升長期總可服務市場(TAM)。 - 投資高峰集中於2026年
公司進行技術平台重構與自動化配送等創新,預期多數支出將落在2026年,短期壓抑EBITDA但有利未來規模經濟。 - 強化履約與訂閱生態系
透過倉儲布局、庫存前置與履約優化提升效率,同時第四季與2025年訂閱用戶創新高,強化用戶黏著與穩定收入來源。
Etsy出售Depop套現12億美元帶動股價大漲9%儘管營收與商品交易額不如預期
- 出售Depop聚焦核心平台
以12億美元現金出售Depop予eBay,管理層表示將專注Etsy主平台發展,簡化業務結構並強化資本配置效率。 - 財報表現優劣參半
第四季EPS為0.92美元,高於預期0.84美元;營收8.82億美元,低於預估8.85億美元。GMS為35.9億美元,年減3.8%,未達市場預期36億美元。 - 獲利下滑反映營運壓力
淨利降至1.107億美元,年減14.8%。公司指出消費性支出放緩與買家行為改變為主要挑戰。 - 用戶結構出現分化
活躍賣家年增7.7%至876萬人,高於預期;活躍買家年減2%至9,354萬人,顯示需求端動能不足。 - 第一季財測偏保守
預估GMS為23.8億至24.3億美元,遠低於去年同期的28億美元,也低於市場預期的26.8億美元,短期營運仍承壓。
焦點新聞
總經
美國2025年貿易逆差達9,015億美元關稅成效有限12月逆差飆升至703億美元
- 12月逆差大幅擴張
單月逆差703億美元,高於預期的555億美元;商品逆差擴大至993億美元,創五個月新高。 - 全年逆差幾乎未改善
2025年總逆差9,015億美元,年減僅21億美元。商品逆差達1.24兆美元創新高,服務貿易順差部分抵銷缺口。 - 進口成長集中資本財
12月進口3,576億美元,商品進口成長3.8%,電腦與通訊設備大增,反映AI與資料中心投資需求。 - 對中逆差縮小但多國創高
對中國商品逆差降至2,021億美元,但對墨西哥、越南、台灣、歐盟等逆差創紀錄,顯示供應鏈轉移效應。 - 勞動市場維持穩定
初領失業金降至20.6萬人,顯示裁員有限;持續申領升至186.9萬人,就業媒合放緩,失業期間拉長。
生成式AI推動2026年1月房地產科技募資暴增至17億美元單筆規模創高
- 募資規模顯著放大
全球房地產科技與相關企業1月募資約17億美元,資金部署明顯回溫,顯示風險資本重返市場。 - 單筆交易金額創高
平均每筆交易約3,400萬美元,高於過往水準,代表投資人偏好成熟度較高與具成長潛力標的。 - 生成式AI成核心驅動力
Fifth Wall指出,生成式AI應用於建築設計、資產管理與營運優化,成為吸引資金的關鍵題材。 - 交易數量持平但資金集中
整體交易件數未明顯增加,顯示市場並非全面擴張,而是資本向頭部與技術領先企業集中。 - 不動產投資策略轉型
從傳統硬資產配置,轉向科技賦能與數據驅動模式,凸顯房地產產業數位轉型進入加速階段。
產業
輝達擬投資300億美元入股OpenAI取代原千億美元合作案估值上看8,300億美元
- 投資架構由千億合作轉為股權投資
原先1,000億美元多年期合作計畫將不再推進,改為輝達投資300億美元參與新一輪募資。 - OpenAI估值再創高峰
本輪募資上看1,000億美元,公司估值約8,300億美元,凸顯生成式AI資產溢價持續攀升。 - 資金回流輝達硬體生態系
OpenAI將把大部分新資金用於採購輝達AI晶片與相關硬體,形成資本與供應鏈閉環。 - 強化輝達AI產業主導權
透過股權與供應雙重關係,輝達深化與核心模型開發商合作,穩固算力基礎設施龍頭地位。 - AI軍備競賽進入新階段
超大規模募資與高估值反映市場對AI長期成長預期樂觀,但也提高資本集中與估值波動風險。
個股
Netflix出價827億美元競購華納兄弟並保留加價空間派拉蒙開出1,084億美元全公司收購案
- 兩強競逐華納核心資產
Netflix擬收購華納影視與串流業務;派拉蒙則出價收購整體公司,包含Discovery Global等資產。 - 出價差距與溢價比較
Netflix出價827億美元;派拉蒙出價1,084億美元,表面估值較高,但交易範圍不同。 - Netflix財務彈性充足
截至去年底持有90.3億美元現金,具備提高報價能力,且依協議可匹配對手更高出價。 - 董事會關注融資與監管風險
華納董事會質疑派拉蒙的債務融資安排、15億美元次級融資費用責任及股權資金承諾確定性。 - 交易進入關鍵期限
派拉蒙須於2月23日前提出「最終且最佳」報價;3月20日將進行股東表決,價格將成勝負關鍵。
放大鏡觀點
市場在降息預期降溫與地緣政治升溫交織下維持低檔震盪格局。利率期貨顯示6月降息機率約五成,資金態度偏向觀望,短線波動恐隨通膨數據進一步放大。
整體而言,目前市場正處於基本面穩健及估值壓力升高的拉鋸階段。就業數據支撐經濟軟著陸預期,但通膨黏著與地緣風險使聯準會政策轉向時點充滿變數。私募機構暫停贖回事件,反映高利率環境下資產品質與流動性風險逐步浮現,對金融股評價形成壓力。科技股方面,AI長期趨勢未變,但短線評價修正與獲利兌現壓力將提高波動。操作上建議降低槓桿、聚焦現金流穩健與具訂價能力企業,並保留資金彈性,以因應數據公布後可能出現的方向性行情。
【美股盤中】油價走高與降息押注降溫壓抑盤勢(2026.02.20)
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

