


【美股盤勢】美股劇烈震盪,科技與防衛股買盤湧現!(2026.03.03)


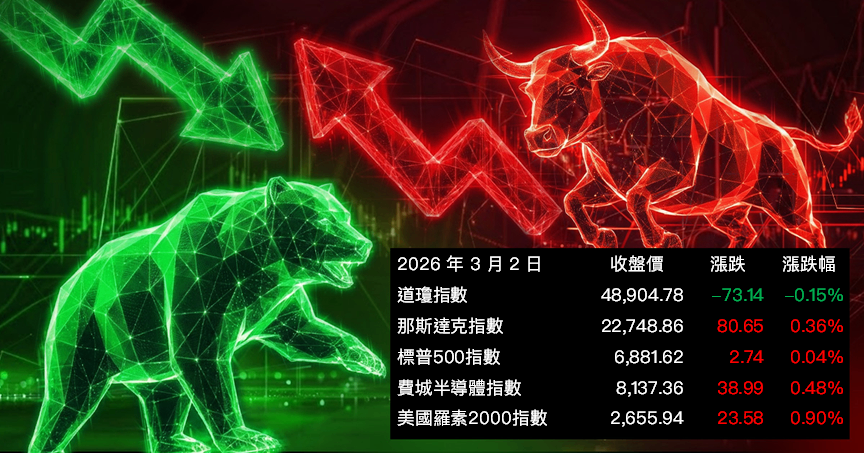
大盤解析
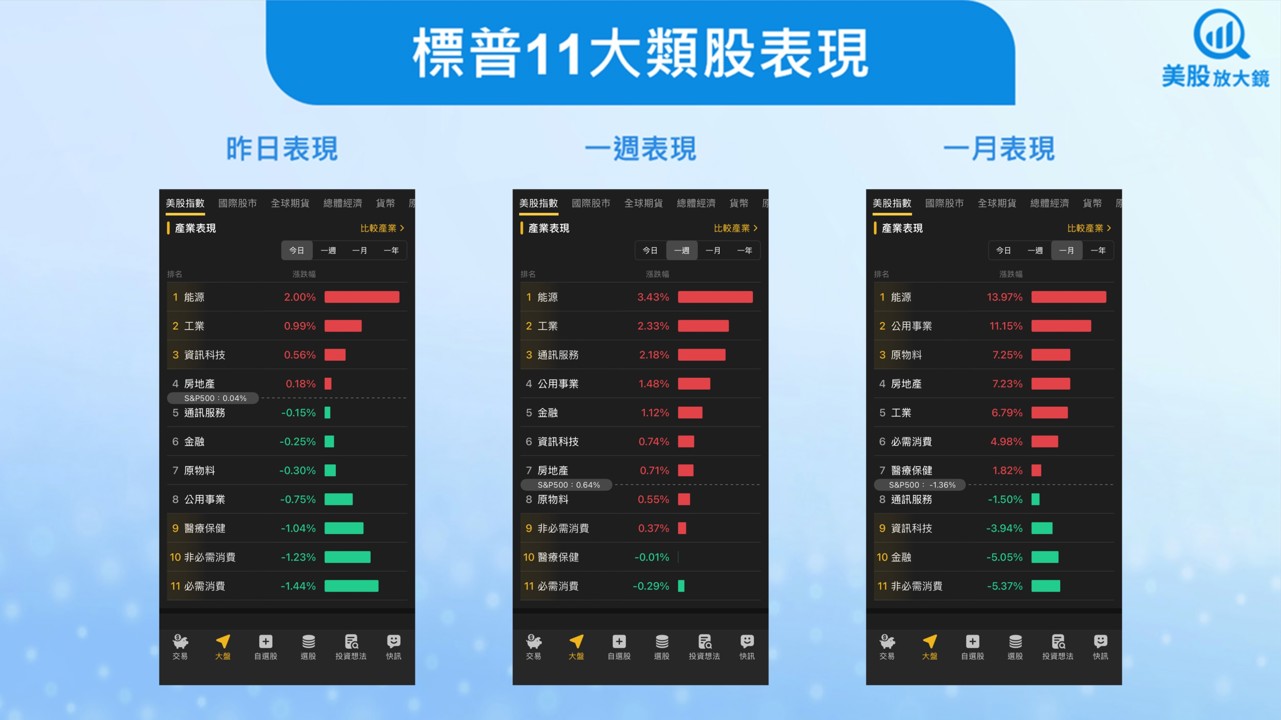
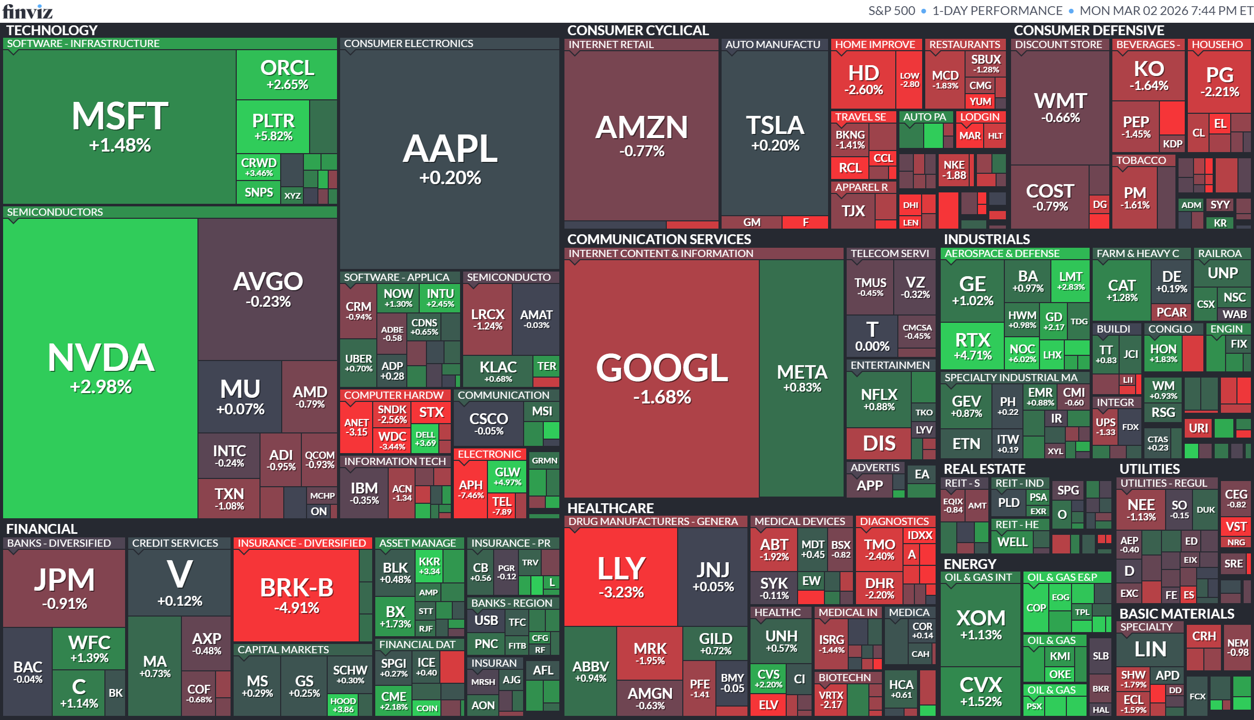
焦點新聞
總經
伊朗戰火擴大衝擊荷姆茲海峽與杜拜金融樞紐地位,全球能源與資本市場面臨系統性風險
美以聯手空襲擊斃伊朗最高領袖後,戰事迅速升級,伊朗宣稱關閉荷姆茲海峽並威脅攻擊通行船隻,衝擊全球約五分之一石油運輸。黎巴嫩真主黨參戰、科威特誤擊美軍戰機、卡達暫停LNG生產,使中東能源與航運鏈面臨中斷風險。杜拜機場與港口遇襲、股市罕見休市,動搖其避險金融中心形象。美國本土亦面臨網攻與潛在報復威脅,地緣政治風險溢價恐長期化。
荷姆茲海峽封鎖衝擊全球能源命脈
伊朗宣稱封鎖海峽並可能部署多達6,000枚水雷。該水道每日運輸逾2,000萬桶原油與成品油,占全球消費約五分之一,卡達幾乎全部LNG亦經此輸出,油氣供應鏈風險急升。軍事衝突升級與區域外溢
美方已打擊超過1,250個目標、擊沉11艘伊朗船艦;真主黨對以色列發射飛彈與無人機,科威特誤擊3架美軍F-15E。美軍已有6人喪生,戰事恐延長4至5週以上。杜拜避險地位受考驗
杜拜機場、傑貝阿里港與地標建築受波及,造成3死、58傷;阿聯酋股市3月2日至3日暫停交易。DIFC聚集逾290家銀行與102家對沖基金,若衝突持續,資本與家族辦公室恐重新評估布局。市場與民意壓力升高
美國汽油均價升破每加侖3美元,僅四分之一美國人支持對伊動武。企業啟動避險與裁員規劃,黃金需求攀升,地緣政治風險溢價恐推高能源與保險成本。美國本土安全與網攻威脅
國土安全部評估大型實體攻擊機率低,但伊朗及其代理人可能發動針對性行動與低強度網攻,美國與中東盟友須強化關鍵基礎設施防護。
產業
川普下令政府棄用Anthropic並改採OpenAI,五角大廈認定供應鏈風險重塑AI軍政版圖
美國總統川普要求聯邦機構全面停止使用Anthropic產品,財政部、國務院及聯邦住房金融局已終止Claude等服務,國務院改採OpenAI的GPT-4.1。五角大廈更擬將Anthropic列為供應鏈風險,並給予國防部6個月過渡期。此舉在美中科技競逐與軍事AI應用升溫背景下,重塑政府AI採購格局,也使OpenAI取得關鍵國安訂單優勢,對產業競爭與估值影響深遠。
政策急轉彎重擊Anthropic
川普下令聯邦機構停止與Anthropic合作,財政部與房貸機構房利美、房地美全面終止使用Claude,對其政府業務與品牌信任度造成重大衝擊。國務院改採OpenAI強化合作
國務院內部聊天機器人StateChat將改由OpenAI GPT-4.1支援,象徵OpenAI在聯邦AI應用的滲透率提升,並擴大其在高敏感部門的部署。五角大廈定調供應鏈風險
國防部擬將Anthropic列為供應鏈風險,並啟動6個月汰換期。此舉顯示AI模型安全與治理標準已上升至國安層級。AI軍事化競逐升溫
OpenAI宣布與國防部機密網路合作案,顯示軍用與情報AI市場成為兵家必爭之地,技術護城河與政府背書將左右產業版圖。產業洗牌與估值重估
在政策主導下,政府訂單與合規能力成為關鍵競爭力。Anthropic面臨被邊緣化風險,OpenAI則鞏固其在國安AI生態系的核心地位。
輝達砸40億美元投資Lumentum與Coherent強攻矽光子技術,鞏固AI資料中心領先優勢
輝達(NVDA)宣布各投資20億美元於光子元件廠Lumentum(LITE)與Coherent(COHR),總額達40億美元,並附帶多年採購承諾與產能優先權,強化AI資料中心的光學與雷射供應鏈。隨AI模型推論需求暴增,傳統電訊號互連面臨頻寬與功耗瓶頸,矽光子技術成為提升晶片互連效率關鍵。此舉不僅深化供應鏈掌控力,也提前卡位「AI工廠」時代的核心基礎建設。
- 40億美元戰略投資布局光通訊
輝達分別對Lumentum與Coherent各投資20億美元,並取得多年度採購與未來產能優先權,強化關鍵光學零組件供應穩定度。 - 矽光子成為AI算力升級關鍵
光子技術以光取代電訊號進行資料傳輸,可降低功耗並提升頻寬,對應大型AI模型推論與資料中心擴張需求。 - 延伸AI基礎設施版圖
合作涵蓋先進雷射與光網路產品,共同開發下一代矽光子解決方案,支撐未來「吉瓦級」AI資料中心建設。 - 供應鏈在地化與研發擴張
投資將協助兩家公司擴大美國製造與研發能力,符合美國強化半導體供應鏈自主政策趨勢。
個股
特斯拉2月歐洲市佔回升顯示銷售趨穩,但長期競爭壓力仍在
特斯拉(TSLA) 2月在多個歐洲市場註冊量明顯回升,法國年增55%、葡萄牙翻倍、西班牙增74%,顯示歷經連續兩年下滑後銷售動能出現穩定跡象。然而其在歐盟、英國與EFTA整體市佔率僅0.8%,遠低於2023年的2.9%高峰,反映中國電動車競爭、產品老化與品牌爭議仍壓抑成長。短期改善有助市場信心,但結構性挑戰未解。
主要市場銷售回溫
法國註冊量年增55%,葡萄牙較去年同期翻倍,西班牙成長74%,挪威增32%、比利時增14%,顯示部分核心市場需求回補。區域表現分化明顯
荷蘭年減45%、丹麥減18%、義大利減7%,顯示在補貼政策與競爭激烈市場仍面臨壓力,復甦基礎不均衡。整體市佔率仍處低檔
1月在歐盟、英國與EFTA市佔率僅0.8%,低於2025年的1%、2024年的2.5%與2023年的2.9%,與Model Y曾為全球最暢銷車款時期形成對比。產品策略調整帶動需求
較低價版Model Y與Model 3於去年底在歐洲陸續交付,有助刺激價格敏感型買氣,成為近期銷售回穩主因。長期競爭格局轉變
中國品牌加速滲透,加上品牌形象與產品週期因素,特斯拉需透過新車型與價格策略重建歐洲成長動能。
艾司摩爾擴張AI晶片設備版圖進軍先進封裝,布局後EUV時代新成長曲線
艾司摩爾(ASML)在鞏固EUV微影壟斷地位之際,正積極布局AI晶片所需的先進封裝與新型掃描設備,並導入AI優化設備效能,瞄準未來10至15年技術演進。隨著AI晶片由平面架構走向「摩天大樓式」堆疊設計,封裝與精準度成為關鍵瓶頸。ASML藉光學與晶圓處理優勢延伸產品組合,市場預期其將複製EUV成功模式,開啟第二成長引擎。
從EUV壟斷走向封裝延伸
ASML為全球唯一EUV設備供應商,長期受惠於台積電(2330.TW)與英特爾(INTC)先進製程需求。如今進一步切入先進封裝與晶片鍵合設備,擴大AI供應鏈滲透率。AI晶片架構推動設備升級
AI處理器由單層平面轉向多層堆疊結構,透過奈米級連接提升運算效能。封裝精度提升,使原本低毛利業務轉為高附加價值領域。推出專用掃描設備強攻AI記憶體
ASML去年發表XT:260掃描機,鎖定AI用先進記憶體與處理器製造,並評估開發更多相關設備,擴充產品線。導入AI強化設備效率
新任技術長強調,未來將以AI優化控制軟體與晶圓檢測流程,提高設備速度與良率,形成技術護城河。高估值反映長期成長預期
ASML市值約5,600億美元,今年股價已漲逾30%,本益比約40倍,高於輝達(NVDA)約22倍,顯示市場對其跨足封裝與下一代技術布局抱持高度期待。
蘋果推出599美元iPhone 17e並升級至256GB儲存空間,以高性價比鞏固中階市場
蘋果(AAPL)發布iPhone 17e,起售價維持599美元,但基礎儲存容量提升至256GB,等同變相降價,在記憶體成本上升背景下強化性價比優勢。新機搭載A19晶片與C1X數據機,並首度支援MagSafe與Apple Intelligence,提升與高階機型的功能一致性。同時推出搭載M4晶片的iPad Air,維持原價策略。整體布局顯示蘋果透過性能升級而非價格調降,穩固中階市場與新用戶滲透率。
iPhone 17e維持價格但容量翻倍
起售價599美元,儲存空間由過往較低容量升級至256GB,在記憶體價格上升情況下維持價格不變,強化入門款吸引力。導入A19晶片與C1X數據機
採用3奈米A19晶片,效能與能源效率提升,搭配新一代C1X數據機,提供更快行動網路速度與更佳功耗表現。MagSafe與AI功能下放
17e系列首度支援MagSafe,並導入Apple Intelligence,縮小與高階iPhone 17差距,提高產品線一致性。iPad Air升級M4強化動能
11吋維持599美元、13吋799美元不變,處理器升級至M4,效能提升最高30%,延續平板銷售動能。中階市場防禦戰略明確
面對三星與中國品牌競爭,蘋果以高儲存容量與晶片升級穩固價格帶結構,避免侵蝕799美元以上旗艦機型利潤,同時擴大新用戶基礎。
亞馬遜加碼210億美元投資西班牙並收購美國校區擴建資料中心,全力布局AI基礎設施
亞馬遜(AMZN)宣布在西班牙追加180億歐元(約210億美元)投資,擴建資料中心並強化AI創新,使其在西班牙總投資達337億歐元。同時,旗下Amazon Data Services以4.27億美元收購喬治華盛頓大學維吉尼亞校區,用於建置資料中心。隨全球科技巨頭今年合計資本支出上看6,300億美元,亞馬遜加速AI基礎建設布局,鞏固AWS在歐洲與美國的雲端與運算樞紐地位。
西班牙成歐洲AI核心基地
追加180億歐元投資後,亞馬遜在西班牙總投入達337億歐元,聚焦資料中心與AI創新,預計至2035年支撐3萬個就業機會。延續亞拉岡區大型投資計畫
AWS去年已宣布在亞拉岡投資157億歐元建置資料中心,本次加碼顯示其歐洲雲端戰略長期化與規模化。收購維吉尼亞校區擴充算力
以4.27億美元取得喬治華盛頓大學科技校區土地,可興建資料或資訊技術中心,強化北維吉尼亞這一全球最大資料中心聚落的地位。AI資本支出進入加速期
科技業今年基礎設施承諾投資至少6,300億美元,市場關注是否出現AI泡沫風險,但龍頭企業仍積極擴張產能。AWS鞏固全球雲端樞紐
透過歐洲與美國雙軸擴張,亞馬遜提升AI算力與資料處理能力,強化在企業AI與雲端服務市場的長期競爭優勢。
放大鏡觀點
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
4minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
37minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
40minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
43minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
44minutes ago
收藏內容 讓好文不錯過

