




【關鍵趨勢】2月黑馬股躍躍欲試,誰有機會一飛衝天?


圖 / Shutterstock
在上一篇【關鍵趨勢】Google市值超越蘋果,記憶體橫掃1月榜單?中,我們解析了1月主要權值股及強勢股表現。而在【關鍵趨勢】美股2026年迎新局,誰有機會在1月拔得頭籌?一文推薦的五檔標的中,雖說僅有兩檔上漲,但這兩檔的漲幅遠遠勝過下跌的個股,艾司摩爾(ASML)於 1 月大漲 33%、Perspective Therapeutics(CATX)更是飆漲超過 37%。展望 2 月,誰有機會成為下個黑馬股呢?
目前而言,市場已經從 AI 憧憬期轉為 AI 的實質貢獻期。以下我將針對這 5 檔標的,從基本面深度、產業競爭力、以及資金流向三個層次進行更完整的拆解分析:
1. DaVita — 營運槓桿與保險結構的甜蜜點
DaVita(DVA)是全球領先的腎臟透析服務商,其近期股價的爆發源於「評價調整」與「營運槓桿」的雙重擊發。在 2025 年底美國醫療保險(Medicare)轉向「價值醫療」給付結構後,規模化營運的 DaVita 成為最大受惠者。
展望未來,Davita 關鍵動能主要來自於其在透析流程中成功導入 AI 自動化設備,顯著降低了過往沈重的勞動力成本,帶動利潤率結構性擴張。市場先前過度擔憂減肥藥(GLP-1)會縮減洗腎需求,但 2026 年的數據證明了腎臟病管理的長期剛需,加上市場傳聞大型保險集團有意併購以整合門診服務,DaVita 正在從傳統醫療服務商,轉型為具備高現金流與併購溢價的高效能營運商。
2. Teradyne — 複雜晶片時代的「稅收者」
Teradyne(TER)作為自動化測試設備(ATE)龍頭,在 2026 年邁入 2 奈米工藝與小晶片(Chiplet)大規模應用的元年,正式扮演起 AI 時代「稅收者」的角色。當晶片設計日益複雜,測試成本佔總生產成本的比例便會急遽提升,其 Eagle Test 系列幾乎壟斷了高階 AI 晶片的測試市場,成為不可或缺的產能瓶頸環節。
此外,隨製造業回流美國,其協作機器人業務(Universal Robots)訂單創下歷史新高,形成雙成長引擎。展望未來,Teradyne 的價值不在於週期性反彈,而是作為 AI 半導體循環中後段最穩健的獲利出口,其護城河將隨著晶片複雜度的提升而越發深厚。
3. Meta — 數位廣告與硬體毛利的雙重擊發
Meta(META)在 2026 年徹底證明了其身為「AI 營銷基礎設施」的霸主地位。透過 Llama 4 模型驅動的廣告投放系統,其廣告轉化率較兩年前提升了 40% 以上,將流量變現能力發揮到極致。關鍵動能不僅來自營收,更來自於自研 AI 晶片(MTIA)的大量佈署,大幅降低對外部高價 GPU 的依賴,直接拉升毛利率;同時,新款 AR 眼鏡的變現路徑也已初露鋒芒。整體而言,Meta 已完成從「社交媒體」到「AI 變現終極體」的轉型,只要企業具備行銷需求,就無法脫離其演算法生態,這使其在科技權值股中具備極強的定價權。
4. Palantir — 從「工具」升級為「企業作業系統」
Palantir(PLTR)正處於從高成長工具股躍升為「企業作業系統」權值股的關鍵節點。其 AI 平台(AIP)在 2026 年實現了高度標準化,透過訓練營模式讓傳統產業能在數週內落地應用,解決了過往布署過慢的痛點。
展望未來,Palantir 的關鍵動能來自於商業客戶的潛力,此項業務的營收佔比在 25Q4 財報中顯示首度突破六成,展現了極強的合約槓桿化能力,且其獨有的「本體論(Ontology)」架構讓客戶更換成本極高,具備強大的數據黏性。
Palantir 高達 80% 的毛利率與日益擴大的生態系,當市場在降息停滯期尋找具備實質獲利能力的軟體股時,Palantir 有望成為機構法人增持的首選標的。
5. 禮來 — 代謝性疾病領域的「無限戰爭」
禮來(LLY)已超越傳統製藥公司的範疇,演變成代謝性疾病領域的成長型巨頭。預期 2026 年 2 月的股價動能將來自於產能瓶頸的徹底突破,斥資百億的新廠正式投產,讓營收進入爆衝期。
禮來未來的關鍵成長動能在於 GLP-1 藥物(Mounjaro/Zepbound)成功擴展至睡眠呼吸中止與心血管疾病等多項醫保覆蓋領域,加上口服劑型臨床指引的正向發展,徹底鞏固了市場地位。
對投資者而言,禮來在專利到期前擁有全球醫藥界最強大的營收動能,其估值邏輯已類比於具備極高護城河與剛性需求的「科技龍頭」,是資產配置中兼具防禦與進攻的定海神針。
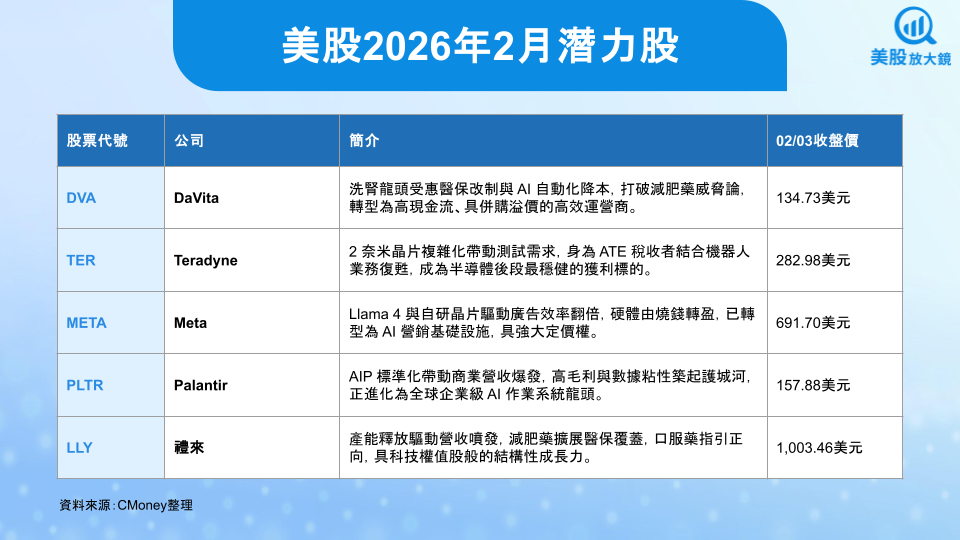
綜觀 2026 年 2 月的市場佈局,選股邏輯圍繞三大趨勢:首先是 AI 變現的拐點,市場已不再追逐空泛的算力競爭,而是回歸到如 Meta 與 Palantir 這種具備明確「獲利轉換率」的公司;其次是供應鏈的深度價值,如 Teradyne 這種在半導體後端掌握必經之路的企業,獲得了結構性的估值溢價;最後是防禦性成長的回歸,在市場波動加劇時,DaVita 與禮來憑藉強大的現金流與政策紅利,成為資金的避風港。
儘管降息停滯、市場噪音不斷,但不管在任何盤面之下,不斷閱讀盤勢變動及深入挖掘產業潛力,都有機會找到具 Alpha 的個股。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
2026.11.17 期指實戰錄 - VVIP 限定
9hours ago
光進銅退恐衝擊PCB?AI高階材料需求仍強 2檔台股成長可期!
10hours ago
11/17 主動式ETF共識|殺盤滿地撿槍,買方45筆大逆襲
11hours ago
11/17台股交易回顧|旺宏(2337)跌勢驚人
11hours ago
【財知道】黃仁勳事件與美股五大族群:誰被傷到、誰受惠
11hours ago