


【美股焦點】Meta 25Q4財報前瞻,關注廣告韌性與AI軍備競賽!


圖 / Shutterstock
Meta(META)即將在台灣時間 1/29(四)凌晨公布 FY26Q2 財報,市場預期財務數據如下:
- 營收 585 億美元,季增 14% / 年增 21%,落於公司財測區間 560 ~ 590 億美元之間。
- EPS 8.20 美元,季增 681% / 年增 2.2%。撇除一次性影響前一季為 6.19 美元,即季增 32%。
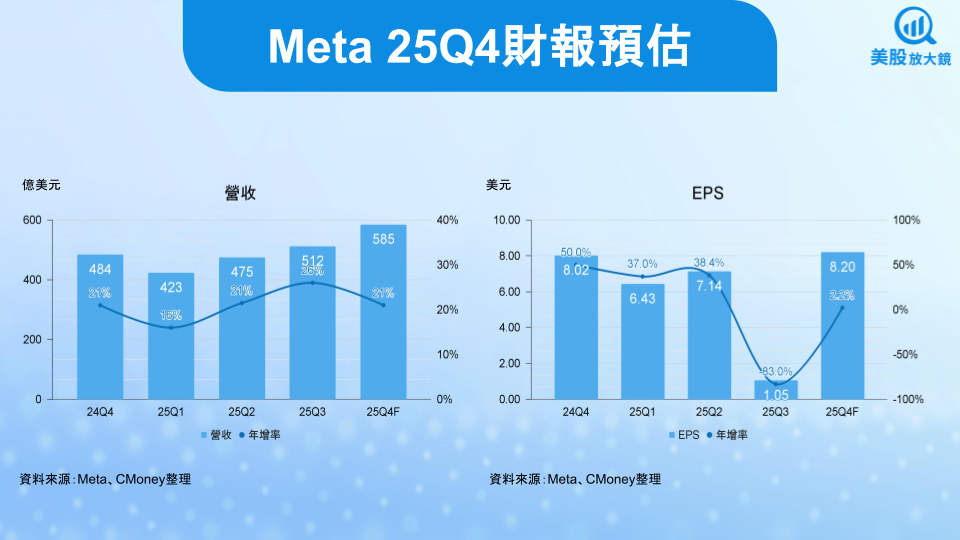
以下分別從廣告、資本支出、AI 策略等面向分析 Meta 營運近況及未來展望。
廣告業務展現驚人韌性,AI 工具成為營收增長的第二曲線
Meta 廣告業務在 2025 年經歷了從「數量驅動」轉向「效率驅動」的關鍵轉型。即便 2025 年初受到跨境電商(如拼多多海外版 Temu 與 希音 Shein)因美國關稅政策調整而削減廣告預算的雜音干擾,但 Meta 憑藉其強大的 AI 排名系統,成功抵消了部分衝擊。根據研究顯示,Meta 的 AI 廣告工具年化收入已突破 600 億美元。這代表 Meta 不再單純依賴流量增長,而是透過精準投放到位,讓廣告商願意支付更高的平均價格。
市場共識預期 25Q4 營收將落在 560 億至 590 億美元之間,這比去年同期增長約 2 成左右,此數字反映年終購物季的強勁動能,特別是短影音 Reels 的變現效率已與主貼文趨於一致。投資人應密切關注「平均廣告價格」的增幅,若該數據能維持 10% 以上的增長,則代表 Meta 的 AI 優化技術確實擁有一道難以跨越的護城河。
資本支出將突破千億大關,投資人耐心正在與建置速度賽跑
這是本次財報最核心的戰場。Meta 在第三季已將 2025 全年資本支出指引上調至 700 億至 720 億美元,且管理層已明確表態 2026 年的支出將顯著增加。而市場目前對 2026 年資本支出的預期已推升至驚人的 1,100 億至 1,200 億美元區間,年增約 6 成。
在龐大的資本支出下,自由現金流變化成為投資人觀察重點。只要 Meta 能維持每年約 400 億美元的自由現金流,這場「AI 豪賭」就能持續下去。但若資本支出增速遠超營收增速,利潤率的壓縮將導致本益比重新校準。
從 Llama 4 到代理型 AI,Meta 試圖定義後搜尋時代的交互
Meta 的 AI 策略正從單純的語言模型轉向「代理型 AI」。2025 年發布的 Llama 4 採用了混合專家模型(MoE)架構,這大大降低了推理成本並提升了反應速度。本次財報會議市場會極度關注其內部代號為「芒果 (Mango)」的影音模型與「酪梨 (Avocado)」的文本模型進展。這些模型不僅是為了提升用戶黏著度,更是為了與搜尋引擎競爭。
綜觀而論,Meta 正在利用其社群軟體的壟斷地位,將 AI 助手直接嵌入 WhatsApp 與 Instagram。一旦用戶習慣透過 Meta AI 進行購物決策或資訊查詢,Meta 將成功從「流量平台」轉型為「交易入口」。這不僅能減少對第三方數據的依賴,更能創造全新的商業模式。對於 2026 年的展望,我們需要關注的是 Meta 是否會推出封閉式模型來針對企業端進行收費,這將是其 AI 變現的重大轉向。
Reality Labs虧損中的微光,雷朋智慧眼鏡能否成為黑馬
雖然 Reality Labs 長年被視為資金的「黑洞」,但雷朋 Meta 智慧眼鏡 (Ray-Ban Meta) 在 2025 年的表現令人驚艷。根據研調數據,Meta 在全球智慧眼鏡市場的市佔率已超過七成。這款產品成功的關鍵在於它避開了笨重的頭戴裝置,直接進入用戶的日常生活。雖然該部門預計仍會在 25Q4 錄得超過 40 億美元的季度虧損,但產品銷量與用戶使用時數的增長將是重要的質化指標。
值得注意的是,Meta 正考慮縮減 Horizon 與 Quest 系列的部分預算,轉而投入更具潛力的 AI 穿戴裝置。這反映出公司內部的資源重新配置,將資金從遙遠的元宇宙願景,拉回到能立即與 AI 助手結合的硬體終端。這對長期毛利率的穩定具有正面意義,也是我認為 Meta 能夠在硬體軍備競賽中保持競爭力的關鍵因素。
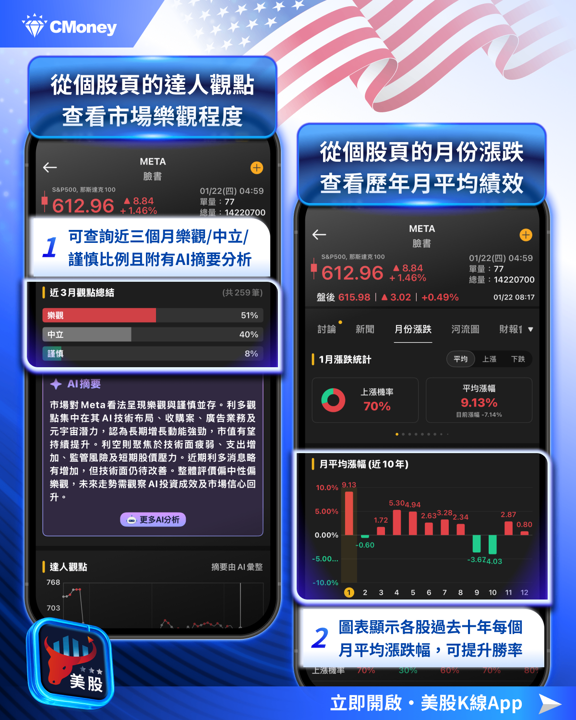
置身財報觀測站,檢視 Meta 財報潛在地雷區
依據下方 25Q4 財報的關鍵檢驗表,可提供投資人動態調整倉為的參考。若實際數據與共識有顯著偏離,應立即提高警覺:
- 營收成長率: 若低於 20%,市場將懷疑廣告市場是否見頂。
- 2026 資本支出指引: 若高於 1,200 億美元且未附帶明確的變現框架,股價短期恐承壓。
- 營運利潤率: 關注是否受 AI 人才與基礎設施成本影響,跌破 40% 將是警訊。
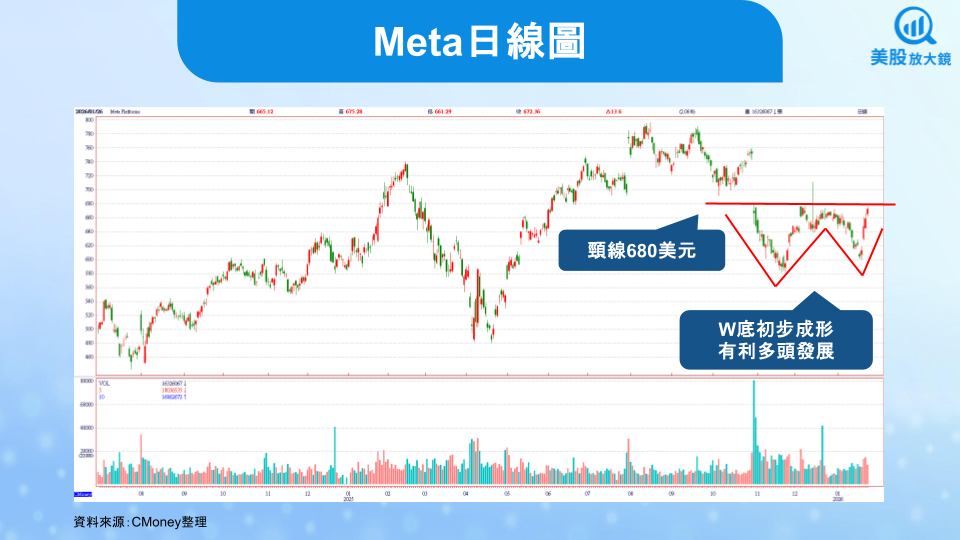
從下圖 Meta 日線圖來看,儘管在 2025 年底經歷過幅度不小的修正,但也形成小型的 W 底型態,頸線為 680 美元。若能順利站穩並展開進攻,有利多頭趨勢發展。然若頸線未過,可能回測 W 底 580 ~ 600 美元支撐。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

