




【美股盤勢】市場觀望FOMC與財報週,美股漲跌互見(2026.01.26)


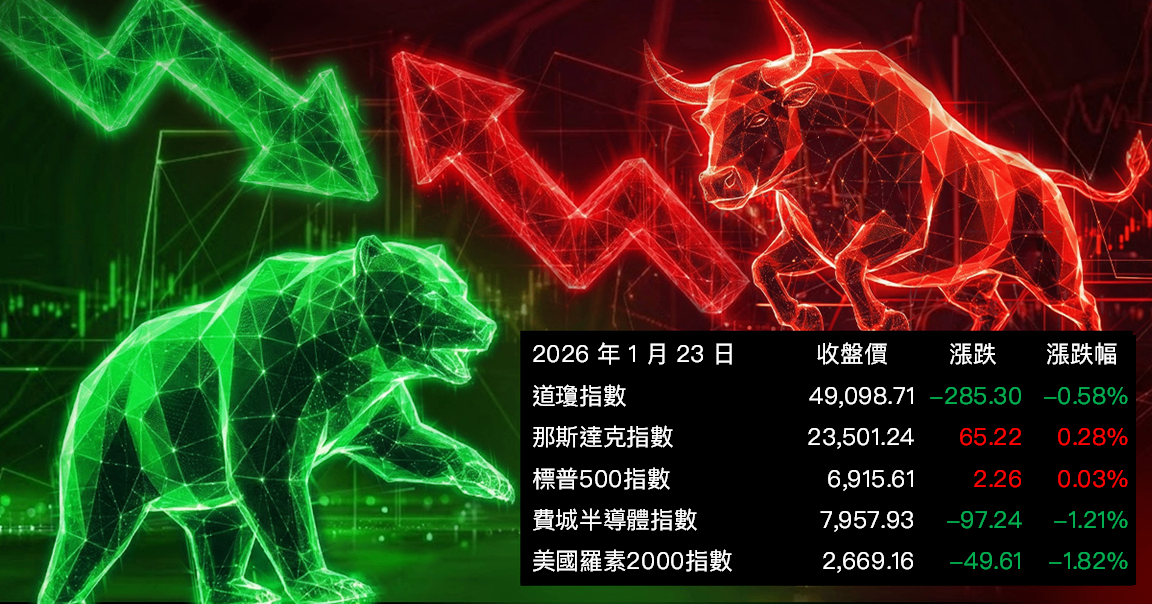
大盤解析
盤前市場情緒延續保守,主要反映投資人結束一週由政策與地緣政治主導的劇烈波動後,市場焦點重新聚焦至下週的 FOMC 會議與財報旺季,使追價意願明顯不足。雖然美股早盤公布的 PMI 數據整體平穩,標普全球 1 月綜合指數小幅上升,製造業與服務業指標略低於預期,顯示需求與用工仍偏保守,但並未惡化。另一方面,1 月密大消費者信心回升,同時一年期通膨預期降至近期低點,使市場對美國經濟「軟著陸、通膨緩步降溫、聯準會暫不急於降息」的敘事維持一致,也讓資金在重要事件前缺乏方向性布局動能。儘管如此,VIX 指數走高,加上趨勢明確的大型權值股相對抗跌,仍反映投資人對下週潛在波動保持戒心。
從族群表現來看,原材料股相對突出,受美元偏弱與貴金屬走強帶動,資金流向具通膨對沖特性的金屬族群,如紐曼礦業(NEM)與自由港麥克墨倫(FCX)。包裝與紙品族群亦走強,反映市場在不確定環境下偏好具定價能力與穩定現金流的防禦型資產,如史墨菲西洛克(SW)、安姆科(AMCR)與國際紙業(IP)。
金融類股則明顯承壓,拖累指數表現,主因第一資本金融(COF)收購消息與財報不如預期,引發市場對獲利能力與資本配置的疑慮,加上花旗集團(C)持續縮編的傳聞,使摩根大通(JPM)與美國銀行(BAC)同步走弱。
科技類股溫和上漲,但結構分歧明顯,軟體族群受資金回流權值股帶動而相對強勢,如微軟(MSFT)、ServiceNow(NOW)與 Palantir(PLTR)。半導體族群則出現明顯分化,輝達(NVDA)受訂單與消息面支撐續強,但英特爾(INTC)因財報與展望不佳重挫,先前漲幅較大的博通(AVGO)與應用材料供應鏈亦出現獲利了結壓力。
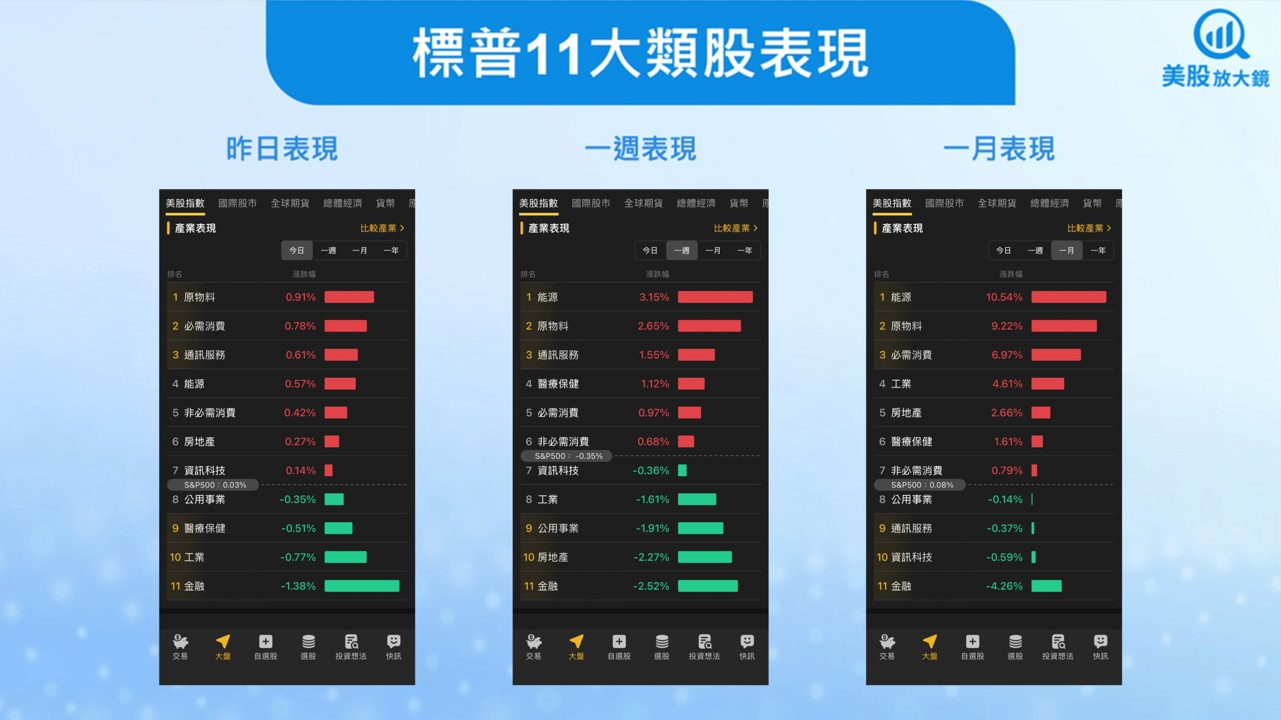
圖片來源:美股K線
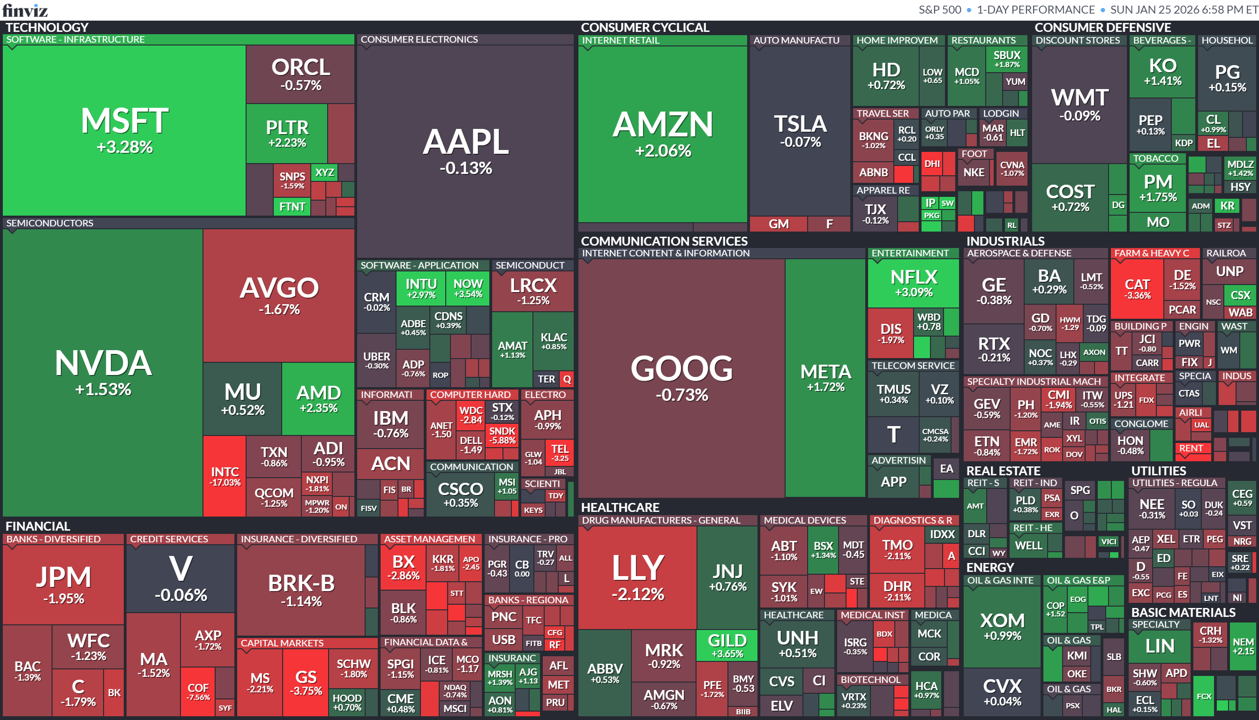
圖片來源:Finviz
焦點新聞
總經
川普對加拿大與格陵蘭強硬施壓升溫,關稅、主權與AI基建交織地緣政治風險
川普第二任期下,美國對盟友採取更具對抗性的外交與經貿策略,從撤回加拿大加入「和平委員會」、威脅對加國祭出100%關稅,到對格陵蘭主權與資源的高度關注,顯示其以關稅與地緣政治作為談判工具的路線日益明確。同時,AI浪潮推動的超大型資料中心計畫,讓格陵蘭在戰略與經濟層面重要性大增,但政治不確定性與基礎建設限制,仍是長期變數。
- 美加關係急凍
川普撤回加拿大加入「和平委員會」邀請,並在卡尼批評經濟脅迫後,威脅若加國深化與中國合作,將對加國商品課徵100%關稅,加劇雙邊緊張。 - 和平委員會引發盟友疑慮
該機制被川普定位為可能制衡聯合國的新平台,永久席位需支付10億美元,引發歐洲多國對其動機與治理架構的警惕。 - 格陵蘭主權紅線明確
格陵蘭總理強調任何美國—北約框架協議都必須尊重主權與領土完整,拒絕礦產或軍事基地交換主權的構想。 - 地緣政治凌駕經濟理性
關稅威脅、主權爭議與AI投資交錯,顯示企業與投資人需將政治風險納入北美與北極圈布局評估。
達沃斯AI熱潮聚焦「創造就業」,企業樂觀與勞工疑慮並存
AI在2026年達沃斯世界經濟論壇成為企業領袖的核心共識,多數高層強調AI將帶動基礎建設、晶片與能源投資,創造更多就業機會,而非單純取代人力。不過,勞工團體與部分企業數據顯示,AI實際帶來的成本與營收效益仍有限,就業焦慮尚未消散。整體而言,市場情緒從「概念炒作」逐步轉向「投資報酬驗證」,AI進入關鍵落地期。
- 科技領袖強調AI帶動就業
輝達 (NVDA) 執行長黃仁勳在達沃斯直言,AI推動能源、晶片與基礎設施擴張,將增加水電工、電工與鋼鐵工人等實體勞動需求,核心關鍵在「基礎建設層」。 - AI投資回報仍具不確定性
PwC調查顯示,僅約八分之一CEO認為AI已有效降低成本並創造營收,反映高昂算力與建置成本仍壓抑整體ROI。 - 勞工團體對就業風險存疑
國際工會指出,AI常被包裝為「生產力工具」,實際卻可能成為裁員藉口;亞馬遜 (AMZN) 計畫再裁減約30,000名白領員工,使疑慮加深。 - 政策與社會調適成關鍵
微軟 (MSFT) 共同創辦人比爾・蓋茲呼籲政府為AI衝擊提前準備,甚至可考慮對AI活動課稅,以協助勞工轉型,確保生產力提升能被社會吸收。
產業
美國冬季風暴重創能源供應,油氣減產與電網吃緊推升電價風險
美國遭遇冬季風暴 Fern 襲擊,嚴寒天氣導致原油與天然氣產量下滑,東部電網大規模電廠停機,批發電價飆升。雖然整體衝擊尚未達歷史最嚴重水準,但在資料中心用電成長、天然氣管線受限與極端天氣頻繁化的背景下,能源與電力系統韌性再度成為市場關注焦點。
- 原油與天然氣產量同步下滑
受低溫影響,美國原油日產量恐減少約30萬桶,二疊紀盆地單區即可能減產20萬桶;未來兩週天然氣產量估減少約860億立方英尺,其中阿帕拉契地區影響最顯著。 - 東部電網停機規模擴大
PJM 電網發電停機容量接近21 GW,占即時需求約16%,反映寒流下機組可靠度不足,加上近年電廠退役與負載上升,系統彈性下降。 - 電價劇烈波動
PJM、紐約與新英格蘭即時電價一度飆升至每 MWh 400~700 美元,維吉尼亞部分地區更衝上 1,800 美元,顯示供需失衡加劇。 - 天然氣受限迫使燃油發電回歸
新英格蘭因天然氣管線瓶頸,約40%電力來自燃油電廠,備用容量降至約1.1 GW,能源結構脆弱性浮現。 - 資料中心放大用電壓力
PJM 預估冬季用電需求恐創新高,主因之一來自資料中心快速擴張,凸顯 AI 與數位基建對電網與能源市場的長期衝擊。
個股
輝達執行長黃仁勳現身上海,H200晶片成中美科技監管角力焦點
輝達 (NVDA) 執行長黃仁勳在中國監管不確定性升高之際造訪上海,凸顯中國市場對輝達的重要性與敏感度。H200 AI晶片雖已獲美國批准出口,但仍待北京放行,成為中美科技博弈的關鍵節點。短期內,輝達在中國的銷售與競爭格局高度取決於政策走向,長期則牽動全球AI供應鏈重組。
- 高層親赴中國穩定軍心
黃仁勳依例出席中國員工年度活動,並規劃走訪上海、北京、深圳與台灣,顯示輝達持續深耕大中華區市場。 - H200晶片審批成關鍵變數
H200為輝達第二強AI晶片,已獲華府批准,但中國海關暫未放行,是否構成正式禁令仍不明朗。 - 中美科技博弈延燒
H200被視為中美關係的敏感指標,北京可能藉此扶植本土晶片商,或作為與美國談判的籌碼。 - 中國需求與本土競爭並存
儘管監管壓力上升,中國企業對高階AI晶片需求仍強,但本土替代方案加速崛起,壓縮輝達未來市占空間。
放大鏡觀點
整體而言,目前美股處於「事件前低波動、結構性輪動」的典型整理期。總經數據未出現惡化,使市場下檔具一定支撐,但通膨仍高於聯準會目標、降息時點未明,也限制估值進一步擴張空間。在此背景下,資金行為呈現三個重點:第一,偏好具防禦性與現金流能見度的族群;第二,科技股內部持續走向基本面與趨勢導向,軟體與 AI 核心權值股吸納資金,而高波動或展望不確定的半導體個股則承壓;第三,金融股短期仍受資本配置與成長性疑慮干擾,難以成為領漲主軸。展望後市,FOMC 聲明與大型科技股財報將決定風險偏好是否重新升溫,投資策略上宜降低追高,聚焦財報能見度高、具定價能力與長期趨勢支撐的標的,並保留彈性以因應波動放大的可能性。
展望本週,財報方面留意週二盤後德州儀器(TXN)及 Seagate 希捷科技(STX)、週三盤前艾斯摩爾(ASML)、GE Vernova(GEV)、盤後微軟(MSFT)、Meta(META)及特斯拉(TSLA)、科林研發(LRCX)、週四盤後蘋果(AAPL)、Sandisk(SNDK)、威騰電子(WDC)、Visa(V)、週五美國運通(AXP)、埃克森美孚(XOM)及雪佛龍(CVX)。經濟數據方面關注週一美國 11 月耐久財訂單、週四 FOMC 會議、週五美國 12 月 PPI 數據。
延伸閱讀:
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【產業戰報】隊長追蹤的11家優質公司,最新產業資訊更新
7hours ago
2026.10.29 期指實戰錄 - VVIP 限定
8hours ago
10/29 主動式ETF共識|聯電重挫遭砍,經理人反手掃信驊
11hours ago
【00403A】10/29 操作日報|幾乎出清聯電,資金轉向高階封測
11hours ago
【00981A】10/29 操作日報|趁震盪加碼富世達與股王信驊
11hours ago