




【美股盤勢】美股風險偏好升溫,科技股領軍反彈!(2026.01.23)


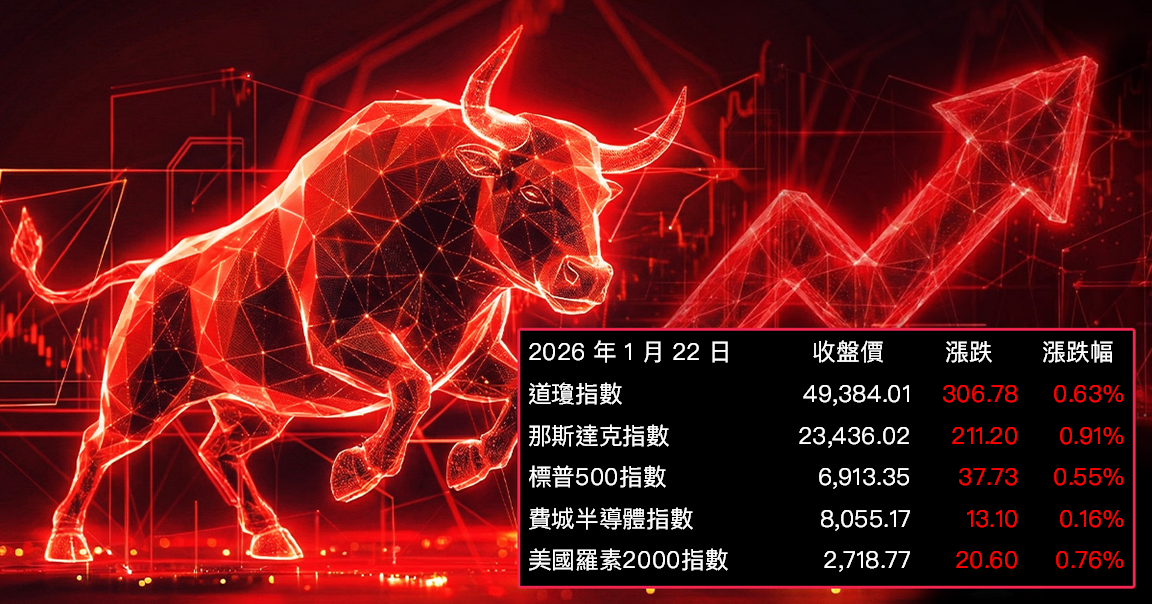
大盤解析
盤前,川普釋出格陵蘭議題已與北約形成未來協議框架,原訂 2/1 生效、針對部分歐洲的關稅措施暫緩執行,市場對美歐貿易戰升溫的擔憂明顯降溫。搭配 輝達(NVDA) 執行長黃仁勳於達沃斯強調算力投資長期趨勢,以及阿里巴巴(BABA) 傳出規劃分拆晶片事業上市,科技與 AI 想像再度升溫,帶動美股期指盤前偏強。不過,避險情緒並未全面消退,黃金仍於高檔震盪,顯示投資人雖提高風險資產配置,對政策與地緣政治不確定性仍保留警戒。
盤中公布的經濟數據延續「成長不弱、通膨可控」的基調。初領失業金人數維持在 20 萬附近,第三季 GDP 年化增速上修至 4.4%,個人支出保持韌性,核心 PCE 月增幅亦屬溫和。此組合進一步強化市場對「軟著陸」的信心,風險偏好擴張,VIX 單日回落約 7%,支撐美股主要指數全面收高。
類股表現方面,資金明顯回流風險取向板塊。通訊服務類股在大型平台股帶動下居於領先,其中 Meta(META) 強勢上漲,Alphabet(GOOGL) 與 The Trade Desk(TTD) 同步受惠,反映 AI 應用與數位廣告變現的中期想像仍具吸引力;相對地,串流內容股如 Netflix(NFLX) 持續修正。非必需消費類股亦表現穩健,特斯拉(TSLA) 因 robotaxi 商業化進展想像而走強,但利率敏感的房市與成衣相關個股仍偏弱。
科技類股溫和上行,軟體族群成為亮點,Datadog(DDOG)、微軟(MSFT)、甲骨文(ORCL)、Intuit(INTU) 反映企業 IT 與 AI 應用需求仍具確定性。半導體族群表現分歧,輝達(NVDA)、美光(MU)、超微(AMD) 撐盤,但設備與部分供應鏈如 博通(AVGO)、科林研發(LRCX)、應用材料(AMAT) 回落,顯示市場開始進行估值與景氣敏感度的再平衡。
相對之下,不動產、公用事業與工業類股續弱,REITs 與高股息資產在利率可能維持高檔的情境下承壓,工業股則受到航太國防個股財測不如預期影響,拖累整體表現。
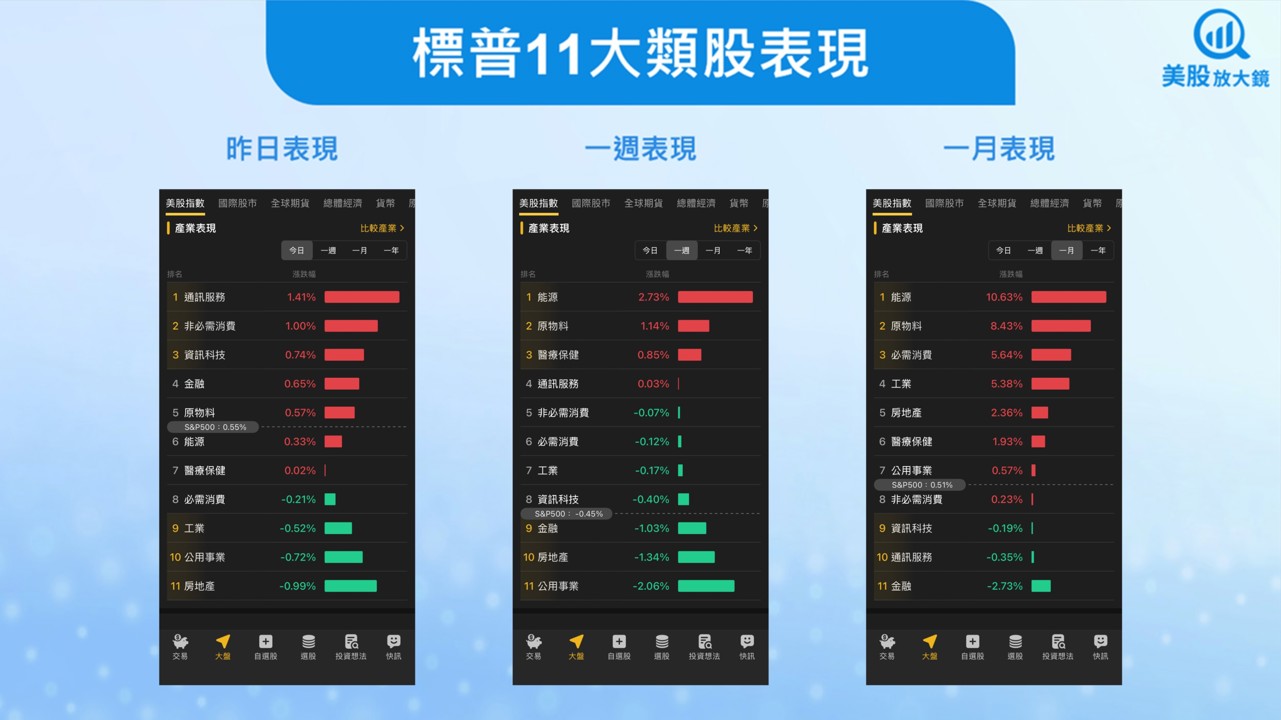
圖片來源:美股K線
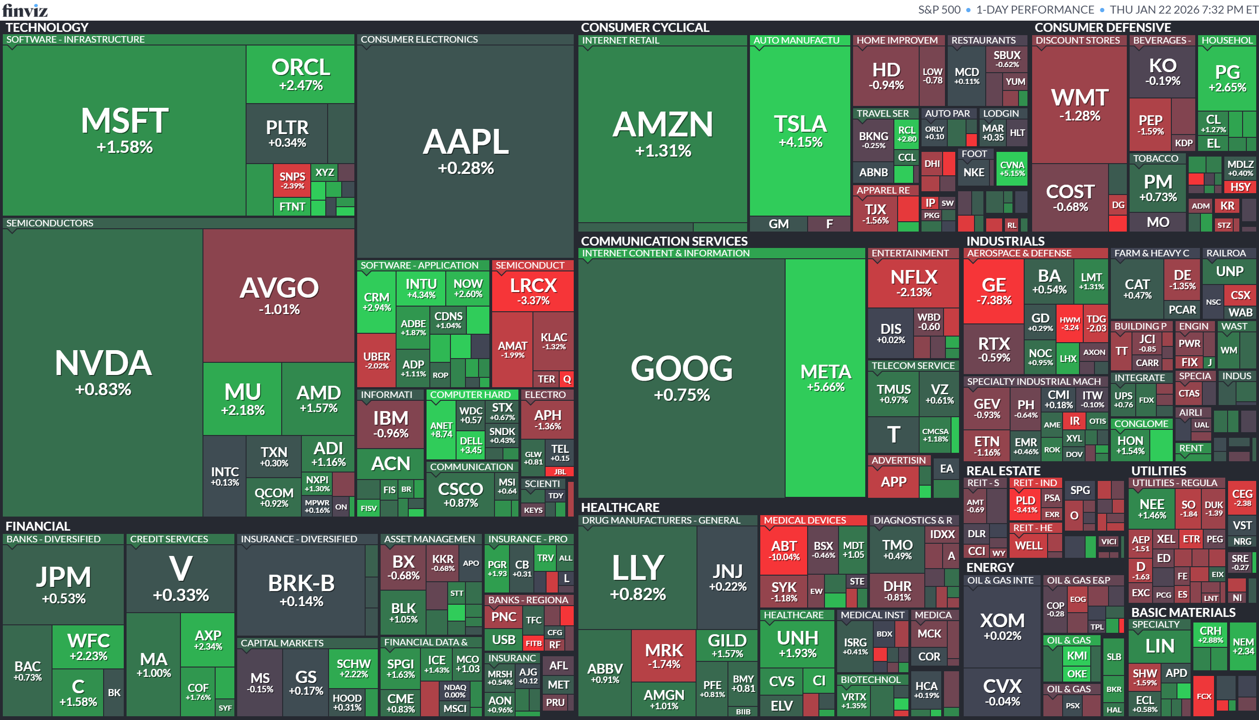
圖片來源:Finviz
財報速覽
英特爾財測疲弱與製程良率壓力引爆股價重挫,AI需求反成供給瓶頸
英特爾 (INTC) 第四季財報優於市場預期,但第一季財測明顯低於共識,並坦言無法即時滿足 AI 資料中心伺服器需求,導致盤後股價一度重挫約 13%。管理層指出,先進製程 18A 良率仍未達理想水準,壓抑供給與毛利,短期形成「需求強、供給弱」的結構性矛盾。儘管 AI 伺服器與資料中心業務成長穩健、外部投資提振市場信心,但產能調整具時間落差,英特爾復甦動能仍受製程效率與資本配置節奏牽制。
- 財測不如預期引發拋售
第一季營收預估約 117億至 127億美元、調整後 EPS 近乎損益兩平,低於市場原先預期,成為股價大跌主因。 - AI 伺服器需求爆發卻供不應求
雲端業者加速 AI 基礎建設,帶動搭配輝達 (NVDA) GPU 的伺服器 CPU 需求,但英特爾產線反應不及,錯失高毛利銷售。 - 18A 製程良率仍待改善
管理層坦言 18A 良率符合內部規劃但未達理想,限制出貨量並壓抑毛利,成為短期營運瓶頸。 - 資料中心撐盤、PC 業務承壓
資料中心與 AI 部門營收約 47億美元、年增 9%,但 PC 用戶端業務年減 7%,顯示產品組合分化。 - 代工與先進製程仍是長期關鍵
14A 製程已有兩家客戶進入評估,是否啟動大規模資本支出,將成為觀察英特爾代工版圖能否突破的重要指標。
焦點新聞
總經
川普宣稱取得格陵蘭「全面存取權」,北約加強北極布局牽動歐美與市場
川普在達沃斯宣稱已與北約達成框架協議,可讓美國長期、全面進出格陵蘭,並同步撤回對歐洲的關稅威脅與動武選項,短線舒緩歐美緊張並提振股市。然而丹麥與格陵蘭強調主權不可談判,歐盟直言美歐互信已受重創。北約在魯特斡旋下推動強化北極安全、限制中俄投資,顯示美國以安全與地緣戰略重塑同盟分工,長期仍將考驗跨大西洋關係穩定度。
- 格陵蘭存取權框架
川普稱取得「無期限、全面存取」,實際細節未明,擬更新1951年協議,聚焦美軍活動與安全安排。 - 主權紅線與歐盟疑慮
丹麥與格陵蘭重申主權不可讓步,歐盟領袖認為美歐關係「遭受重大打擊」。 - 北約北極戰略升級
北約研議加強北極常態部署,並限制中俄在格陵蘭投資,回應地緣競逐。 - 市場短線反彈
川普撤回關稅與動武言論,歐股與美股回升,但企業信心與同盟穩定性仍存變數。 - 魯特關鍵斡旋角色
北約秘書長魯特以務實溝通穩住同盟,成為化解危機的核心推手。
產業
記憶體晶片價格暴漲衝擊消費電子需求,AI資料中心排擠效應浮現
在美國大型科技公司加速建置 AI 基礎設施下,全球記憶體晶片供給被資料中心大量吸收,推升價格快速上漲,迫使消費電子品牌調高售價。研究機構已下修 2026 年智慧手機、PC 與遊戲主機出貨展望,顯示成本壓力正轉嫁至終端需求。相較之下,具備規模與議價能力的大廠如蘋果 (AAPL) 抗壓性較佳,但中低階裝置製造商與零售通路恐面臨更明顯的需求下滑風險。
- 終端市場需求轉弱
IDC 與 Counterpoint 預估今年全球智慧手機銷量至少年減 2%,PC 市場 2026 年恐年減 4.9%,遊戲主機亦轉為下滑。 - 中低階品牌壓力最大
小米 (1810.HK)、TCL (000100.SZ)、聯想 (0992.HK) 等中低價位產品對成本敏感,較難吸收 40% 至 50% 的記憶體漲幅。 - 蘋果具相對防禦力
蘋果憑藉長期合約採購與定價能力,可延後或部分吸收成本,但仍難完全免疫於高漲的關鍵零組件價格。
個股
特斯拉FSD歐中可望放行與無人計程車上路,加速AI轉型對抗電動車銷售降溫
特斯拉 (TSLA) 執行長馬斯克表示,監督式全自動駕駛(FSD Supervised)最快下月有望獲得歐洲與中國監管核准,並已在美國奧斯汀啟動部分無安全員的無人計程車服務,強化軟體與AI敘事以彌補電動車銷售成長放緩。然而FSD仍屬需駕駛監督的輔助系統,安全與監管審查持續存在,距離大規模、完全自動化商轉仍有落差,市場對估值能否再獲上修保持觀望。
- FSD監管進展成焦點
馬斯克預期歐洲與中國最快下月核准FSD,荷蘭RDW可望於2月決定,若通過將帶動歐盟多國跟進。 - 無人計程車小規模落地
特斯拉在德州奧斯汀開始少量「無安全員」Robotaxi運行,股價短線受激勵上漲,但距離多城大規模部署仍遠。 - 電動車銷售承壓
2025年特斯拉交車量連續第二年下滑,在加州註冊量年減11.4%,全球銷量被比亞迪 (002594.SZ) 超越。 - 安全與監管疑慮未解
FSD持續受監管機構與消費者質疑,美國仍在調查其安全與行銷爭議,限制推廣速度。 - 人形機器人成長敘事
馬斯克預期Optimus機器人於明年對外銷售,AI技術跨足機器人被視為長期估值關鍵,但商業化仍待驗證。
微軟Microsoft 365大當機影響數千用戶,雲端基礎設施穩定性再受考驗
微軟 (MSFT) 旗下 Microsoft 365 週四發生服務中斷,一度影響超過 15,000 名用戶,顯示即使是高度成熟的雲端生態系,仍可能因區域性基礎設施異常而出現風險。微軟已啟動流量重新分配並持續修復,但事件突顯企業對單一雲端平台高度依賴下,營運韌性與備援設計的重要性,亦可能加深企業客戶對雲端穩定度與服務等級協議(SLA)的關注。
- 大規模服務中斷
Downdetector 顯示通報數一度超過 15,880 件,後續回落至約 3,960 件,顯示影響範圍廣泛但逐步改善。 - 北美基礎設施異常
微軟指出北美部分服務基礎設施未能正常處理流量,是本次當機的關鍵原因。 - 緊急流量重平衡
官方透過跨區流量調度進行修復,反映雲端平台對即時資源調配的高度依賴。 - 企業營運風險浮現
Microsoft 365 為企業核心生產力工具,短暫中斷即可能影響辦公、通訊與協作流程。 - 雲端穩定性成關注焦點
在AI與雲端工作負載快速成長下,服務可用率與備援能力將成為企業選擇雲端供應商的重要評估指標。
亞馬遜擬再裁數千名白領員工,精簡組織文化與官僚層級成主軸
亞馬遜 (AMZN) 傳出最快下週啟動第二波企業裁員,規模與去年 10 月相近,整體目標削減約 30,000 名企業員工,約占白領人力近 10%,將成公司史上最大裁員行動。此次裁員涵蓋 AWS、零售、Prime Video 與人資部門。執行長 Andy Jassy 強調,裁員主因並非財務壓力或 AI 直接取代人力,而是組織層級過多、官僚文化拖慢決策。此舉顯示大型科技公司在 AI 效率提升下,正加速調整管理結構與人力配置,以維持長期競爭力。
- 第二波裁員規模龐大
新一輪裁員人數預估與去年約 14,000 人相當,合計將達 30,000 人,為亞馬遜 30 年來最大規模。 - 影響核心事業單位
AWS、電商零售、Prime Video 與人資部門皆列入調整範圍,顯示裁員並非單一部門修正。 - Jassy直指組織文化問題
執行長強調裁員是為削減層級、降低官僚成本,而非短期財務或 AI 取代人力所致。 - AI效率成長的長期影響
Jassy 早前已預期 AI 將使企業白領人力隨時間縮減,目前正逐步反映在實際人事決策上。 - 對整體人力影響有限
雖占企業員工近 10%,但僅占亞馬遜約 158 萬名總員工的一小部分,多數基層倉儲人力不受影響。
放大鏡觀點
整體而言,本次反彈的核心並非單一事件,而是政策風險暫歇、基本面數據穩健與 AI 長期敘事三者疊加的結果。短線來看,關稅議題降溫有效壓低尾端風險,使市場更願意放大對科技與消費循環的配置;而經濟數據呈現「不過熱也未轉弱」的狀態,為股市提供良好環境。然而,值得留意的是,避險資產仍維持高檔,顯示資金並未全面押注單一情境,市場對 Fed 政策路徑與地緣政治仍存不確定性預期。投資策略上,建議持續以 AI 與企業數位化相關的高確定性成長股為核心,同時對估值已偏高、且高度依賴資本支出循環的族群維持選擇性布局;防禦型與利率敏感資產則可作為波動升溫時的調節工具,而非主攻方向。
展望本週,經濟數據留意今日美國 1 月標普全球製造業與服務業 PMI 指數與 1 月密大消費者信心指數。
延伸閱讀:
【美股焦點】聯準會最新動向搶先看!FOMC 前的 3 大訊號
【關鍵趨勢】川普達沃斯論壇4大亮點一次看,市場該如何選邊站?
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
2hours ago
台股連續三周下跌,續跌 829 點季線失守,電子股重挫、10大法人與大戶加減碼股出爐
3hours ago
動能app盤前速覽_20261102
5hours ago
老簡帶你 10/31 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
5hours ago
2026.11.01 選股一點通手把手帶你盤後做功課
16hours ago