


【美股盤勢】中東衝突升溫,美股綠油油!(2026.03.04)


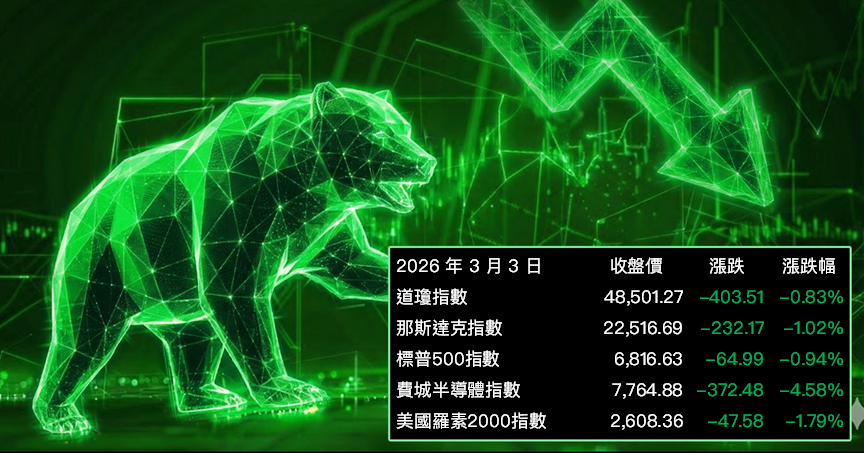
大盤解析
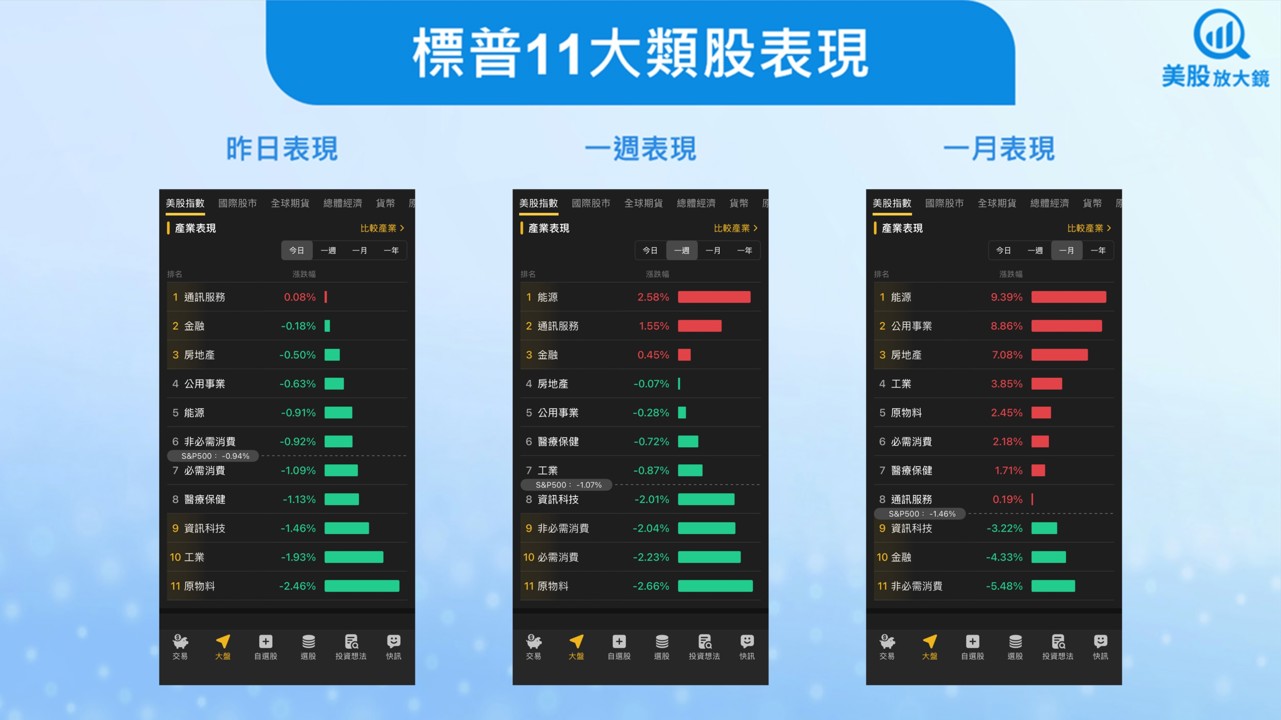
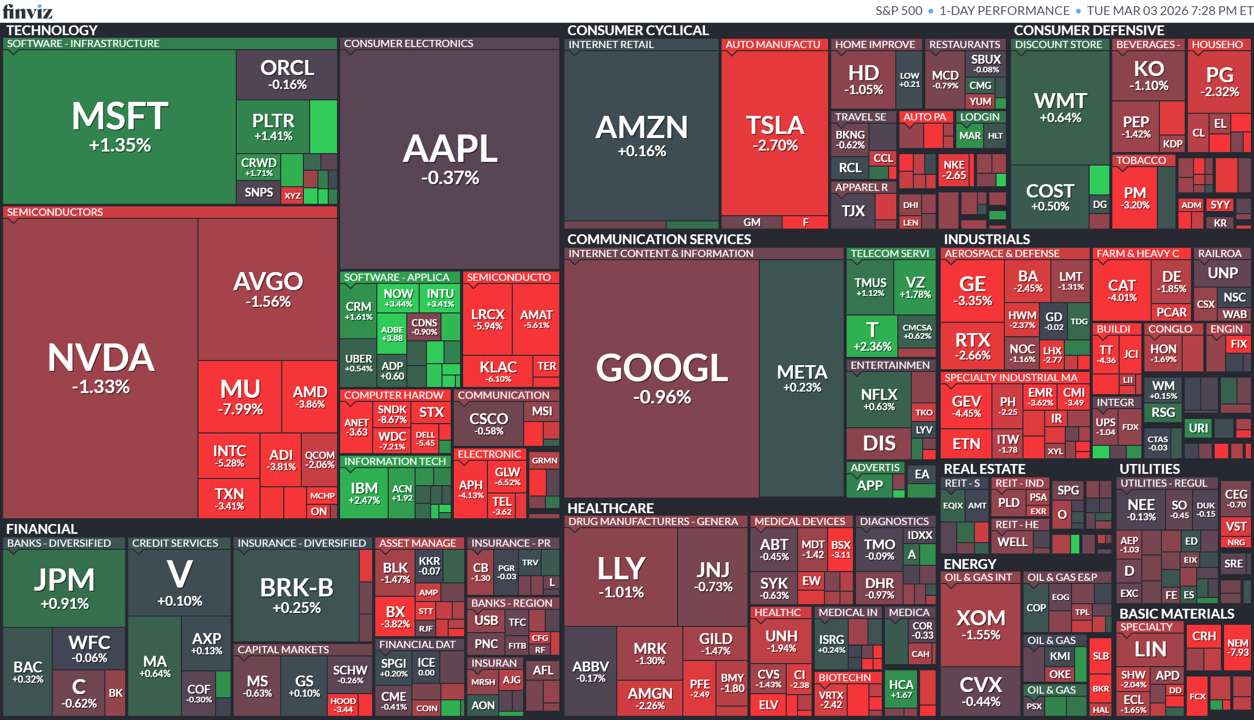
財報速覽
CrowdStrike預測2027財年營收上看59億美元超預期,AI資安需求推動成長
CrowdStrike (CRWD) 受惠於企業雲端化與AI驅動資安需求增加,預估2027財年營收將達58.7億至59.3億美元,高於市場預期。儘管市場近期擔憂AI資安工具競爭加劇,公司仍繳出強勁財報與成長展望。隨著全球企業面臨更多網路攻擊與系統升級需求,CrowdStrike持續透過AI資安平台與併購策略擴展產品線,強化長期成長動能。
• AI資安需求推動營收展望
CrowdStrike (CRWD) 預估2027財年營收為58.7億至59.3億美元,高於市場預期的58.6億美元,反映企業對AI資安與雲端防護需求持續強勁。
• 財報表現優於市場預期
第四季營收年增23%至13.1億美元,調整後每股盈餘1.12美元,高於市場預估的1.10美元,顯示核心業務維持高速成長。
• 短期營運展望穩健
公司預估第一季營收13.6億至13.64億美元,高於市場預期13.5億美元;每股盈餘1.06至1.07美元,大致符合市場預期。
• Windows故障相關成本仍存在
2026財年因2024年Windows系統故障與相關事件產生成本約1.177億美元,高於前一年的6,010萬美元,但單季成本已降至1,620萬美元。
• 透過併購擴大資安版圖
CrowdStrike宣布將以7.4億美元收購身分安全新創SGNL,並以約4.2億美元收購以色列資安公司Seraphic Security,強化身分與瀏覽器安全領域布局。
Target與Best Buy財報顯示美國零售需求疲弱,但獲利與轉型策略支撐股價
美國零售商Target (TGT) 與Best Buy (BBY) 最新財報反映消費需求仍偏疲弱,假期季營收皆未達市場預期。然而兩家公司透過成本控制、會員與廣告業務成長,使獲利優於預期並帶動股價上漲。整體而言,高通膨、關稅與消費者對高價商品需求減弱仍壓抑零售成長,但零售商正透過轉型策略與新營收來源改善獲利結構。
• Target營收與客流量持續下滑
Target (TGT) 第四季營收304.5億美元,略低於市場預期304.8億美元,年減約1.5%;同店銷售年減2.5%,其中門市下降3.9%,但電商成長1.9%,顯示實體店客流仍疲弱。
• Target推動轉型與資本投資
新任CEO Michael Fiddelke提出復甦計畫,公司今年資本支出約50億美元,較去年增加逾10億美元,將用於供應鏈、科技與門市升級,並計畫新開30家門市、翻新130家門市。
• 非商品收入成為新成長動能
Target會員與廣告等非商品收入第四季成長超過25%,其中Target Circle 360訂閱服務與Roundel廣告業務快速成長,成為營收結構多元化的重要來源。
• Best Buy營收不及預期但獲利改善
Best Buy (BBY) 第四季營收138.1億美元,低於市場預期138.8億美元,但調整後EPS為2.61美元,高於預期2.47美元,反映成本控制與高毛利業務貢獻。
• 消費電子需求疲弱與轉型策略
Best Buy指出高價電子產品需求疲弱,第四季同店銷售下滑0.8%,但透過廣告業務與第三方電商平台擴張提升獲利能力,全年營收預估412億至421億美元。
焦點新聞
總經
中東戰爭擴大衝擊全球能源與金融市場,油價飆升與地緣政治風險急劇升高
美國與以色列對伊朗的軍事行動迅速升級,引發伊朗報復並波及黎巴嫩與波斯灣地區,導致能源供應與航運受到嚴重干擾。霍爾木茲海峽航運幾乎停滯,全球油價與天然氣價格飆升,股市同步下跌。隨著戰事延伸至多國並造成重大人員傷亡,市場開始擔憂衝突持續時間與通膨回升風險,全球金融市場波動顯著升高。
• 戰事快速升級波及多國
美國與以色列對伊朗展開大規模空襲,已打擊近2,000個目標並摧毀17艘伊朗船隻;伊朗則發射超過500枚彈道飛彈與2,000架無人機進行報復,衝突同時蔓延至黎巴嫩與波斯灣多國。
• 霍爾木茲海峽航運受阻衝擊能源
伊朗威脅攻擊通行船隻,導致大量油輪停泊等待,全球約五分之一能源運輸的關鍵航道受阻;沙烏地阿美嘗試改由紅海港口延布(Yanbu)出口原油。
• 油價與天然氣價格大幅飆升
戰爭導致能源供應不確定性升高,國際油價單日上漲約5%,歐洲天然氣價格飆升約40%,油輪運費升至每日超過40萬美元歷史高位。
• 全球金融市場與通膨預期受衝擊
戰事升級引發市場避險情緒,標普500指數跌至三個月低點,VIX恐慌指數創三個月新高,投資人擔憂能源價格推升通膨並削弱降息預期。
• 地緣政治與外交衝突同步升高
川普政府對西班牙拒絕提供軍事基地表示不滿,威脅全面貿易禁運;同時敘利亞在黎巴嫩邊境部署數千兵力,使區域衝突進一步擴散風險升高。
產業
美國政府禁用Anthropic AI引發國防供應鏈調整,軍工企業加速移除Claude工具
川普政府宣布全面禁止聯邦機構使用Anthropic的AI工具Claude,並要求國防承包商停止相關合作。雖然法律界質疑政府是否具備強制限制承包商使用特定AI公司的權力,但為避免影響龐大的國防合約,多數軍工企業仍預期會迅速配合政策。此舉凸顯AI技術在國防供應鏈中的戰略敏感性,也可能重塑軍工產業的AI合作版圖。
• 聯邦政府全面禁用Anthropic AI
川普政府宣布聯邦機構全面禁用Anthropic的Claude AI工具,並要求六個月內完成過渡,同時考慮將該公司列為國防供應鏈安全風險。
• 國防承包商預期迅速配合政策
洛克希德馬丁 (LMT) 已表示將遵循政府指示,並預期對業務影響有限。律師指出,依賴國防合約的企業通常會快速調整供應鏈以符合政府政策。
• 禁令法律依據受到質疑
法律專家指出,美國政府可能只能限制承包商在政府專案中使用Anthropic技術,但難以合法禁止其在其他商業業務中的使用。
• AI供應鏈安全成國防新焦點
國防部可能透過「供應鏈風險權限」將AI公司列為安全風險,以防止技術被敵對勢力利用或植入監控與干擾能力。
• 政策訊號已對Anthropic造成衝擊
即使禁令最終在法院被推翻,市場認為政策威脅本身已對Anthropic造成重大商業影響,顯示政府在AI產業的政策影響力正快速上升。
個股
埃克森美孚擬重返委內瑞拉投資能源產業,地緣政治變局開啟石油開發新機會
美國能源巨頭埃克森美孚Exxon Mobil (XOM) 表示將在數週內派遣技術團隊前往委內瑞拉評估投資機會。隨著美國政府推動重建委內瑞拉石油產業並鼓勵能源企業投資,全球最大石油儲量國之一的資源開發可能重新啟動。若投資條件與法律保障改善,埃克森美孚有望利用其重油開採技術重新進入市場,為全球能源供應與油市格局帶來新的變化。
• 埃克森美孚計畫派遣技術團隊評估投資
埃克森美孚表示將在數週內派遣技術團隊前往委內瑞拉,與當地政府討論潛在投資機會與合作條件。
• 美國政府推動重建委國石油產業
美國總統川普呼籲能源企業向委內瑞拉投資約1,000億美元,以重建該國石油產業並恢復產能。
• 埃克森美孚曾因資產被徵收撤出市場
埃克森美孚過去在委內瑞拉的資產曾兩度被政府徵收,公司表示若要重新投資,必須確保長期且穩定的投資保障機制。
• 重油技術進步提升開發潛力
公司指出自2007年離開委內瑞拉後,其重油開採技術已有顯著進步,未來有機會提高當地資源開發效率。
• 全球能源供應格局可能改變
委內瑞拉擁有全球最大石油儲量之一,若大型能源公司重返投資並恢復產能,將對全球原油供應與油價形成長期影響。
放大鏡觀點
【個股研究報告】後巴菲特時代正式開啟,波克夏新任CEO與13F大解析
【關鍵趨勢】MWC 26 開幕首日直擊,AI、6G與低軌衛星的投資機遇
文章相關標籤
關於作者

創意創新高只是開始?從3nm、AI ASIC到先進封裝看未來爆發力!
大立光為何變成飆股?從鏡頭升級到CPO,拆解股價月漲5成的基本面密碼
健策一個月狂漲逾7成,Rubin Ultra帶來下一波AI散熱大行情!
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
乙盛-KY(5243)轉型效益浮現!車用、伺服器、低軌衛星 3 大動能齊發
2hours ago
月配息ETF缺點有哪些?除息扣淨值、二代健保門檻與轉帳匯費成本解析
3hours ago
房貸轉貸成本有哪些?5大隱形費用與違約金試算:利差多少才划算
3hours ago
0053分割、不配息案通過,持有人要注意什麼?時程與資產試算
3hours ago
富喬漲停靠什麼?從漲價與Low Dk2升級,看懂獲利能否延續
3hours ago
收藏內容 讓好文不錯過

