


【美股盤勢】美國3月通膨降溫,標普由黑翻紅!(2025.05.01)


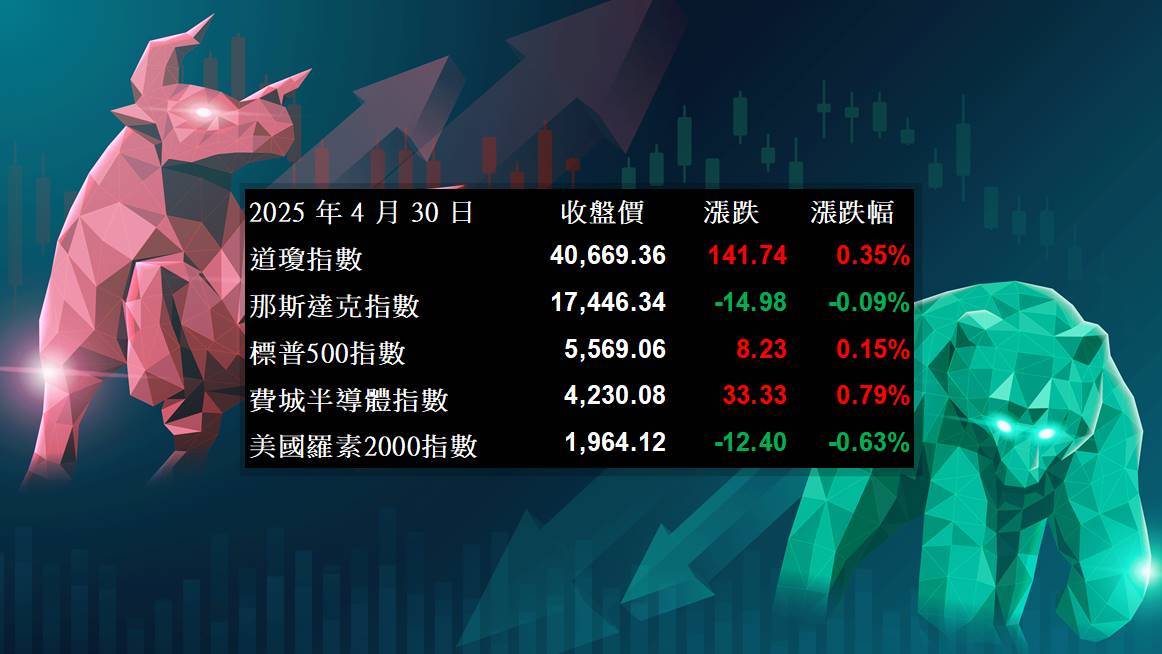
大盤解析
美國 25Q1 GDP 季增年化下滑 0.3%,為 2022 年以來首度經濟收縮,主要因企業與消費者為避開川普政府關稅而大舉進口,進口激增拖累整體成長;根據 ADP 報告,美國 4 月僅新增 6.2 個工作機會,遠低於預期的 11.5 萬;另一方面,通膨同步升溫,25Q1 PCE 季增年化從 2.6% 上升至 3.5%,讓聯準會政策走向更添變數。這些經濟數據讓美國陷入停滯性通膨危機,導致美股早盤開低,標普一度下跌達 2%。
不過,美國 3 月 PCE 通膨數據是降溫的,有利於提升降息預期,且個人消費支出有所反彈,市場開始消化數據,解讀第一季的停滯性通膨數據乃年初極端氣候及關稅戰應對造成的扭曲。同時,中國報導稱美國持續透過各種管道與中國接觸,且加拿大總理計畫下週拜訪白宮與川普進行協商,市場樂見全球貿易談判有所進展,美股由黑翻紅。
財報速覽
Meta首季營收與用戶數超預期,廣告與AI業務成長動能強勁
Meta (META) 公布2025年第一季財報,營收、獲利與用戶數皆優於市場預期。廣告收入持續穩健成長,Meta AI 與 Threads 用戶數也大幅提升。然而,公司面臨亞洲市場廣告支出減緩、歐盟監管挑戰與基礎建設成本上升等風險。儘管如此,Meta 仍強調其AI與元宇宙戰略的長期投入不變。
重點摘要
- 財報表現優於預期
Meta 第一季每股盈餘達 6.43 美元(預期 5.28 美元),營收為 423.1 億美元(預期 414 億美元),年增率達 16%。淨利潤年增 35%,達 166.4 億美元。 - 廣告收入與用戶數穩健成長
廣告營收為 413.9 億美元,略高於市場預期。每日活躍用戶數達 34.3 億,高於市場預期的 33.9 億。Threads 月活躍用戶數已達 3.5 億。 - AI 與基礎建設加大投資
2025 年資本支出預估上調至 640 億至 720 億美元,反映在 AI 數據中心與硬體成本增加。Meta AI 每月用戶數已接近 10 億人,公司預計未來將透過廣告與付費訂閱模式變現。 - 亞洲市場廣告支出下滑
亞洲跨境電商因美中貿易緊張與「de minimis」漏洞終止影響,縮減在 Meta 平台的廣告支出,致使亞太地區廣告收入為 82.2 億美元,低於預期。 - Reality Labs 持續虧損
元宇宙部門 Reality Labs 營運虧損 42 億美元,累計虧損超過 600 億美元。硬體銷售僅 4.12 億美元,低於預期,並已進行裁員與團隊重組。
微軟財報超預期,Azure 與 AI 驅動未來成長動能
微軟 (MSFT) 最新一季財報大幅優於市場預期,受惠於 Azure 雲端業務與人工智慧相關需求強勁,推動股價盤後上漲約 9%。公司同時給出亮眼的下一季營收展望,並強調將持續加碼 AI 基礎設施投資,儘管面臨美國新關稅帶來的不確定性。GitHub Copilot 與 Microsoft 365 Copilot 等產品已展現出商業化潛力,AI 應用成為微軟成長的關鍵主軸。
重點摘要
- 財報優於預期,營收與獲利雙成長
第三財季營收達 700.7 億美元(預期 684.2 億美元),每股盈餘 3.46 美元(預期 3.22 美元),年增率分別為 13% 與 18%。 - Azure 與 AI 成長強勁
Azure 營收成長 33%,其中約 16 個百分點來自 AI;未來一季預估成長達 34%-35%,顯著高於市場預期的 31.5%。 - 資本支出擴張,強化 AI 基礎建設
本季資本支出達 167.5 億美元,年增近 53%,預期 2025 財年將投入 800 億美元用於數據中心建設。 - 多元業務穩健增長
生產力與商務部門營收達 299.4 億美元(年增 10%),個人運算部門營收 133.7 億美元(年增 6%),反映 Windows 10 將退役所帶動的升級需求。 - 關稅影響有限但仍受關注
雖然美國新關稅尚未造成直接衝擊,但微軟提及部分裝置銷售與存貨受其影響,並留意未來間接效應。
高通財報超預期,手機晶片回溫但未來展望保守
高通 (QCOM) 公布第二財季財報,營收與每股盈餘雙雙優於市場預期,主因智慧型手機晶片銷售成長 12%,推動整體晶片業務年增 18%。儘管財報亮眼,公司對下季營收預測略低於預期,使股價盤後下跌。高通持續推進多元化戰略,汽車與物聯網業務成長強勁,有望減緩未來失去蘋果訂單的衝擊。
重點摘要
- 營收與獲利優於預期
第二財季營收達 108.4 億美元(預期 106.6 億美元),調整後每股盈餘為 2.85 美元(預期 2.82 美元);淨利潤年增 21% 至 28.1 億美元。 - 手機晶片回溫,QCT 表現亮眼
手機晶片銷售年增 12% 至 69.3 億美元,推動晶片部門 QCT 營收年增 18% 至 94.7 億美元,反映智慧型手機需求逐步回穩。 - 多元化業務成長強勁
汽車晶片業務年增 59% 至 9.59 億美元,物聯網業務年增 27% 至 15.8 億美元,顯示非手機業務逐漸成為成長動能。 - QTL 授權收入持平
技術授權部門 QTL 營收為 13.2 億美元,與去年同期持平,仍為公司穩定現金流來源之一。 - 資本配置持續穩健
公司於本季回購股票 17 億美元,並發放 9.38 億美元股息,總計回饋股東 27 億美元。
焦點新聞
總經
川普批中國為貿易「首席掠奪者」,強硬關稅政策引發供應鏈與談判不確定性
美國前總統川普於內閣會議上再次強硬批評中國為「首席掠奪者」,力挺145%高額關稅政策,試圖淡化對美國消費者與供應鏈的潛在衝擊。儘管美國政府宣稱正與北京談判中,但關於談判代表、地點與內容的資訊極為模糊,引發市場與企業界對中美貿易關係前景的高度關注與不安。
重點摘要
- 川普言論再升高中美貿易緊張
川普指中國長年「掠奪」美國經濟,並以誇張語氣強調美國不需要大多數中國進口品,強調強硬關稅將迫使供應鏈回流或重組。 - 高關稅恐引發消費短缺與物價上漲
對於可能導致商品缺貨與價格上漲的質疑,川普回應稱「小孩有兩個娃娃比三十個好」,顯示其對通膨與供需失衡的風險並不在意。 - 缺乏清晰談判路線圖
雖然白宮宣稱正與中國談判,但財政部長與商務部長對談判責任的說法互相矛盾,凸顯政策協調不足,增加市場不確定性。 - 類比疫情時期供應鏈衝擊
如今供應中斷風險將非來自疫情,而是川普的刻意政策行為,顯示潛在影響具可預見性但難以控制。 - 美中貿易緊張將衝擊科技與零售業
特別是高度依賴中國零組件與製造的行業,如半導體、電動車與消費性電子,將首當其衝面臨成本上升與供應遲滯。
美國企業4月招聘大幅放緩,關稅政策成就業市場新變數
根據ADP報告,美國4月私營部門僅新增62,000個工作機會,遠低於預期並創2024年7月以來新低。市場普遍認為,川普政府對貿易夥伴祭出的高額關稅政策,引發企業對未來經濟與成本的不確定性,進而推遲招聘計畫。儘管部分產業如休閒與建築仍有增聘,但整體就業動能顯著放緩,反映政策風險正開始侵蝕勞動市場信心。
重點摘要
- 新增就業大幅低於預期
私部門新增62,000職缺,遠低於市場預期的120,000人,且較3月經修正後的147,000人顯著減少,創下近9個月新低。 - 企業對政策不確定性保持觀望
ADP首席經濟學家指出,企業難以在高通膨與政策搖擺下制定招聘策略,貿易戰風險明顯壓抑雇主信心。 - 工資成長出現分歧
留任員工年薪增幅放緩至4.5%,但轉職者薪資增幅上升至6.9%,顯示市場仍對特定技能人才具競爭需求。 - 產業表現兩極化
休閒與餐旅業新增27,000職缺最多,其次為貿易與運輸、金融與建築業;相對地,教育與醫療服務減少23,000職缺,資訊業下滑8,000。 - 市場關注官方就業報告
市場預期本週五公布的BLS非農就業人數將增133,000人,失業率維持4.2%。ADP報告被視為先行指標,但與官方數據差異可能仍大。
美國Q1 GDP意外萎縮,川普關稅政策引爆進口潮與經濟成長隱憂
美國2025年第一季GDP年化下滑0.3%,為自2022年以來首度經濟收縮,主要因企業與消費者為避開川普政府關稅而大舉進口,進口激增拖累整體成長。雖然民間投資強勁,但消費放緩與政府支出大減,凸顯川普貿易政策已對經濟產生實質衝擊。通膨同步升溫,讓聯準會政策走向更添變數。
重點摘要
- 進口暴增拖累GDP轉負
第一季進口年增達41.3%,其中商品進口暴增50.9%,為1974年以來最大增幅。進口占GDP扣減超過5個百分點,導致總體經濟收縮。 - 消費支出與政府開支雙弱
個人消費支出成長僅1.8%,為近兩年最慢,聯邦政府支出下降5.1%,反映財政緊縮與川普政府效率改革影響。 - 企業投資激增但疑為關稅前布局
私人投資年增21.9%,其中設備支出飆升22.5%,可能反映企業提前採購以避開即將上路的高關稅。 - 通膨升溫壓力加劇聯準會決策難度
核心PCE物價指數年增3.5%,高於前季2.4%;連帶引發市場對聯準會是否能如期降息的疑慮。 - 川普強調「關稅非罪魁」仍維持強硬立場
川普在社群平台回應稱經濟疲軟為「拜登遺毒」,強調關稅將帶來長期利多,並未提及GDP下滑。
強勢類股
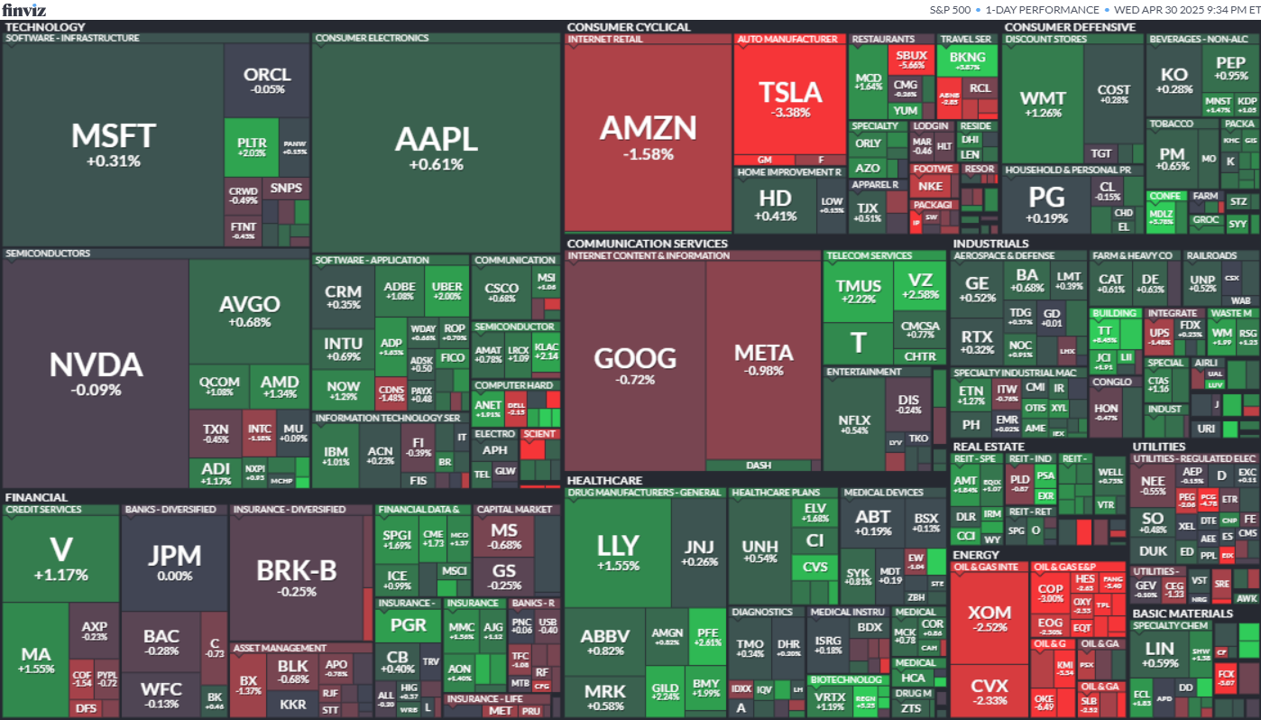
圖片來源:Finviz
放大鏡觀點
即便美國 Q1 GDP 因極端氣候及關稅前提前大量拉貨使進口狂增而陷入衰退,但市場早已提前反應,重要是最新及未來的數據如何變化,包括 3 月通膨降溫、消費支出穩健等,且若關稅戰持續緩解,消費者及企業投資回歸正常,有助於鞏固下檔支撐。投資策略上,在全球貿易談判持續推進下,建議可著重布局先前跌深最多的資訊科技、通訊服務及非必需消費品等類股,尤其是受關稅本身影響較小但被錯殺的軟體股,包括 Palantir (PLTR)、Netflix (NFLX)、ServiceNow (NOW) 等。展望本週超級財報週,今天盤後將公布亞馬遜 (AMZN)、蘋果 (AAPL);經濟數據方面,今日將公布美國 4 月 ISM 製造業 PMI 數據,週五美國 4 月失業率、美國 4 月非農新增就業人數。眾多超級財報及重磅經濟數據將為股市提供重要指引。
延伸閱讀:
【美股盤勢】關稅威脅減輕,標普連六漲!(2025.04.30)
【美股焦點】亞馬遜25Q1財報前瞻:雲端與AI為成長主軸,估值修正創造佈局機會

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【美股盤勢】美股聚焦AI支出回報,科技股承壓震盪!(2026.01.30)
【美股焦點】微軟FY26Q2財報前瞻,Azure雲端動能與AI變現為關鍵!
【美股盤勢】美股震盪下探,資金轉向防禦與能源(2026.01.15)
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
3hours ago
收藏內容 讓好文不錯過

