




【美股盤勢】美股聚焦AI支出回報,科技股承壓震盪!(2026.01.30)


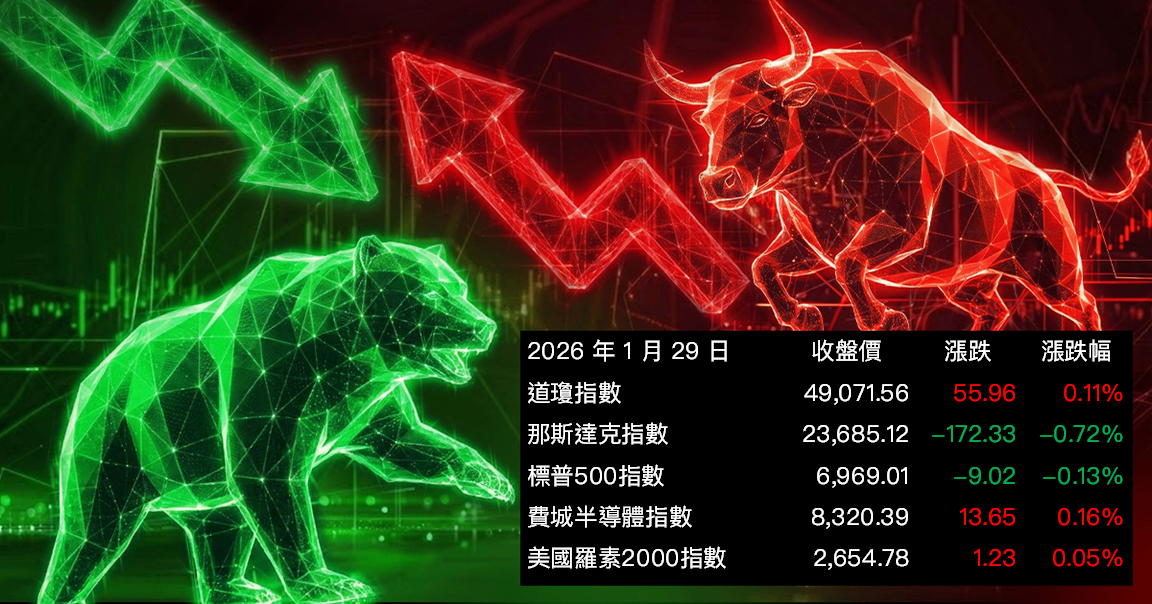
大盤解析
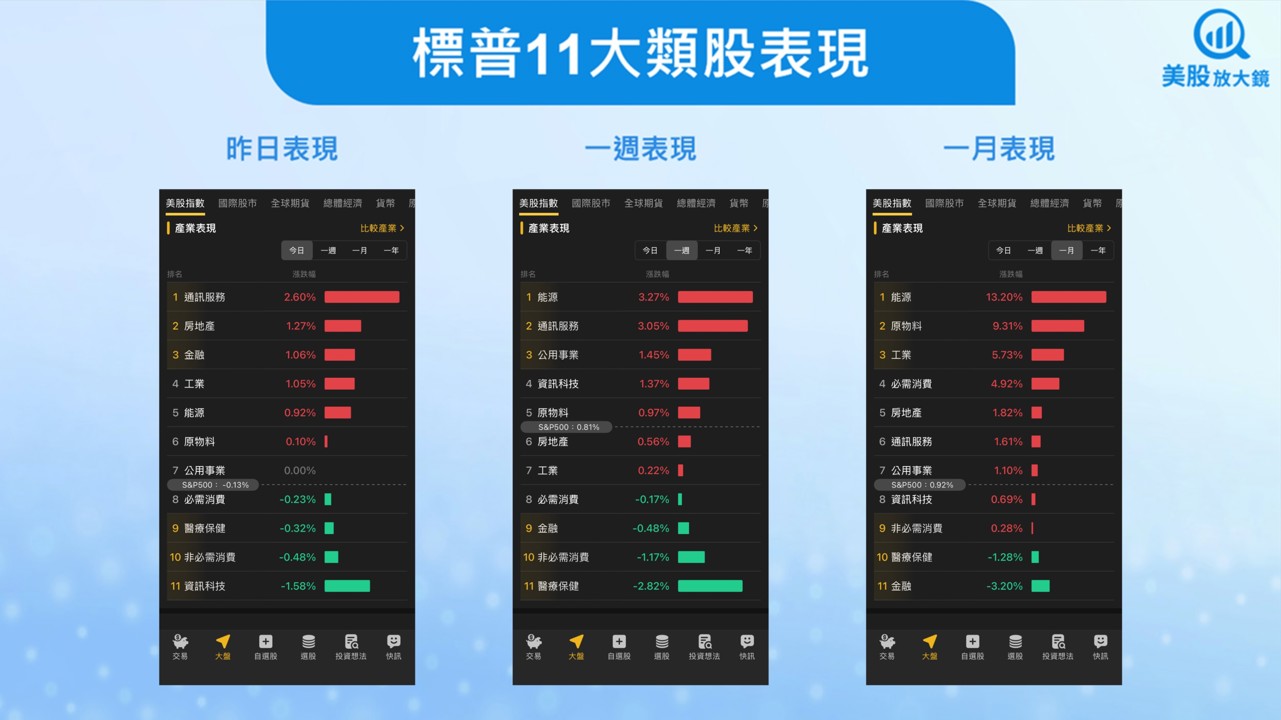
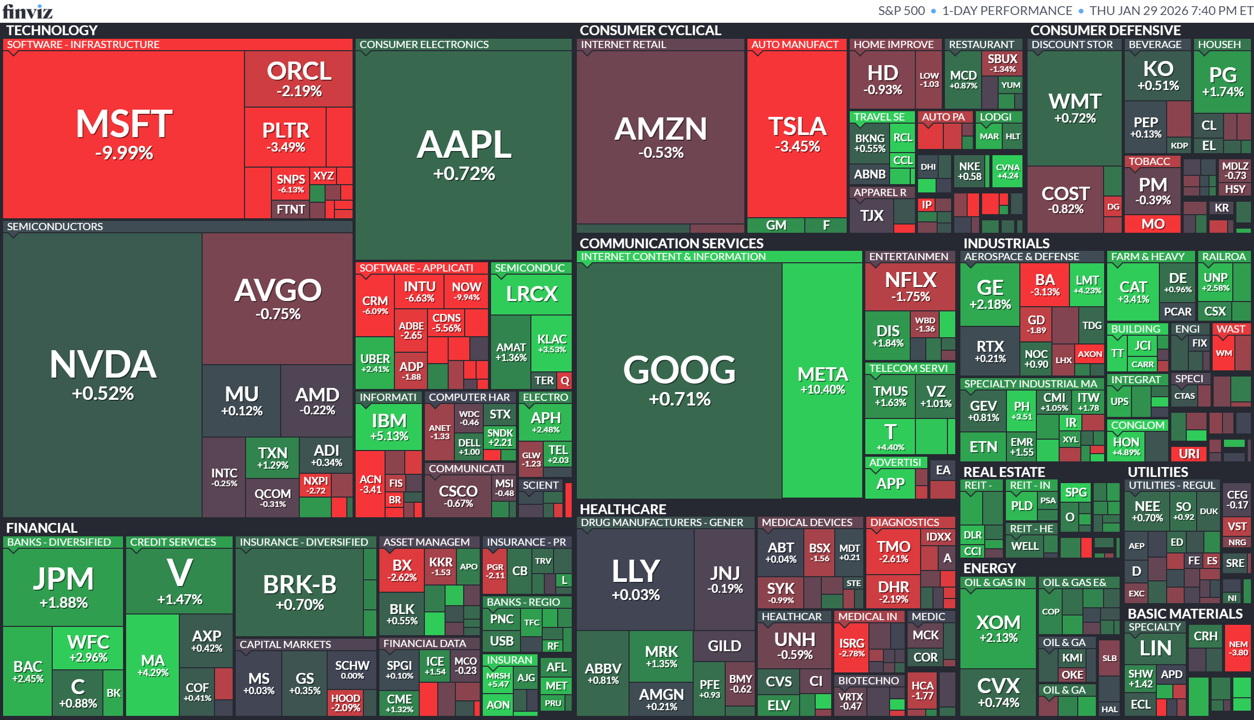
財報速覽
蘋果財報優於預期,iPhone強勁成長推升營收年增16%
蘋果(AAPL)公布會計年度第一季財報全面優於市場預期,營收年增16%至約1,438億美元,每股盈餘達2.84美元。成長動能主要來自 iPhone 銷售年增23%,以及中國市場表現顯著回溫。管理層預期下一季營收年增13%至16%,高於市場共識,顯示短期需求仍具韌性;但 iPhone 供應受限與記憶體成本上升,將成為後續觀察重點。
整體財務表現超標
單季淨利約421億美元、毛利率48.2%,均高於市場預期;盤後股價上漲逾1%,反映投資人對成長與獲利能力的肯定。iPhone成長動能強勁
iPhone 營收約853億美元,年增23%,主因 iPhone 17 系列需求「極為強勁」,扭轉去年假期季小幅下滑的態勢。中國市場明顯回溫
大中華區(含台港)營收約255億美元,年增38%,升級用戶與轉換用戶雙雙成長,成為本季最大亮點。產品線表現分歧
iPad 年增6%優於預期,Mac 年減7%不如預期;穿戴裝置與配件年減2%,持續承壓。服務與AI投資方向
服務業務維持約14%年增,活躍裝置數達25億台,支撐長期變現潛力;研發支出增至約109億美元,並與 Google 合作導入 Gemini AI,但供應鏈與記憶體成本上升恐影響短期毛利。
焦點新聞
總經
川普考慮對伊朗動武推升油價,地緣政治風險引發原油供應疑慮
- 油價單日大漲逾3%
美國西德州原油收在每桶65.42美元,上漲3.5%;布蘭特原油收70.71美元,上漲3.38%,反映市場迅速定價政治風險。 - 美國考慮對伊朗動武
川普正評估對伊朗安全部隊與高層進行有限打擊,意圖製造政權更替條件,引發市場對中東供應穩定性的高度關注。 - 伊朗內部動盪加劇不確定性
伊朗近期強力鎮壓反政府示威,造成大量死傷,政治不穩進一步放大原油供應中斷的潛在風險。 - 軍事部署升高衝突訊號
美國已部署「亞伯拉罕.林肯號」航母戰鬥群至中東,並警告伊朗核協議談判時間所剩無幾。 - 油市聚焦供應是否受影響
市場持續觀察伊朗原油出口、荷姆茲海峽航運與OPEC供給是否因衝突升級而出現實質干擾。
全美公寓租金續跌至2022年低點,供給過剩與需求疲弱壓抑房租走勢
全美公寓租金在新年持續下滑,反映大量新供給尚未完全消化,加上就業市場轉弱與家庭形成放緩,使房東難以取得定價權。整體租金已較2022年高峰回落6.2%,空置率與出租天數同創新高。短期內,即便新建案高峰已過,若需求未明顯回溫,租金壓力仍將持續,區域分化也將更加明顯。
全國租金再創淡季新低
1月全美租金中位數為1,353美元,年減1.4%,為連續第4個冬季出現明顯淡季下滑,並創2022年以來最低1月水準。空置率與出租時間攀升
全國空置率升至7.3%創歷史新高,平均出租天數達41天,顯示房源供給充裕、租賃需求偏弱。供給仍多、需求轉弱
儘管新建公寓供給高峰已過,但仍有大量案源釋出,且就業市場趨緊、家庭形成放緩,持續壓抑租金表現。區域表現明顯分化
南部與山區租金年跌幅最大,奧斯汀年減6.3%最為疲弱;相對地,維吉尼亞海灘年增5%,東北、中西部及部分西岸城市仍見租金成長。後市關鍵在需求回溫
建設浪潮逐步退潮,但未來租金能否止跌回升,將取決於勞動市場表現與整體經濟不確定性是否改善。
產業
AI顛覆疑慮引爆拋售潮,軟體股重挫跌入熊市區間
- 軟體ETF跌入熊市
iShares Expanded Tech-Software Sector ETF(IGV)單日大跌5.4%,較近期高點回落約22%,正式進入熊市區間,創去年4月以來最大單日跌幅。 - AI威脅凌駕基本面
儘管 ServiceNow 財報與財測優於預期,股價仍暴跌10%,反映投資人對既有應用軟體供應商的高度懷疑。 - 龍頭股拖累情緒
微軟(Microsoft)因雲端成長放緩與保守的獲利指引,股價下挫10%,創2020年以來最重單日跌幅,加深市場對軟體需求前景的憂慮。 - 競爭式AI進展加速
Anthropic 推出 Claude Opus 4.5,展現在程式設計與企業任務上的強大能力,市場質疑大型既有廠商在AI創新節奏上落後。 - 歐洲軟體同樣承壓
SAP 因雲端訂單積壓成長不如預期,股價暴跌15.2%,顯示AI轉型壓力已擴散至全球軟體產業。
個股
亞馬遜擬投資OpenAI最高500億美元,加速AI布局並深化雲端與晶片生態
亞馬遜(Amazon)正與 OpenAI 洽談最高約500億美元的策略投資,顯示其在AI領域採取「多邊押注」策略,即使已重金支持競爭對手 Anthropic,仍希望透過參與 OpenAI 融資掌握產業核心動能。此案若成形,將強化亞馬遜在雲端、AI晶片與大型模型生態的話語權,也呼應其高資本支出與組織瘦身並行、全力轉向AI基礎建設的長期方向。
亞馬遜與OpenAI洽談巨額投資
亞馬遜與 OpenAI 討論最高約500億美元投資,整體募資規模可能達約1,000億美元,最快數週內簽署條款,將成為AI產業史上最大規模融資之一。多方戰略投資人同步參與
OpenAI 本輪募資預計分階段完成,首波由亞馬遜、微軟(Microsoft)與輝達(NVIDIA, NVDA)等策略投資人參與,後續包含軟銀(SoftBank)洽談最高約300億美元投資。雲端與AI晶片合作成關鍵
潛在交易可能納入使用亞馬遜自研AI晶片,有助推升 AWS 在大型模型訓練與推論市場的競爭力,降低對外部晶片供應的依賴。Anthropic與OpenAI並行押注
儘管亞馬遜自2023年起已向 Anthropic 投入數十億美元,並成為其主要雲端與訓練夥伴,仍選擇布局 OpenAI,反映其避免單一技術路線風險的策略思維。高資本支出與組織調整並進
亞馬遜預估2026年資本支出將達約1,250億美元,同時裁減約1.6萬名企業員工,顯示公司正集中資源於AI資料中心與長期基礎建設投資。
放大鏡觀點
文章相關標籤
本文內容轉載於此
關於作者

【美股焦點】微軟FY26Q2財報前瞻,Azure雲端動能與AI變現為關鍵!
【美股盤勢】美股震盪下探,資金轉向防禦與能源(2026.01.15)
【美股焦點】CrowdStrike併購SGNL,鞏固AI資安地位!
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
2026.11.02 期指實戰錄 - VVIP 限定
3hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
3hours ago
1101【AI大數據超級Excel表】VIP 專屬
4hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
4hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
4hours ago