


【美股焦點】Oracle的AI豪賭,債務疑慮與成長想像誰將勝出?


圖 / Shutterstock
Oracle 借錢擴張 AI 基礎建設的速度遠超市場能消化的風險
Oracle(ORCL)計畫新增 380 億美元負債,使其總負債突破一兆美元大關,顯示公司將 AI 雲端業務視為下一個十年成長主軸。然而債務上升的幅度已明顯快於營運現金流增長,讓市場擔心這場資本支出競賽是否會成為企業財務壓力的源頭。
科技巨頭為維持股票回購與配息,多仰賴發債支撐資本支出,Oracle 亦不例外,但其現階段自由現金流不足以覆蓋快速擴張的 AI 設施,使得槓桿強度遠比競爭者敏感。債券殖利率的微幅跳升雖然不構成信用風暴,但明確透露市場對 Oracle 的償債能力開始重新定價。
折舊壽命縮短將重擊 Oracle 的財報品質並壓縮未來獲利能力
微妙的長期隱憂在於資料中心設備的折舊周期可能比預期更短。根據市場觀察者的估算,AI 設備的經濟壽命或將落在三至四年,而非傳統雲端建置常見的五至七年。若科技巨頭普遍延長折舊年限以維持短期 EPS 平滑,未來 2026 至 2028 年可能出現折舊費用集體跳升的情況,對 Oracle 這類高資本密集的玩家衝擊尤為明顯。
美國知名對沖基金經理人 Michael Burry 所提出的 1,760 億美元折舊低估問題,將使投資人重新審視 Oracle 的盈餘品質,並對其資本報酬率與投入成本的匹配度提出更尖銳的質疑。當設備快速折舊、AI 更新週期縮短,Oracle 必須在短時間內從客戶身上提取足夠收入以彌補成本,否則自由現金流將面臨結構性壓力。
AI 雲端需求不容否認,但 Oracle 的財務結構限制其轉化能力
Oracle 的多雲策略與與大型 AI 客戶的合作為其創造了難得的成長窗口,在當前 GPU 緊缺、全球 AI 資料中心爭相擴建的市場背景下,Oracle 的雲服務確實可能迎來重要增量。然而,公司能否充分將需求轉化為獲利仍取決於三項核心條件,包括1) AI 雲端租用率的持續提升、2) GPU 交付進度是否能轉化為可計費產能,以及 3) AI 新客戶的契約條款是否具高毛利率。若產能利用率不如預期,龐大的前置資本支出將被鎖在低效率的資產中,使得負債槓桿對獲利的壓力被放大。即便 AI 資本支出浪潮持續,Oracle 的財務彈性仍將在短期受限,投資人需警惕成長故事與財務現實的落差。
債券市場已提早反應資本效率疑慮,但信用風險並未失控
從債券殖利率小幅上升便可觀察到市場開始要求更高風險補償,但幅度並未達恐慌程度,顯示 Oracle 仍擁有充足的信用緩衝。分析師普遍認為這不是債市泡沫破裂的信號,而是市場對企業槓桿結構與財報品質的重新估值。
大型科技公司普遍採用「借債→回購→維持 EPS 穩定」的財務工程模式,而 Oracle 的現金流強度與業務規模不如微軟、谷歌,這使其看似相同的策略承受更大風險。換言之,債市反應反映的是相對競爭力,而非絕對信用惡化。
財報成績單及想像空間至關重要,等待股價回穩
綜合成長前景與財務風險,Oracle 正處於 AI 基礎建設浪潮的甜蜜點,但同時站在資本效率與槓桿壓力的交叉口。以投資結論而言,短期內市場將聚焦折舊壽命、自由現金流與債務負擔的真實可控性,這將使股價難以享有與微軟、亞馬遜等主導型雲端企業相同的估值溢價。中長期而言,若 AI 雲端客戶能帶來高可見度的合約收入,Oracle 的槓桿策略將有機會在三至五年後回收,但在此之前波動將欲小不易。
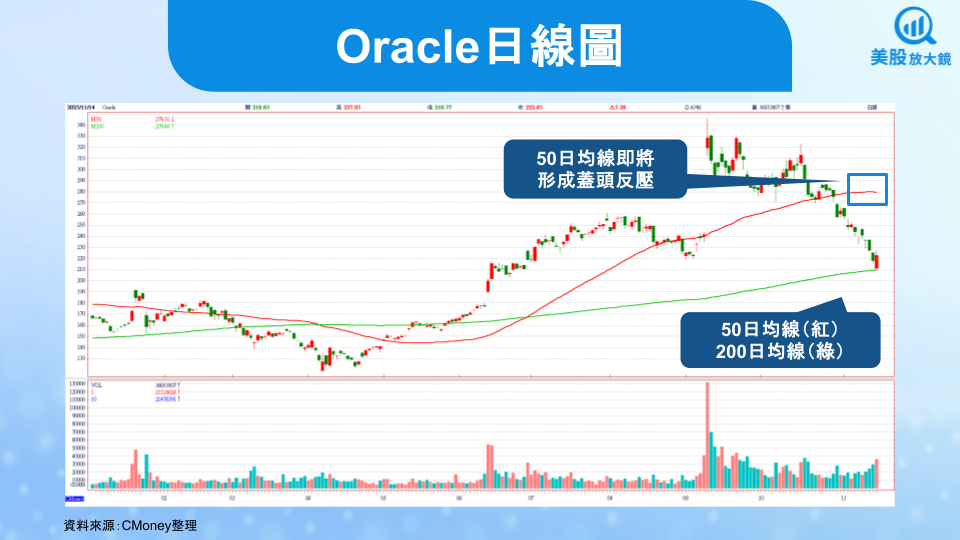
而從當前股價修正力道來看,空方氣勢強勁,Oracle 價格回落至 200 日均線(下圖紅線為 50 日均線、綠線為 200 日均線)。儘管 200 日均線或將扮演關鍵支撐,促進 Oracle 股價反彈,但上方的 50 日均線也將下彎,形成短線上的蓋頭反壓,不利於股價在短期內有所表現,故宜等待空方力量消化完畢再伺機布局較為安全。
未來的觀察指標包括產能利用率、AI 雲端毛利、自由現金流轉正速度與折舊政策調整。一旦財報開始能反映實際資本回收,Oracle 才可能迎來重新評價的契機。
台股相關供應鏈或概念股
台達電(2308):AI 資料中心電力需求急升,高瓦 PSU、散熱、UPS 皆為台達電強項,是電力端最大受益者。
台積電(2330):AI GPU/ASIC 全依賴先進製程,N3/N2 滿載確立,是 AI 半導體鏈最確定的核心贏家。
廣達(2382):NVIDIA 最大 ODM 之一,AI 伺服器出貨量龐大,供應鏈穩定、成長可見度高。
聯發科(2454):AI PC、AI 手機與 Edge AI 正在爆發,AI 裝置化的長期結構受惠股。
緯穎(6669):全球核心 AI 伺服器 ODM,直接受惠美系科技巨頭與 Oracle 的 AI 集群建置擴張。
【美股研究報告】Oracle股價重挫近7%,AI大明星怎麼了?
【美股焦點】Oracle與Meta策略結盟,2030年營收上看2,250億美元!
【美股研究報告】甲骨文財報後暴漲三成!千億訂單開啟成長新曲線
文章相關標籤
本文內容轉載於此
關於作者

【美股盤勢】美股聚焦AI支出回報,科技股承壓震盪!(2026.01.30)
【美股焦點】微軟FY26Q2財報前瞻,Azure雲端動能與AI變現為關鍵!
【美股盤勢】美股震盪下探,資金轉向防禦與能源(2026.01.15)
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
3hours ago
收藏內容 讓好文不錯過

