




光寶科(2301)獲利優於預期,AI電源出貨能否撐起評價?


光寶科第三季營收低於預期,費用控管支撐營業利益
光寶科(2301)第三季營收略低於市場共識,營業利益則優於預期,主要來自營業費用控管。毛利率維持在25.9%,顯示產品組合與成本管理仍具一定韌性。這份財報呈現兩條不同進度:當期營收尚未完全反映AI需求,獲利端已先獲得費用控管支撐。
從機構角度來看,營業利益優於預期,有助於穩定短期EPS預期。不過,費用控管帶來的改善仍有上限,後續獲利成長需要營收規模、高毛利產品占比與供應能力共同配合。因此,毛利率能否守住目前水準,以及AI電源產品何時大量出貨,會比單季費用表現更有延續性。
雲端資本支出與電源規格升級支撐2026、2027年展望
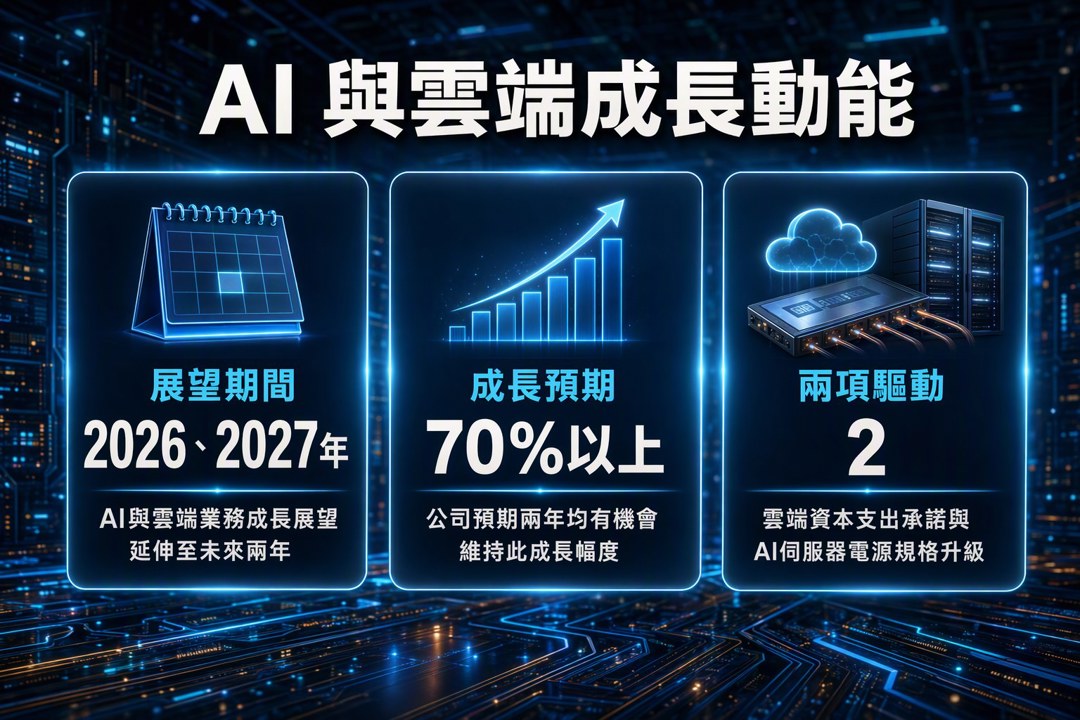
光寶科對AI與雲端業務釋出樂觀看法,預期2026年及2027年均有機會維持70%以上成長。公司提出的兩項驅動因素,分別是雲端服務供應商的資本支出承諾,以及AI伺服器推動電源供應器規格升級。
這套成長邏輯與目前大型雲端業者持續擴建資料中心的方向一致。AI晶片運算密度提高後,伺服器對供電效率、功率與散熱管理的要求同步上升,電源供應器的單機價值量也有提升機會。AI基礎建設支出仍是主要需求來源,光寶科的展望則把這項趨勢延伸到未來兩年。
70%以上的成長預期仍屬公司展望,實際結果要看雲端資本支出能否依計畫執行。資料中心建置涉及晶片、電力、機房與網路設備,多個環節只要出現延遲,電源產品的認列時程也可能跟著後移。
法人上修獲利預估,高毛利產品放量時間仍有分歧
多家機構近期調高光寶科獲利預估,主要依據AI電源的長期需求,以及公司在高功率電源市場的布局。這代表市場正在把雲端資本支出轉化為未來EPS成長預期,財報中的營業利益表現也提供部分支撐。
部分法人維持保守看法,並考量高毛利產品放量仍需時間,進而下修目標本益比。這項分歧反映市場對方向與時程的判斷差異:AI電源需求具備成長基礎,訂單轉成出貨與獲利仍要經過供應、驗證及資料中心部署等環節。
獲利預估上修與評價倍數下修可以同時發生。前者反映企業獲利可能改善,後者反映時程風險與執行折價。若高毛利產品持續延後,營收成長仍可能伴隨產品組合改善速度偏慢。
零組件供應與資料中心部署構成兩項風險
供應鏈限制涵蓋IC、印刷電路板(PCB)及被動元件,任何缺貨都可能影響電源供應器交付。終端需求端則要觀察AI伺服器採購變化,以及資料中心建置是否延遲。供給與部署時程需要同步配合,才能讓訂單順利轉化為營收。
光寶科自2025年底開始策略性採購,希望降低缺料造成的衝擊。公司也透過併購,以及分拆散熱等部門調整營運配置,目標是提升整體競爭力。這些措施有助於強化供應與組織彈性,成效仍需透過交貨進度、產品組合及毛利率持續確認。
今年11月2日族群走勢分化,資金尚未全面擴散
截至今年11月2日盤中,光寶科股價為243.5元,上漲1.25%,走勢相對平穩。電源供應器族群則震盪偏弱,顯示AI電源的中長期預期尚未轉化為全面性的族群買盤。
幸康(3332)盤中跌逾5.4%,大戶買賣超雖為微幅淨流入,量能仍偏保守。海韻電(6203)盤中下跌約1.2%,並出現零星資金調節。飛宏(2457)盤中跌近1%,成交量達千張,大戶買賣超小幅為正,低檔仍有部分承接。
單日盤中表現只能反映短線資金與情緒,無法單獨確認產業趨勢。光寶科目前有公司展望、雲端資本支出與規格升級支撐;族群廣度仍偏有限。AI題材集中於少數公司時,時程落差容易放大股價波動。後續應持續檢查高毛利產品出貨、零組件供應與資料中心部署進度,三項訊號若無法同步改善,獲利預期上修的延續性就會受到限制。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
5
【10:52 即時新聞】南電(8046)股價大漲至1030元、上漲8.08%,ABF高階載板需求題材發酵+多頭格局下主力與三大法人買盤支撐
國安基金第十次進場,歷史數據找會買什麼股?
anhour ago
2026/11/02~11/06 大盤週報
4hours ago
財神&玄武&欽點三榜*周總結-搶在國安前進場很安心
5hours ago
1108【AI大數據超級Excel表、5年殖利率】VIP 專屬
7hours ago
🔥台股單週崩5,510點!趨勢股12→5檔,漲停股能追嗎?
8hours ago