




華爾街調整四檔熱門美股評等,股價接下來先看誰的獲利


華爾街評等分化,獲利能見度與估值成為分水嶺
截至今年9月9日,華爾街分析師調整多檔熱門美股的投資評等。戴爾(DELL)與好時(HSY)獲得升評,可口可樂(KO)與波音(BA)則遭到降評。四家公司分屬科技、消費與工業,市場檢驗標準相當一致:營運改善需要轉成可持續的EPS與現金流,股價也要留有合理的估值承受度。
戴爾受惠於AI基礎建設支出,好時迎來成本壓力緩解。可口可樂擁有穩定基本面,估值已逼近歷史極端區間;波音手握龐大訂單,現金流改善速度仍落後管理層目標。訂單、獲利與估值必須互相支持,才能讓升評具備更扎實的基礎。
戴爾AI伺服器積壓訂單增至950億美元
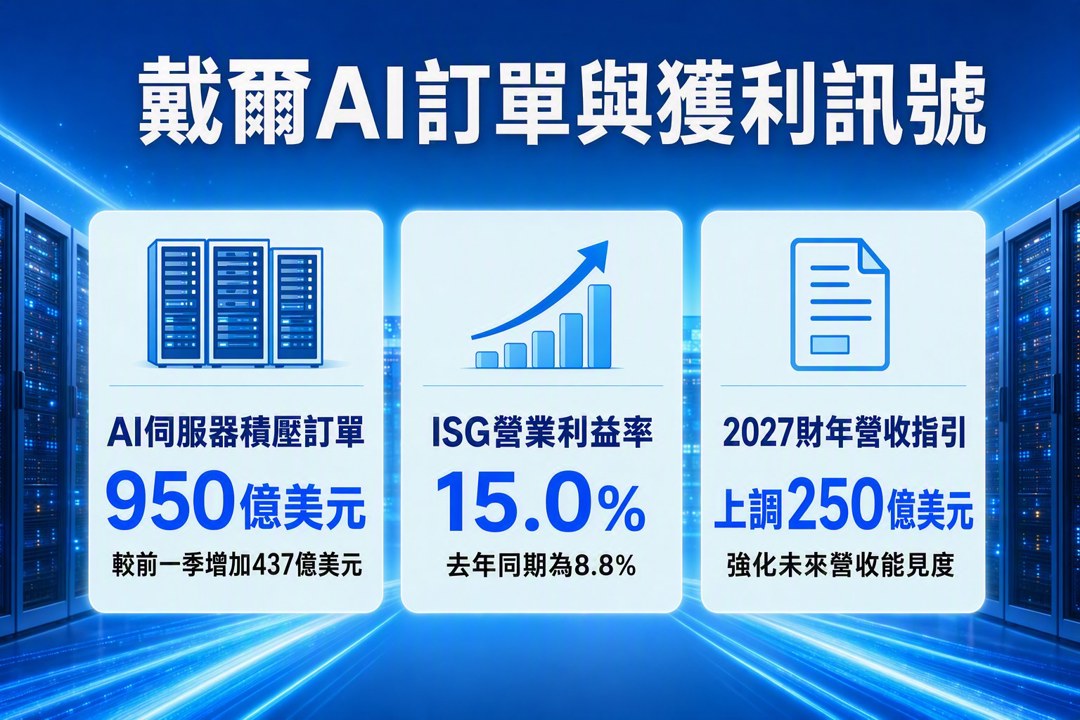
戴爾第二季的基礎設施解決方案集團(ISG),也就是伺服器與企業儲存設備業務,營業利益率由去年同期8.8%升至15.0%。這項變化顯示,AI伺服器需求已開始反映在獲利結構,營收規模擴張也帶來更好的營運槓桿。
更受市場關注的是,戴爾AI伺服器積壓訂單較前一季增加437億美元,總額達950億美元。積壓訂單代表客戶已下單、公司尚未完成交付的金額,可提供未來營收能見度。公司同時將2027財年營收指引大幅上調250億美元,成為分析師升評的重要依據。
950億美元積壓訂單支持AI基礎建設需求仍強,15.0%的ISG營業利益率則補上獲利證據。後續仍要追蹤交付速度、供應能力與產品組合,因為訂單規模需要轉成營收、EPS與現金流,才能支撐較長期的評價。
好時第二季超越預期,可可與物流成本同步緩解
好時第二季營收達27.9億美元,調整後每股盈餘(EPS)為1.90美元,兩項數字均高於市場預期。公司也將全年財測低標調高,調整後EPS預估區間來到8.36至8.52美元,顯示管理層對下半年營運更有信心。
可可價格回落、物流環境改善,加上公司執行效率,構成這次升評的主要理由。分析師將第二季視為營運轉折獲得確認的季度,因為成本壓力減輕已同步反映在財報與全年指引。
截至今年9月9日,好時以2027年預估EPS計算的本益比約17.7倍,股息殖利率為3.32%。成本下降與財測上修同時出現,讓市場有條件重新評估獲利穩定度。後續觀察焦點包括可可價格能否維持較低區間,以及消費需求能否承受產品售價。
可口可樂26倍本益比逼近歷史極端區間
可口可樂的基本面仍具穩定性,分析師的疑慮集中在估值與成長品質。截至今年9月9日,公司本益比約26倍,高於多數美股七巨頭成員。近期營收成長主要由產品漲價貢獻,銷量成長相對有限。
可口可樂的本益比、股價營收比(P/S)與企業價值倍數(EV/EBITDA),均高於過去十年平均,並逼近高於均值兩個標準差的區域。歷史經驗顯示,公司估值來到類似位置後,股價承受修正的風險通常會升高。
健康法規趨嚴與GLP-1減重藥物普及,也可能改變含糖飲料的長期需求。26倍本益比提高成長門檻,後續需要更強的銷量、產品組合與EPS成長,才能消化目前評價。
波音擁有7,152.6億美元訂單,現金流進度仍落後
波音的積壓訂單高達7,152.6億美元,營運狀況也有所改善。這批訂單提供長期營收能見度,但飛機交付、獲利能力與現金流產生速度,仍與管理層設定的每年100億美元自由現金流目標存在明顯距離。
分析師因此對波音的企業價值倍數與現金流估值轉趨保守。龐大訂單可以支撐長期需求,交付效率、成本控制與收款進度則決定現金流何時出現。訂單能見度尚未完全轉成現金流,使目前估值缺乏足夠緩衝。
我會把這次評等分化視為市場對獲利品質的再檢查。戴爾與好時已有財測上修、利潤改善或成本下降支撐;可口可樂與波音則面臨估值高、成長品質或現金流轉換速度的壓力。AI伺服器訂單高度集中於少數供應商,也提醒你們留意題材集中化風險;當估值上升快於EPS與自由現金流,任何交付延誤或資本支出降溫,都可能放大股價波動。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【基本面】贏勢股 APP選股-盟立、事欣科、晶豪科-20261027
2hours ago
2026.10.27 期指實戰錄 - VVIP 限定
4hours ago
10/27 主動式ETF共識|聯亞5家追買,弘塑漲卻遭大砍兩成
6hours ago
10/27 強棒旺旺來交易回顧|冠西電(2466)表現強勢
6hours ago
【00992A】10/27 操作日報|趁大跌狂買信驊與聯亞!
6hours ago