


波克夏(BRK.B)短線抗跌,精準機件近千億美元估值撐得起嗎?


精準機件熬過110億美元減損,航太復甦重新改寫資產價值
波克夏海瑟威(BRK.B)在2016年以372億美元收購Precision Castparts,以下稱精準機件。巴菲特後來坦承,他高估了這家複雜金屬零組件製造商的獲利潛力,收購價格也付得過高。
疫情期間,航空業停擺重創精準機件的主要客戶。波克夏在2020年認列約110億美元資產減損,等於一次承認原先的獲利假設需要下修。巴菲特仍保留對管理團隊與長期競爭力的信心,讓公司留在波克夏體系內繼續營運。
六年後,供需環境出現明顯轉變。精準機件生產的渦輪葉片及複雜金屬產品供給吃緊,航空引擎需求也隨商用飛機市場復甦而回升。當年的減損反映疫情衝擊,今天的價值則由稀缺產能重新定價。
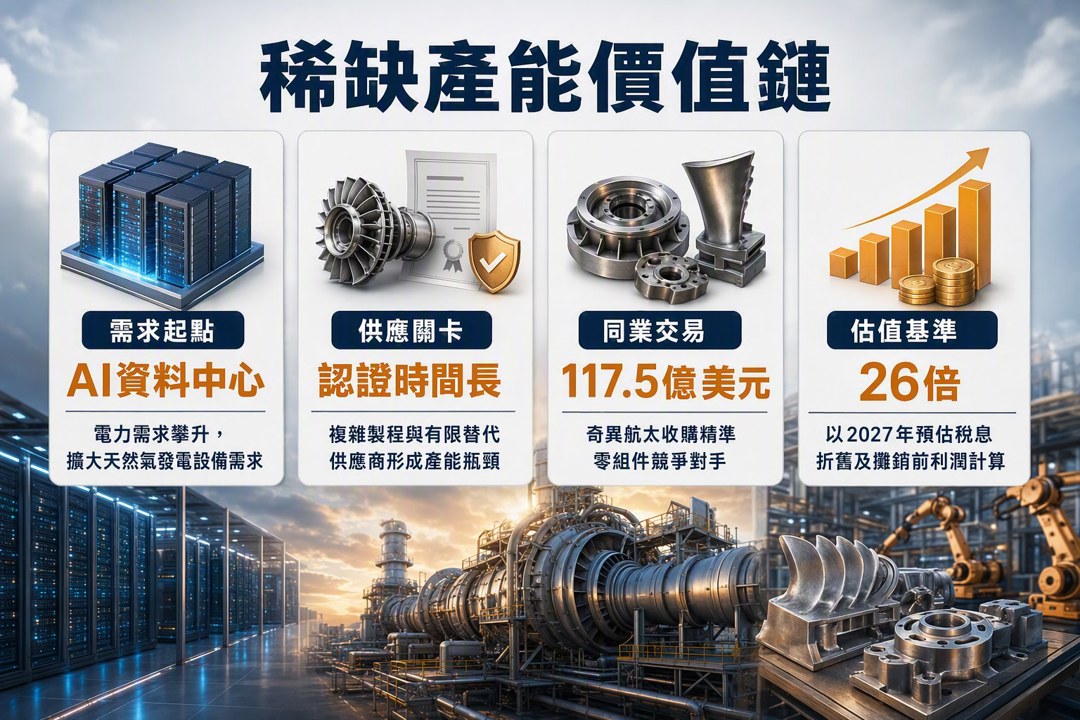
AI資料中心擴大天然氣渦輪機需求,精密零組件成為產能瓶頸
精準機件的產品除了用於飛機引擎,也廣泛投入天然氣渦輪機。AI資料中心持續擴建,電力需求同步攀升,天然氣發電因建置速度與穩定供電能力而受到更多關注。這條需求鏈最終會傳導至渦輪葉片、鑄件及耐高溫金屬零組件。
這類產品具備認證時間長、製程複雜及替代供應商有限等特性。需求快速成長時,產能無法立即增加,既有供應商便會取得更強的議價能力。AI資本支出的影響已由晶片與伺服器延伸至電力設備供應鏈,精準機件正位於航太與能源兩條需求曲線的交會處。
奇異航太(GE)宣布以117.5億美元收購Consolidated Precision Products,提供了一筆重要的同業交易基準。後者是精準機件少數具規模的競爭對手,收購價格約為其2027年預估稅息折舊及攤銷前利潤的26倍。
這個倍數反映買方願意為稀缺產能、技術門檻與未來訂單支付高價。它同時帶有併購控制權溢價,直接套用到另一家公司時,仍須保留折扣與營運差異。
1,000億美元估值屬可比交易推算,獲利規模仍是判斷基礎
若以奇異航太交易的26倍估值倍數推算,精準機件的潛在價值可能接近1,000億美元。這高於今年8月市場估算的600億至750億美元,也接近波克夏2016年收購成本的三倍。
這項推算顯示波克夏持有的工業資產可能大幅增值,卻無法直接視為已實現報酬。精準機件沒有單獨上市,公開財務資訊有限;26倍也來自特定併購案,包含策略價值與供應鏈稀缺性。1,000億美元比較適合作為估值情境上緣,仍需搭配精準機件未來獲利、自由現金流及資本支出評估。
波克夏鮮少舉辦面向投資人的法說會,也未持續揭露精準機件的完整營運數據。市場很難迅速把單一子公司的價值變化納入股價。這也是控股公司常見的分析難題:旗下資產可能升值,母公司的市場評價仍受保險、鐵路、能源與股票投資組合共同影響。
波克夏短線抗跌,2026年累計報酬仍落後標普500
截至今年9月13日前一週,國際油價與美國公債殖利率上升,使大型指數承受賣壓。標普500、道瓊工業指數與Nasdaq-100一度連續四個交易日下跌,直到週末才出現小幅反彈。
標普500當週下跌0.8%,波克夏A股與B股則上漲接近0.9%。這段逆勢表現顯示,在殖利率攀升與科技股波動擴大時,資金對波克夏的現金部位、保險業務及多元資產配置給予較高防禦評價。
時間拉長後,結論會有所不同。截至今年9月13日,波克夏B股年初以來的漲幅仍落後標普500超過10個百分點。一週抗跌反映短期資金偏好,全年落後則呈現AI大型科技股主導指數的現實。精準機件的資產重估尚未明顯扭轉這項差距。
3,655億美元現金提供安全墊,也提高資本配置壓力
截至今年第二季末,波克夏帳上現金達3,655億美元,較第一季減少8.0%。扣除鐵路相關現金與應付國庫券後,現金為3,592億美元,季減3.8%,規模依然相當龐大。
波克夏第二季投入45億美元回購自家股票,顯示管理層願意動用部分資金,但回購規模相較現金總額仍有限。海外投資方面,日本商社三菱繼續占有重要位置,也代表波克夏的資本配置已延伸至美國市場以外。
龐大現金能降低市場下跌時的流動性風險,也讓波克夏具備承接大型交易的能力。另一方面,現金報酬會受到利率方向影響;若聯準會進入降息循環,短期國庫券收益下降,波克夏需要更多營運獲利、併購或回購來維持資本報酬。
政治廣告插曲凸顯巴菲特品牌的獨立性
今年9月,內布拉斯加州一名共和黨籍眾議員候選人在競選廣告中使用巴菲特的姓名與照片,訴求禁止國會議員交易股票。巴菲特的女兒蘇西隨即澄清父親未提供授權,並認為廣告容易讓外界誤以為巴菲特支持該候選人。
競選團隊隨後推出新版廣告,移除所有巴菲特相關畫面。這起事件對波克夏財務影響有限,卻說明巴菲特個人聲譽仍與公司治理形象高度連結,任何政治背書暗示都可能引發快速回應。
精準機件的案例呈現長期資本配置的兩面性。高價收購曾造成百億美元減損,產業供需與AI電力投資又讓稀缺產能重新獲得高估值。現階段可以確認的是同業交易價格上升、航太與天然氣渦輪機需求增強;精準機件能否支撐接近1,000億美元的價值,仍要由獲利成長、現金流與產能擴張逐步證明。題材集中於AI基礎建設的程度愈高,市場也愈需要警惕需求預期降溫後的估值回撤。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
43minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
44minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

