


AI資料中心衝向152GW,電力設備交期會拖慢誰的資本支出?


AI資料中心擴張,電力設備成為供應鏈瓶頸
美國大型雲端與科技公司持續投入數十億美元建置AI資料中心,電力設備供應開始限制建設速度。晶片決定運算效能,變壓器、開關設備、備援電池與光收發模組,則決定伺服器能否如期上線。
資料中心的「電力堆疊」,指電力從高壓輸電進站,到伺服器實際使用之間的整套設備。大型變壓器負責降低電壓,開關設備、保險絲與斷路器維持系統穩定,電池則在外部電網異常時提供備援。
AI伺服器密度提高後,用電與冷卻需求同步增加。任何一個設備延遲交貨,都可能讓已採購的GPU與伺服器閒置。對企業來說,資本支出效率開始受到供電進度約束,AI投資週期也因此延伸到電網與工業設備。
川普先前簽署行政命令,將外國製造的電力系統關鍵設備列為特殊外國威脅,並授權能源部禁止或限制相關交易。華府近期又升高對中國電力及通訊設備的警戒,管制範圍涵蓋資料中心依賴的變壓器、開關設備與電力控制裝置。
中國供應商掌握變壓器、電池與光模組產能
美國推動供應鏈調整,背後有明確的產業集中度。Wood Mackenzie與約翰霍普金斯大學學者估計,中國在部分變壓器及開關設備類別的市占率接近三成,並占美國電池進口四成以上。
依賴程度還延伸至銅材、電工鋼與電池正極材料。即使設備最終在美國組裝,上游原料供應依然可能受到中國出口政策、關稅與貿易限制影響。這代表華府面對的是一條跨越原料、零組件與系統整合的供應鏈。
光通訊的集中度更高。中際旭創與新易盛合計約占全球資料中心光收發模組出貨量三分之二。光收發模組負責將電子訊號轉為光訊號,支撐資料中心內部與不同機房之間的高速傳輸。
外界報導指出,美國政府正在研擬限制新一批中國光收發模組進口。若政策實施,雲端業者需要在短期內轉向非中系供應商,採購價格、交貨期與產品認證都會增加變數。供應鏈安全正轉化為AI建設成本。
美國擴充在地產能,設備交期仍難快速縮短
美國已透過本土製造與外資投資建立替代產能。Hitachi Energy在2025年宣布投資10億美元擴充美國電網設備,其中4.57億美元用於新建大型電力變壓器工廠。Siemens Energy則於今年初公布10億美元投資計畫,涵蓋電網與燃氣渦輪設備產線。
這類投資有助於提高長期供應韌性,短期供需缺口仍然存在。研究機構估計,今年全球大功率變壓器的市場缺口約15%,變電站設備缺口約8%。美國若進一步限制中國設備,訂單將流向原本已經滿載的供應商。
過去部分資料中心業者採用中國變壓器,主要考量就是較短的交貨期。改向其他地區採購後,排隊時間可能延長,設備價格也可能上升。工廠建置完成後還要經過設備安裝、人員訓練與產品認證,帳面投資金額無法立即轉成有效產能。
光學設備也面臨相似情況。Lumentum(LITE)與Coherent(COHR)掌握先進光子設計技術,並吸引Nvidia(NVDA)等企業投資。然而,無塵室產能、自動化封裝能力與量產良率仍需擴充,業界估計它們在12至24個月內難以完全承接中國同業的出貨規模。
政策可以引導訂單,量產能力需要時間累積。訂單轉移與獲利成長之間存在產能落差,非中系供應商能否擴大市占,仍要看資本支出進度、良率與交貨能力。
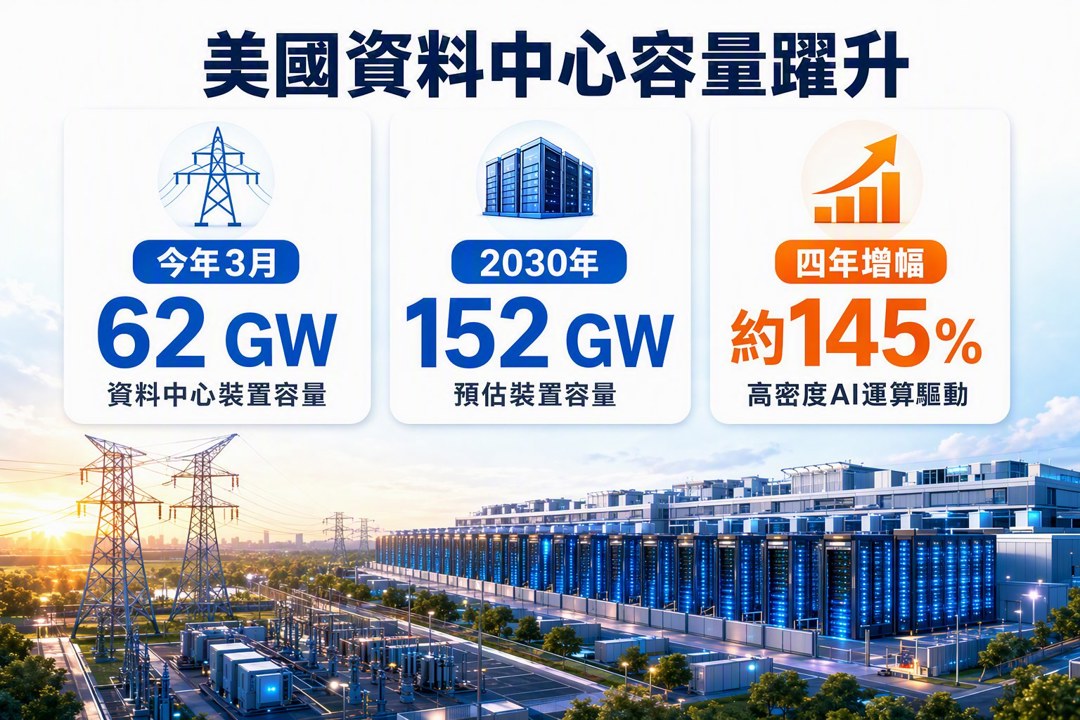
62 GW走向152 GW,電網供給牽動AI資本支出
S&P Global預估,美國資料中心裝置容量將從今年3月的62 GW,增加至2030年的152 GW,四年內增幅約145%。高密度AI運算是主要驅動力,也代表電力設備需求將以遠高於傳統資料中心的速度成長。
白宮將關鍵電力設備製造列為先進製造、AI與國防生產的優先事項,並宣稱透過減稅、關稅與鬆綁管制,已吸引數兆美元投資。政策方向相當清楚,但企業獲利仍取決於建設成本能否控制。
對大型雲端業者而言,變壓器、光學設備與備援電池漲價,會提高每單位運算能力的建置成本。資料中心若延後啟用,折舊、土地、電力合約與已採購硬體也可能提前形成資金占用。AI需求持續成長,資本支出的轉換效率卻可能下降。
這也是我會持續追蹤的財報訊號。未來除了雲端業者公布的AI資本支出,還要觀察資料中心啟用時程、電力取得進度,以及新增運算能力帶來的營收與EPS增幅。資本支出快速上升,如果獲利增速未能同步,市場對AI投資回報的要求就會提高。
電力脫鉤提高安全性,也放大成本與集中風險
支持供應鏈調整的一方引用5G經驗,主張提早降低中國設備占比,可以避免日後拆除既有系統所帶來的高額成本。另一方則擔心,過快限制成熟供應商,可能拖慢美國資料中心上線速度,讓AI競爭力承受額外壓力。
這場調整反映安全、效率與成本之間的長期拉鋸。美國需要擴大本土產能,也需要維持AI基礎建設的建設速度。政策執行若快於替代產能形成,短期結果可能是設備漲價、交貨期拉長與雲端業者資本支出增加。
對S&P 500、那斯達克與費城半導體指數來說,AI獲利預期已高度依賴少數大型科技公司持續投入。現在又增加電網設備、光模組與原料供應的限制,市場對AI的依賴鏈條變得更長。
AI基礎建設已進入電力約束階段。未來幾年若變壓器缺口收斂、光學產能與良率提升,AI建設速度才有機會貼近需求成長。若設備成本持續攀升、資料中心啟用延遲,資本支出與企業獲利之間的落差將成為下一輪警示訊號。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
40minutes ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
41minutes ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
42minutes ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

