




Twist Bioscience營收增23%,11月財報能否讓虧損續縮?


AI 製藥背後,先賺到的是實驗服務
近期美股震盪,TWST 這檔台灣投資人多半不熟的基因科技股,今年股價卻幾乎翻了四倍。市場先買的是它在 AI 製藥流程裡的位置,不是單靠題材喊話。禮來把它的抗體實驗服務納入 AI 藥物探索平台,讓這家公司從供應環節直接被看見。
AI 已經能快速設計出大量抗體候選物,接下來卡住的地方在實驗。電腦判定有潛力,還要進試管確認穩定性、可製造性,以及會不會黏到錯的目標。候選物越多,實驗室越容易變成瓶頸。TWST 被市場盯上的點,就在這裡。
Twist Bioscience 做的是把 DNA 變成可量產的實驗流程
TWST 的核心能力,是在矽晶片上寫入 DNA。白話講,就是把過去一段一段做 DNA 的方式,改成能同時處理大量序列的系統。藥廠先用模型挑出候選抗體,再交給 TWST 製造相關 DNA、表現蛋白質、做標準化測試,最後把實驗結果回饋給模型。
這套價值不靠聊天式 AI,也不靠 GPU。它靠設備、製程和一致性的實驗流程。這也是禮來今年 9 月把 TWST 納入 TuneLab 平台後,市場願意重新評價它的原因。合作流程很清楚:模型先篩選,實驗再驗證,結果再回到模型裡持續修正。
10 月 28 日,TWST 又推出新的抗體篩選服務,宣稱每天可評估數千個候選抗體,最快五天交付初步結果。這代表它提供的,不只是單次代工,而是一個更快把電腦預測轉成真實數據的通道。當 AI 一次丟出更多候選物,這種通道就更有存在感。
營收成長亮眼,股價也先跑到前面
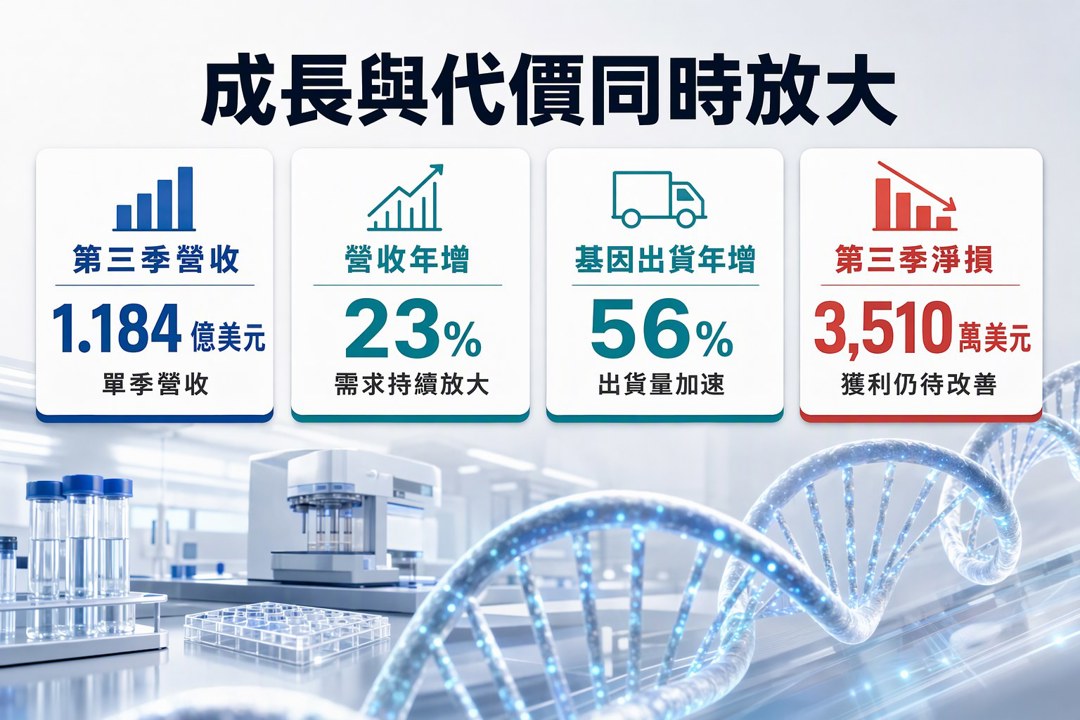
截至今年第三季,TWST 單季營收達 1.184 億美元,年增 23%,出貨基因數量年增 56%。這些數字說明需求確實在放大,也說明禮來合作與新服務沒有停在口號階段,已經反映到業務成長上。
股價反應比營運更快。今年以來,TWST 仍上漲近 4 倍,即使從 10 月初盤中高點回落約兩成,市場對它的期待還是很高。這裡的訊息很直接:資金先押的是它可能成為 AI 製藥背後的實驗資料工廠,獲利還在追趕路上。
同一時間,公司第三季仍淨損 3,510 萬美元,8 月也透過發行新股籌資 3 億美元。這兩件事都要一起看。營收往上走,代表業務有擴張;淨損與增資,則提醒我自己,成長還帶著股權稀釋的代價。市場願意先給高評價,原因很明白,代價也同樣清楚。
11 月 12 日財報,會看成長能否接上獲利改善
接下來的關鍵日期是 11 月 12 日公布的全年財報。那一天要看的重點很單純:營收成長能不能延續,禮來合作和新服務有沒有繼續放大,虧損收斂的速度能不能跟上業務擴張。只要這幾項能同步,市場對 TWST 的高期待就比較站得住。
如果成長還在,虧損卻沒有明顯改善,股價就容易先把故事講完。現在能確認的範圍,是 TWST 已經站進 AI 製藥流程的實驗端,也已經拿到市場追價;後面能不能撐住,還是得回到財報、合作進展和現金稀釋這三件事。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
5
台股失守4萬大關!史詩級崩跌3737點 國安基金啟動護盤、金管會正式發布「限空令」5大救市措施
【搶先看】真的又跌到20%了! 0050現在能買嗎?如果手握100萬,我會怎麼進場 //BC股倉
14hours ago
2026/11/6 尼克萊RS強勢股全清單&大盤附表
15hours ago
2026.11.06 期指實戰錄 - VVIP 限定
16hours ago
11/6 主動式ETF共識|大跌狂掃60筆,經理人集體抄底
17hours ago
AI科技股回檔是危機還是轉機?低基期股浮現機會 10檔台股值得關注
18hours ago