


Absci(ABSI)拿到正面期中數據,13週療效能延續嗎?


ABS-201先拿到期中數據,Absci把下一段路線說得更清楚
Absci(ABSI)這次第二季報告,市場先看到的是ABS-201在HEADLINE一期試驗拿到正面的期中數據。管理層說明,這個候選藥物的安全性與耐受性表現不錯,半衰期也支持未來在6個月內只需注射2到3次的給藥節奏。對生技公司來說,這類數據的重量不只在「有進展」,還在於它開始碰到臨床可用性的門檻。
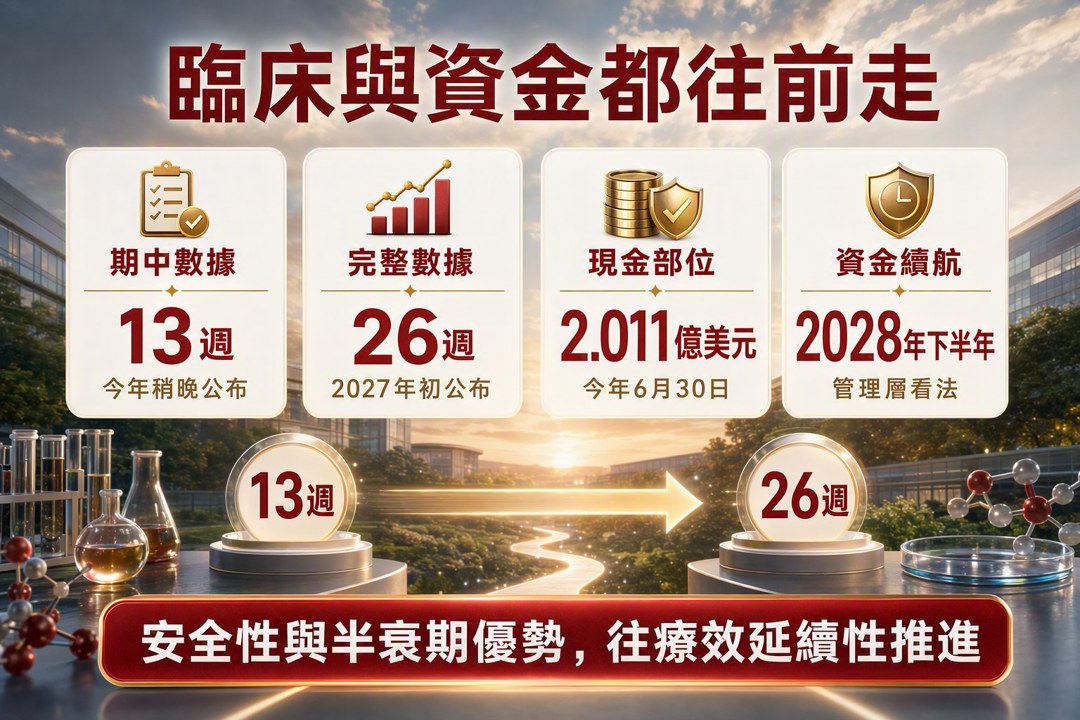
我自己會把這段進展看成兩層:一層是藥物本身的早期臨床訊號,另一層是公司終於有比較具體的時間表可以讓市場追。ABS-201目前的多劑量遞增(MAD)試驗按計畫收案,預計今年稍晚公布13週期中概念驗證數據,2027年初再公布完整的26週數據。對投資人來說,接下來看的重點很直接,就是這些數據能不能把現在的安全性與半衰期優勢,往療效延續性推進。
禮來(LLY)投了4,000萬美元,現金撐到2028年下半年
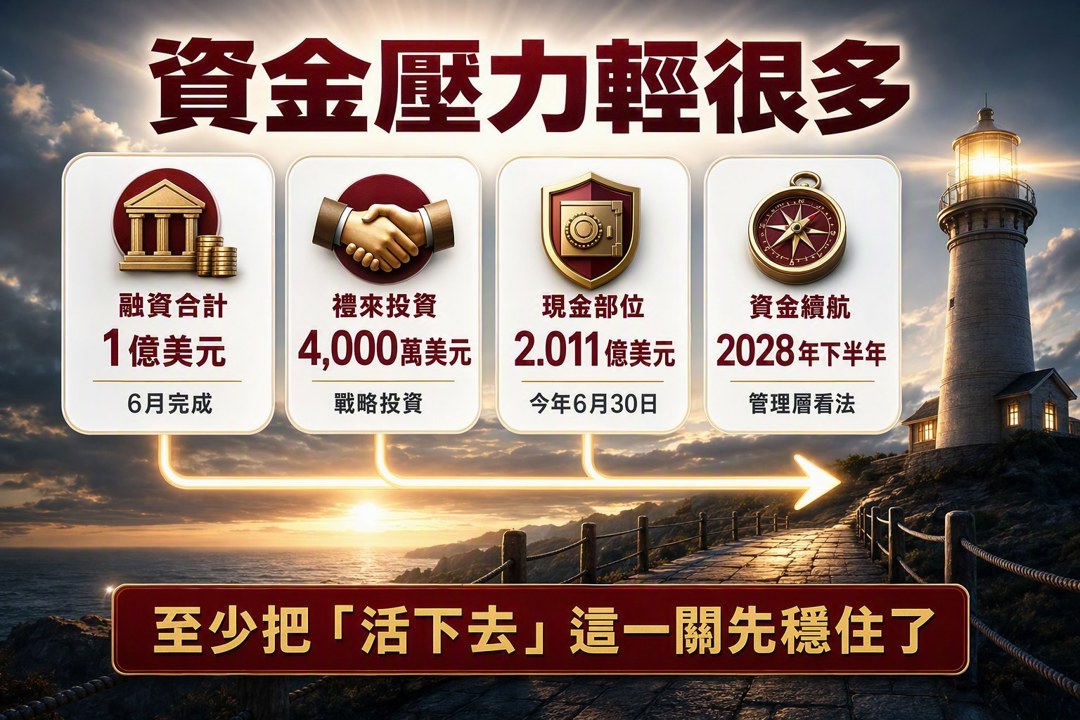
第二個重點是資金面。Absci在6月完成合計1億美元融資,禮來(LLY)投入4,000萬美元戰略投資,扣掉成本後淨收益約9,360萬美元。到今年6月30日,公司現金、約當現金與有價證券合計2.011億美元,管理層也把營運資金可支撐到2028年下半年的看法講得更明白。
這種現金結構對臨床型公司很重要。第二季研發費用是2,260萬美元,銷售、一般及行政費用是920萬美元,燒錢節奏還在,但資金壓力比前一季輕很多。巴菲特常講安全邊際,我自己在看這種公司時也很在意同一件事:現金夠不夠,能不能把下一段數據走完。Absci現在至少把「活下去」這一關先穩住了。
ABS-201鎖定型態性落髮與子宮內膜異位症
管理層這次也把適應症路線講得更完整。ABS-201除了原本的開發方向,現在也會延伸到子宮內膜異位症;公司預計今年第四季啟動第二期臨床,並在第三季末先公布更細的設計內容。另一邊,原本面向催乳素受體(PRLR)的開發,也被重新命名為「型態性落髮」,管理層說這是為了更精準涵蓋目標族群。
市場對這類命名調整通常會有疑問,但這次公司給的市場輪廓很清楚:型態性落髮市場大約有8,000萬人,其中包含3,000萬名女性。名稱改動沒有改變公司對商機的判斷,重點還是在受體佔有率與給藥便利性。醫療長Ransi Somaratne提到,模型顯示6個月內2到3次劑量,可以讓受體佔有率超過90%,而公司認為受體佔有率維持在90%以上,才比較有機會支撐療效。
ATLAS把AI研發往上游推,華爾街先盯長期療效
平台面也有新東西。Absci推出ATLAS自主科學系統,往上游延伸AI研發能力,並替催乳素受體特許經營權找出新的適應症方向,還獨立找到把這條路徑連到型態性落髮與子宮內膜異位症的遺傳學證據。這對一家靠AI做藥物發現的公司來說,意義在於平台不只用來包裝故事,也開始嘗試擴充適應症地圖。
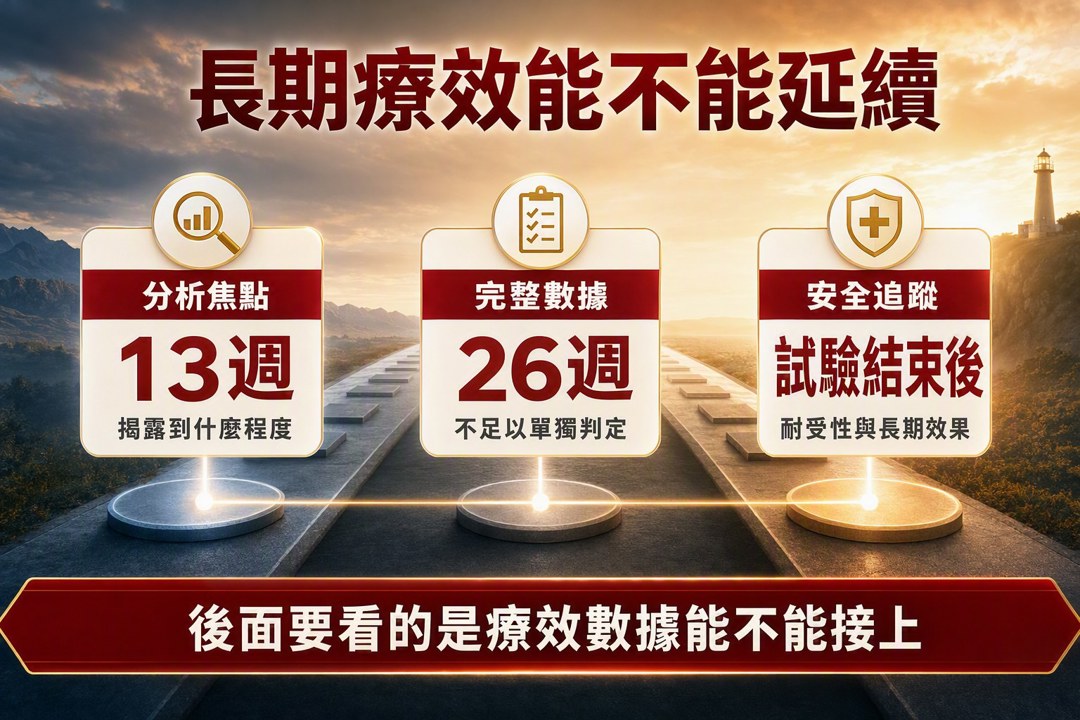
但華爾街的態度還是比較保留。分析師關心的焦點放在適應症定位、13週數據會揭露到什麼程度,以及長期療效能不能延續。管理層也講得很直白,毛髮生長比例目前缺少外部基準可比,13週或26週數據都還不足以單獨判定療效持久性;試驗結束後還會有安全性追蹤期,後面要再靠更多評估去確認耐受性與長期效果。換句話說,現在能確認的是臨床與資金都往前走,後面要看的是療效數據能不能接上。
股價先反映進展,真正的驗證還在後面幾次讀數
截至今年8月11日,Absci收盤價9.41美元,單日上漲0.40美元,漲幅4.44%,成交量2,880,841股,較前一日變化為-2.99%。這種價格反應很符合市場對早期臨床公司的習慣:先買進下一個催化劑,再把長期驗證留給後續數據。股價已經把部分期待反映進去,接下來幾個時間點會更關鍵,包含今年稍晚的13週期中數據、2027年初的26週完整數據,以及今年第四季子宮內膜異位症第二期試驗啟動。
我自己現在的看法很簡單:Absci這次把資金、平台、臨床時間表都補齊了,故事線比前一季更完整。可是對生技股來說,完整故事不等於完整答案,後面還是要靠療效持久性、受體佔有率與新適應症進展一項一項驗證。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

