


台灣生技海外進展加快,藥證與商業化能轉成營收嗎?


海外藥證與商業化,開始落到營運里程碑
台灣生技醫療公司這段時間在海外市場有幾個實際進展。藥證、臨床推進、商業採用,三條線都出現了可量化的進度。
我自己看這類新聞,重點放在一件事:全球化布局有沒有真的往前走,還是只停在口號。這次的幾個案例,已經開始碰到市場驗證那一層。
藥華藥的新適應症,把中國市場打開一段
藥華藥(6446)旗下干擾素療法拿到中國國家藥品監督管理局核准,新增原發性血小板過多症(ET)適應症。這一步直接把可對應的病患範圍擴大。
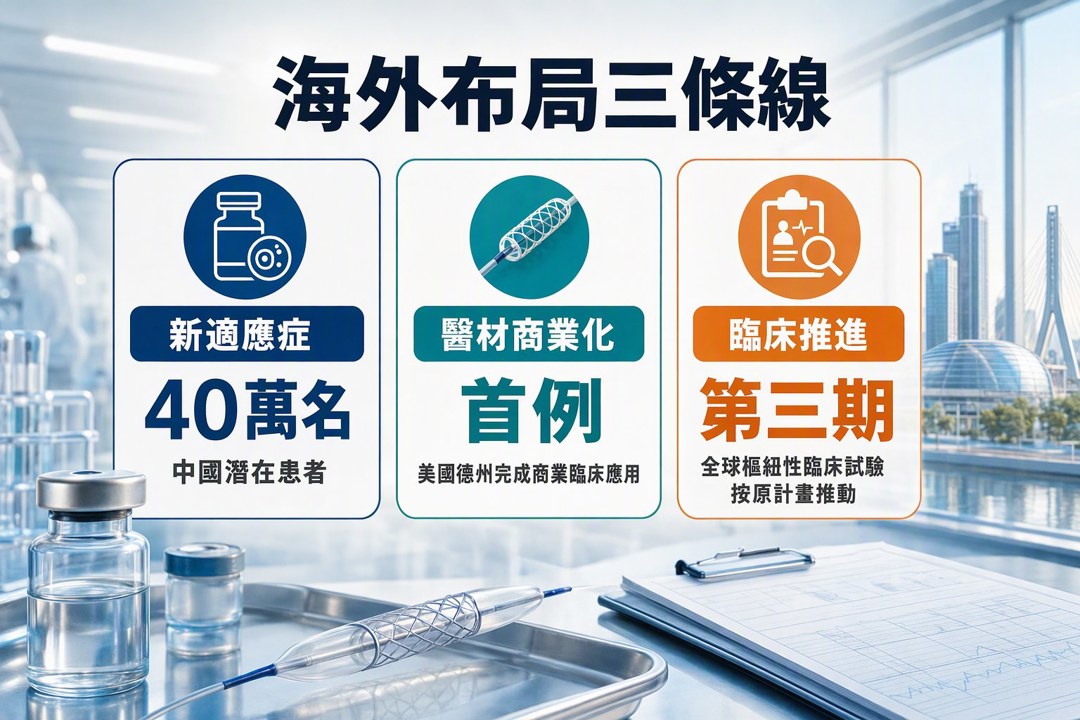
中國約有40萬名潛在患者,初期策略會先鎖定重點醫院的自費市場,之後再推動納入醫保給付。這代表公司先求臨床使用量往上,再爭取更大的支付覆蓋。
40萬名潛在患者很重要,因為它說明這次核准後,不只是多一張海外藥證,而是多了一個可經營的病種市場。後面能不能放量,會看醫院採用速度與醫保推進節奏。
益安的微創醫材,已經進到真實世界使用
益安(6499)針對攝護腺肥大開發的微創治療醫材,今年3月先拿到美國FDA上市許可,近期又在美國德州完成首例商業臨床應用。這一步比單純拿證更往前,因為產品已經進入實際使用場景。
公司初期採控制性上市,先和重點院所合作,再慢慢累積真實世界數據。這種走法通常比較慢,但好處是可以邊賣邊修正推廣模式,讓後面的市場擴張有依據。
我自己會把這段看成商業化起跑。FDA許可只是起點,首例商業應用才開始碰到醫師選擇、院所流程、病人接受度這些真正的市場問題。
國邑*合作夥伴排除訴訟,第三期臨床可以照原計畫走
國邑*(6875)這邊的變化,重點在合作夥伴。對方近期和競爭者達成全球和解,雙方所有待決訴訟都結束了。這件事先把外部干擾拿掉,後續推進會單純很多。
更關鍵的是,合作夥伴手上財務條件還夠,不需要額外融資,會用現有資金和銷售收入,按原計畫推動肺高壓藥物的全球樞紐性第三期臨床試驗。這表示開發節奏沒有被迫打亂。
訴訟干擾解除,對這類授權合作案很重要。因為臨床試驗能不能穩定往下走,除了科學數據,資金和法律風險也會直接影響進度。
後面要看的是滲透率,不只是消息面
把這幾家公司放在一起看,方向很清楚:新藥拿到海外適應症,醫材開始進入實際商業使用,授權夥伴也把法律風險處理掉,台灣生技醫療產業的海外布局已經出現具體成果。這些進展都指向同一個問題,商業化能不能持續往前。
接下來我會盯兩件事。第一,市場滲透率能不能持續上升。第二,這些海外進展能不能轉成實際營收貢獻。只有走到那一步,全球化布局才算更完整地落地。
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
上班族型交易者-起漲週風箏 策略文
9hours ago
上班族型交易者-週趨勢風箏 策略文
9hours ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
aday ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
aday ago
2026.10.16 期指實戰錄 - VVIP 限定
aday ago
收藏內容 讓好文不錯過

