


Karyopharm Therapeutics(KPTI)臨床失利重挫後,八月FDA申請還能不能撐住後續故事


這家公司踩到臨床大雷,股價一口氣被打趴 69%
我先講結論:Karyopharm Therapeutics(KPTI)這次真的很傷。
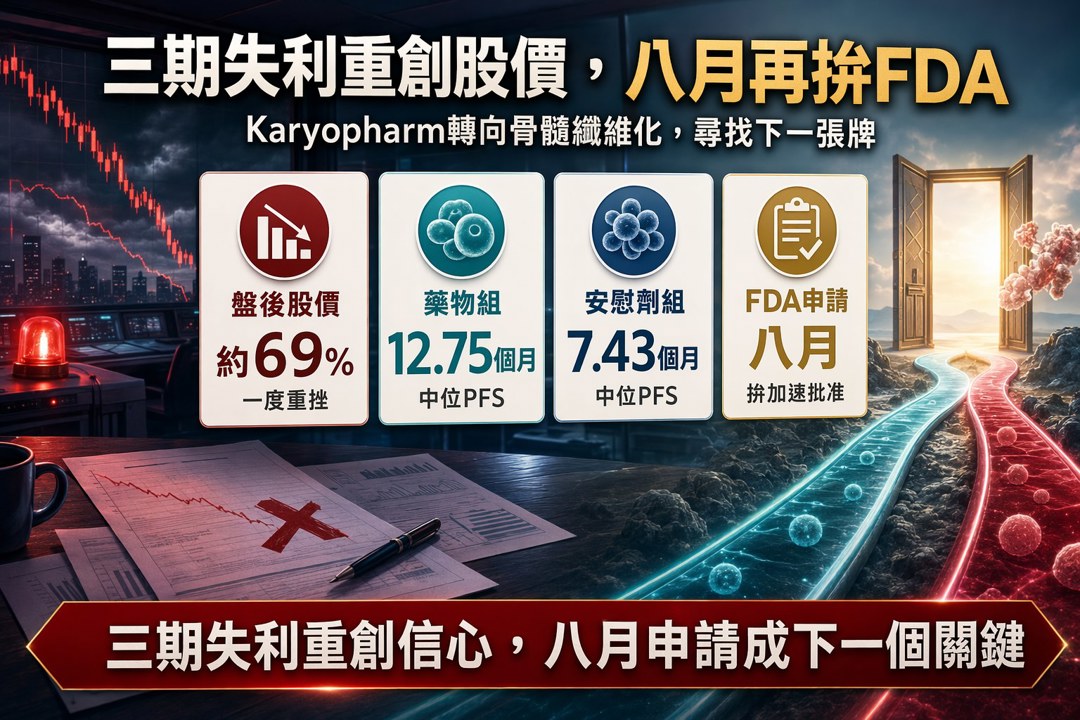
它的抗癌藥 Xpovio(selinexor) 在一項針對子宮內膜癌的第三期臨床試驗裡,沒有達到主要目標,市場反應非常直接,盤後股價一度重挫約 69%。
這種消息,對投資人來說不用拐彎。臨床試驗沒過,就是很現實的打擊。尤其是藥股,很多時候估值不是看今天賣多少,而是看未來這個管線能不能真的走到市場。沒過關,故事就得重寫。
試驗數據看起來有改善,但還不夠
這次試驗鎖定的是 TP53 野生型的晚期或復發性子宮內膜癌患者。
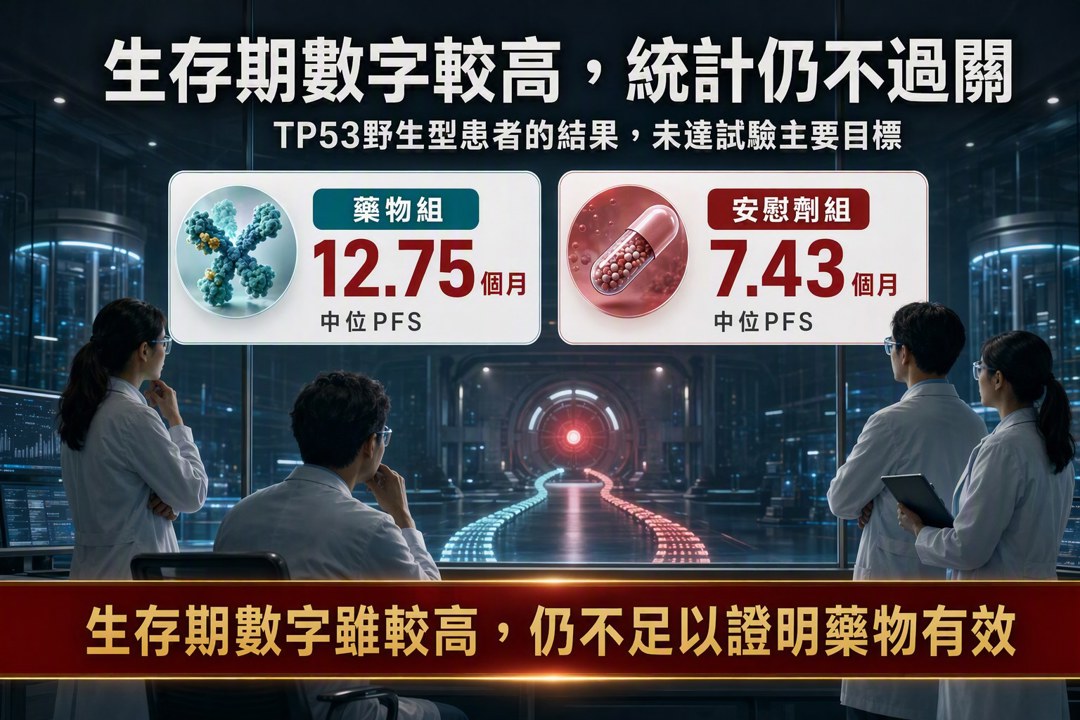
從數字上看,接受 selinexor 的組別,中位無進展生存期(PFS)是 12.75 個月,對照的安慰劑組則是 7.43 個月。
但問題就在這裡:數字有差,統計上卻不夠有說服力。
換句話說,這個結果還不足以證明藥物真的有效到可以支撐公司往下推。對我來說,這就是典型的「看起來不錯,但還不夠成為贏家」的案例。
Karyopharm 接下來會把火力移開
試驗失利之後,Karyopharm 表示會重新分配資源,把重心轉向其他療程,主要是:
- 骨髓纖維化
- 多發性骨髓瘤
這個方向其實不難理解。當一條路走不通,就要趕快把籌碼挪到還有機會的地方。投資裡面最怕的不是犯錯,而是犯錯之後還死抱不放。這點我認為很像巴菲特一再講的核心:資本要留給有機會的地方,不要硬跟命運對賭。
八月還要拚 FDA 加速批准
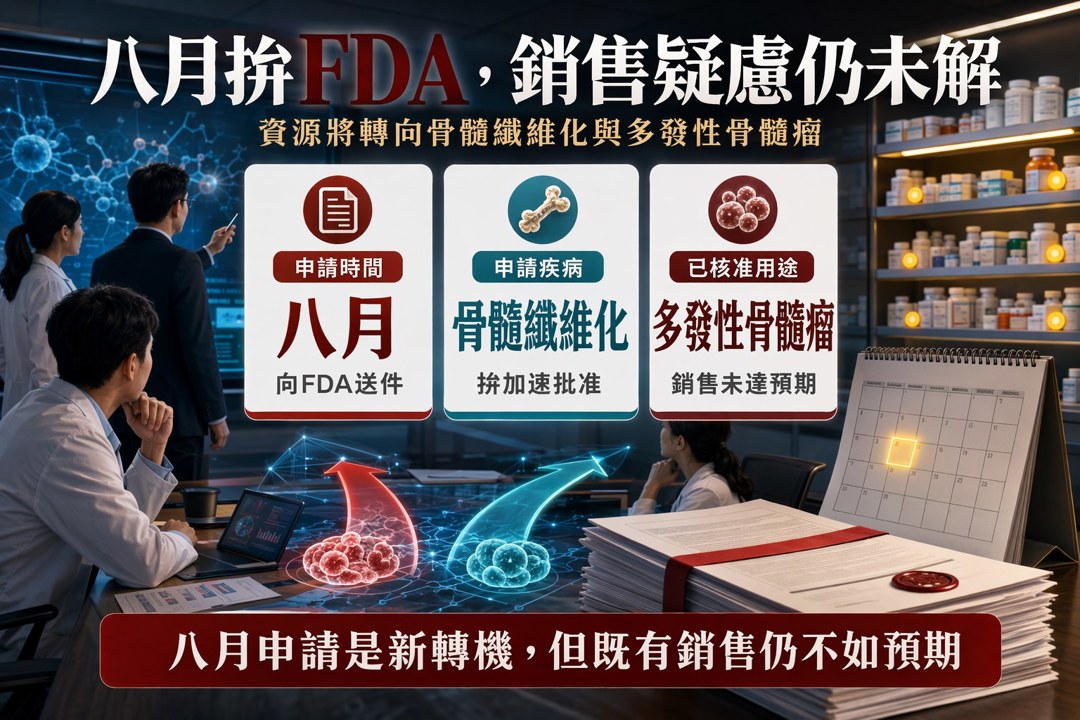
雖然子宮內膜癌這條線碰壁,Karyopharm 還是沒有完全停手。公司計劃在八月向美國 FDA 提交加速批准申請,希望拿到 selinexor 與 ruxolitinib 聯合用於骨髓纖維化 的許可。
這算是另一張牌。
但老實說,市場現在看這家公司,心情大概不會太輕鬆。因為 Xpovio 雖然已經被批准用於多發性骨髓瘤,實際銷售卻沒有達到預期,這讓投資人對它的未來本來就有不少疑慮。現在再加上一個三期試驗失敗,壓力只會更大。
我自己的看法:別把希望押在單一故事
這類公司最容易讓人犯的錯,就是把全部想像都放在一個管線上。
一旦那個故事破掉,股價常常不是小跌,而是直接斷崖式下修。這次 Karyopharm 就是很典型的例子。
如果你問我,這種公司最需要的是什麼?
不是華麗的說法,也不是短線題材,而是真正能拿得出手的臨床成果、穩定的商業化能力,以及能讓市場慢慢重建信心的紀律。
我一向比較相信努力和紀律,不太信什麼「冥冥中註定會翻身」這種說法。投資藥股尤其如此,運氣成分本來就高,所以更要小心控制部位、看清楚數據,別只聽故事。
結語
這次第三期試驗失利,等於讓 Karyopharm 的子宮內膜癌布局先踩煞車,盤後股價約 69% 的跌幅也反映了市場的失望。接下來,公司只能把資源集中到骨髓纖維化與多發性骨髓瘤,並寄望八月的 FDA 申請能帶來新的轉機。
但對投資人來說,這種時候最重要的不是追消息,而是冷靜判斷:這家公司還有沒有重新證明自己的能力。
如果沒有,那再便宜的股價,也不一定是好交易。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
上班族型交易者-起漲週風箏 策略文
anhour ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
4hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
4hours ago
2026.10.16 期指實戰錄 - VVIP 限定
4hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
6hours ago
收藏內容 讓好文不錯過

